Doanh nghiệp được bù trừ thuế từ lãi kinh doanh nhà đất
Doanh nghiệp (DN) được bù trừ thu nhập từ hoạt động chuyển nhượng bất động sản (BĐS) với lỗ từ hoạt động sản xuất kinh doanh (SXKD) khi xác định thu nhập chịu thuế TNDN.
Đây là một trong những nội dung đang được Bộ Tài chính đề xuất trong dự thảo nghị quyết vềmột số giải pháp về thuế nhằm tháo gỡ khó khăn, vướng mắc, đẩy mạnh sự phát triển của DN.
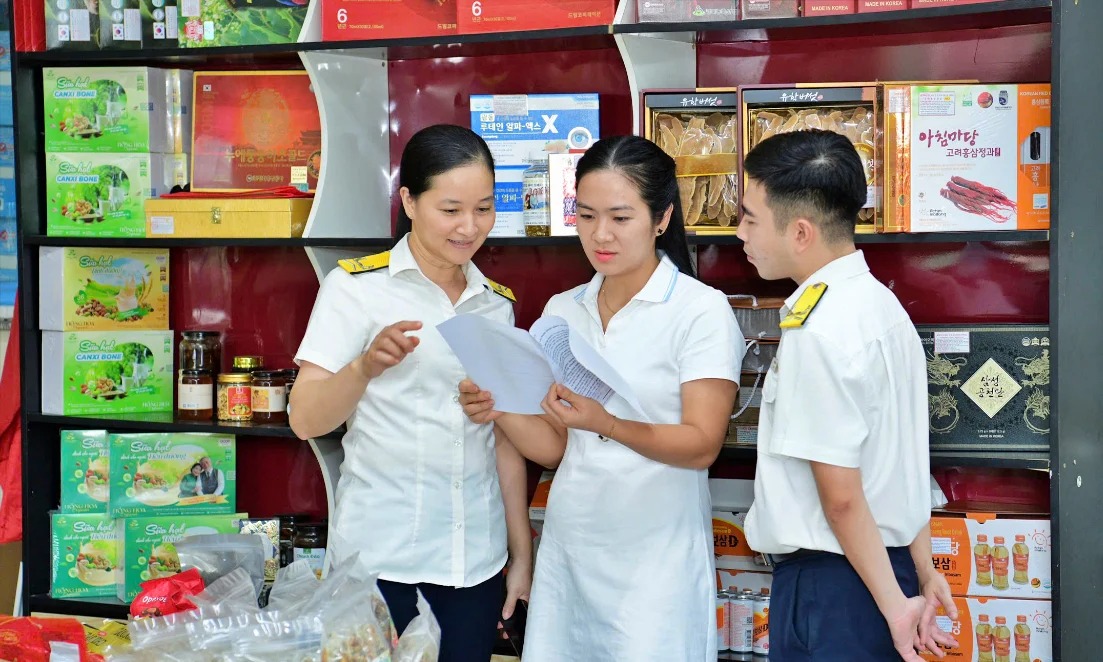
[caption id="attachment_31624" align="aligncenter" width="588"] Nhân viên Chi cục Thuế Quận Bình Thạnh, TP HCM hướng dẫn người dân đến làm các thủ tục về thuế nhà đất - Ảnh: Thanh Đạm[/caption]
Kinh nghiệm từ quốc tế
Theo Bộ Tài chính, từ năm 2012 đến nay, thị trường BĐS trầm lắng, do đó, đầu tư vào lĩnh vực BĐS không còn được hưởng lợi nhuận mà thậm chí còn bị lỗ, do đó tại Luật thuế TNDN (áp dụng từ 01/01/2014) đã cho phép DN được bù trừ lỗ từ hoạt động chuyển nhượng BĐS với lãi từ hoạt động sản xuất kinh doanh nhưng chưa quy định trường hợp ngược lại (bù trừ một chiều), theo đó trường hợp DN có lãi từ hoạt động chuyển nhượng BĐS vẫn phải kê khai, nộp thuế riêng, không được bù trừ với thu nhập từ hoạt động SXKD.
Kinh nghiệm quốc tế cho thấy đa số các nước trong khu vực như Thái Lan, Singapore, Trung Quốc… đều không có quy định DN phải hạch toán riêng thu nhập từ chuyển nhượng BĐS để kê khai, nộp thuế TNDN, ngoại trừ Việt Nam và Malaysia. Do đó, để phù hợp với thực tế hoạt động SXKD của DN và thông lệ quốc tế thì việc sửa đổi theo hướng quy định DN được bù trừ lãi từ chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án đầu tư (trừ chuyển nhượng quyền thăm dò, khai thác khoáng sản) với lỗ từ hoạt động SXKD là cần thiết.
Được hạch toán bù trừ
Để phù hợp với thực tế hoạt động SXKD của DN và thông lệ quốc tế, Bộ Tài chính trình Chính phủ trình Quốc hội cho sửa đổi, bổ sung quy định hiện hành theo hướng DN được bù trừ lãi từ chuyển nhượng bất động sản, chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án đầu tư (trừ chuyển nhượng quyền thăm dò, khai thác khoáng sản) với lỗ từ hoạt động SXKD (trừ trường hợp thu nhập từ hoạt động SXKD của DN đang được hưởng ưu đãi thuế TNDN).
Theo đại diện Cty CP Tập đoàn C.E.O, mặc dù Luật thuế TNDN đã cho phép DN được bù trừ lỗ từ hoạt động chuyển nhượng BĐS với lãi từ hoạt động SXKD nhưng chưa có quy định cho trường hợp ngược lại. Đồng thời, DN có lãi từ hoạt động chuyển nhượng vẫn phải kê khai, nộp thuế riêng, không được bù trừ với thu nhập từ hoạt động SXKD. Do đó, trong giai đoạn hiện nay, đề xuất DN được bù trừ lãi chuyển nhượng BĐS sang lỗ SXKD là hoàn toàn phù hợp với thực tế hoạt động sản xuất kinh doanh của các DN trong lĩnh vực BĐS cũng như thông lệ quốc tế, đồng thời cũng giải quyết được mâu thuẫn với nguyên tắc của Luật thuế TNDN.
“Các DN và cách lĩnh vực kinh doanh đều bình đẳng trước pháp luật, BĐS cũng là một lĩnh vực kinh doanh, thậm chí là lĩnh vực kinh doanh có tính lan tỏa sang hàng trăm lĩnh vực kinh doanh khác của nền kinh tế, nếu đề xuất này của Bộ Tài chính được phê duyệt sẽ giúp tháo gỡ khó khăn, vướng mắc, đẩy mạnh sự phát triển của nhiều DN trong thời gian tới đồng thời đảm bảo công bằng cho các DN” – đại diện Công ty CP Tập đoàn C.E.O cho hay.
Theo DĐDN