Chính thức thay đổi cách tính thuế cho thuê nhà từ 1/1/2022

Mới đây, Bộ Tài chính đã ban hành Thông tư số 40/2021/TT-BTC sửa đổi, bổ sung một số điều của Thông tư số 40/2021/TT-BTC hướng dẫn thuế giá trị gia tăng, thuế thu nhập cá nhân và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.

Chính thức thay đổi cách tính thuế cho thuê nhà từ 1/1/2022
Cụ thể, theo điểm c khoản 1 Điều 9 Thông tư 40/2021/TT-BTC, cá nhân cho thuê tài sản không phát sinh doanh thu đủ 12 tháng trong năm dương lịch (bao gồm cả trường hợp có nhiều hợp đồng cho thuê) thì mức doanh thu từ 100 triệu đồng/năm trở xuống để xác định cá nhân cho thuê tài sản không phải nộp thuế GTGT, không phải nộp thuế TNCN là doanh thu tính thuế TNCN của một năm dương lịch (12 tháng); doanh thu tính thuế thực tế để xác định số thuế phải nộp trong năm là doanh thu tương ứng với số tháng thực tế phát sinh cho thuê tài sản.

Thông tư 40/2021/TT-BTC sửa đổi quy định trên như sau: 

"Cá nhân chỉ có hoạt động cho thuê tài sản và thời gian cho thuê không trọn năm, nếu phát sinh doanh thu cho thuê từ 100 triệu đồng/năm trở xuống thì thuộc diện không phải nộp thuế GTGT, không phải nộp thuế TNCN.  

Trường hợp bên thuê trả tiền thuê tài sản trước cho nhiều năm thì mức doanh thu để xác định cá nhân phải nộp thuế hay không phải nộp thuế là doanh thu trả tiền một lần được phân bổ theo năm dương lịch".

Như vậy, so với quy định tại Thông tư 40, Thông tư 100/2021 đã nêu cụ thể đối tượng có doanh thu từ 100 triệu đồng/năm trở xuống không thuộc đối tượng nộp thuế GTGT, TNCN là cá nhân chỉ cho thuê và có thời gian cho thuê không trọn năm.

Trong trường hợp người cho thuê nhà được trả tiền trước cho nhiều năm thì doanh thu sẽ tính theo số tiền trả một lần cho năm dương lịch đó. Nếu doanh thu dưới 100 triệu đồng/năm thì sẽ không phải nộp thuế GTGT, thuế TNCN.

Đặc biệt, cách tính thuế này không còn dựa vào doanh thu dự kiến của năm dương lịch mà quy định cụ thể đối tượng cho thuê nhà không phải nộp thuế GTGT, TNCN nêu trên.

Thông tư 100/2021/TT-BTC có hiệu lực từ ngày 01/01/2022.
Theo Nhịp sống kinh tế

DOIDEP và Nam A Bank tiếp nối những cuộc gặp từ văn hóa trà

Từ CEO 100 Tea Connect năm 2023 đến hành trình đồng hành cùng AEF 2026, DOIDEP và Nam A Bank tiếp tục góp phần đưa văn hóa trà Việt vào những cuộc gặp gỡ kinh tế. Qua từng mùa, lời mời trà được tiếp nối bằng sự chăm chút trong cách đón tiếp, gửi gắm tinh thần hiếu khách và mong muốn kết nối.

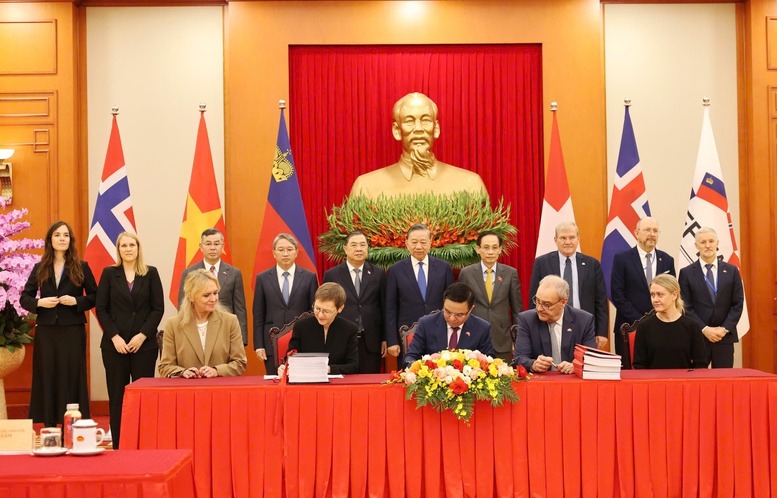
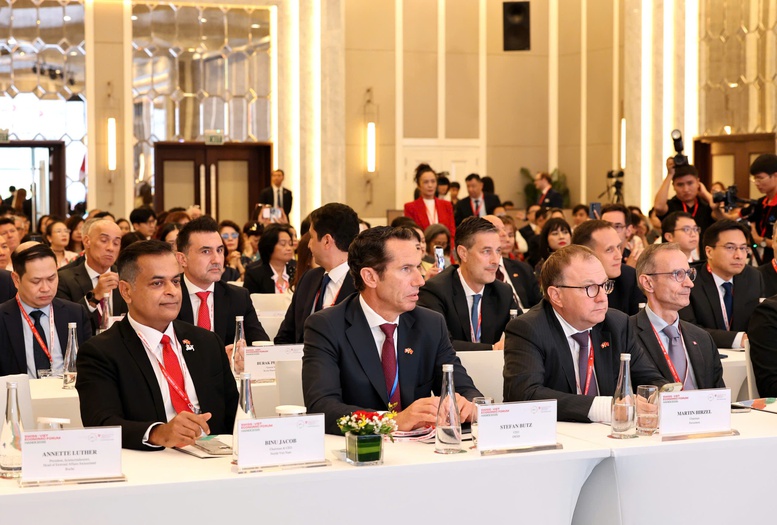
Chính thức ký kết Hiệp định Thương mại tự do Việt Nam - EFTA

Hiệp định Thương mại Tự do Việt Nam - Hiệp hội Mậu dịch Tự do châu Âu (EFTA) được kỳ vọng sẽ mở ra những cơ hội hợp tác mới, tạo động lực thúc đẩy tăng trưởng kinh tế, đổi mới sáng tạo và phát triển bền vững, qua đó mang lại lợi ích thiết thực cho người dân và cộng đồng doanh nghiệp của Việt Nam và các quốc gia thành viên EFTA.

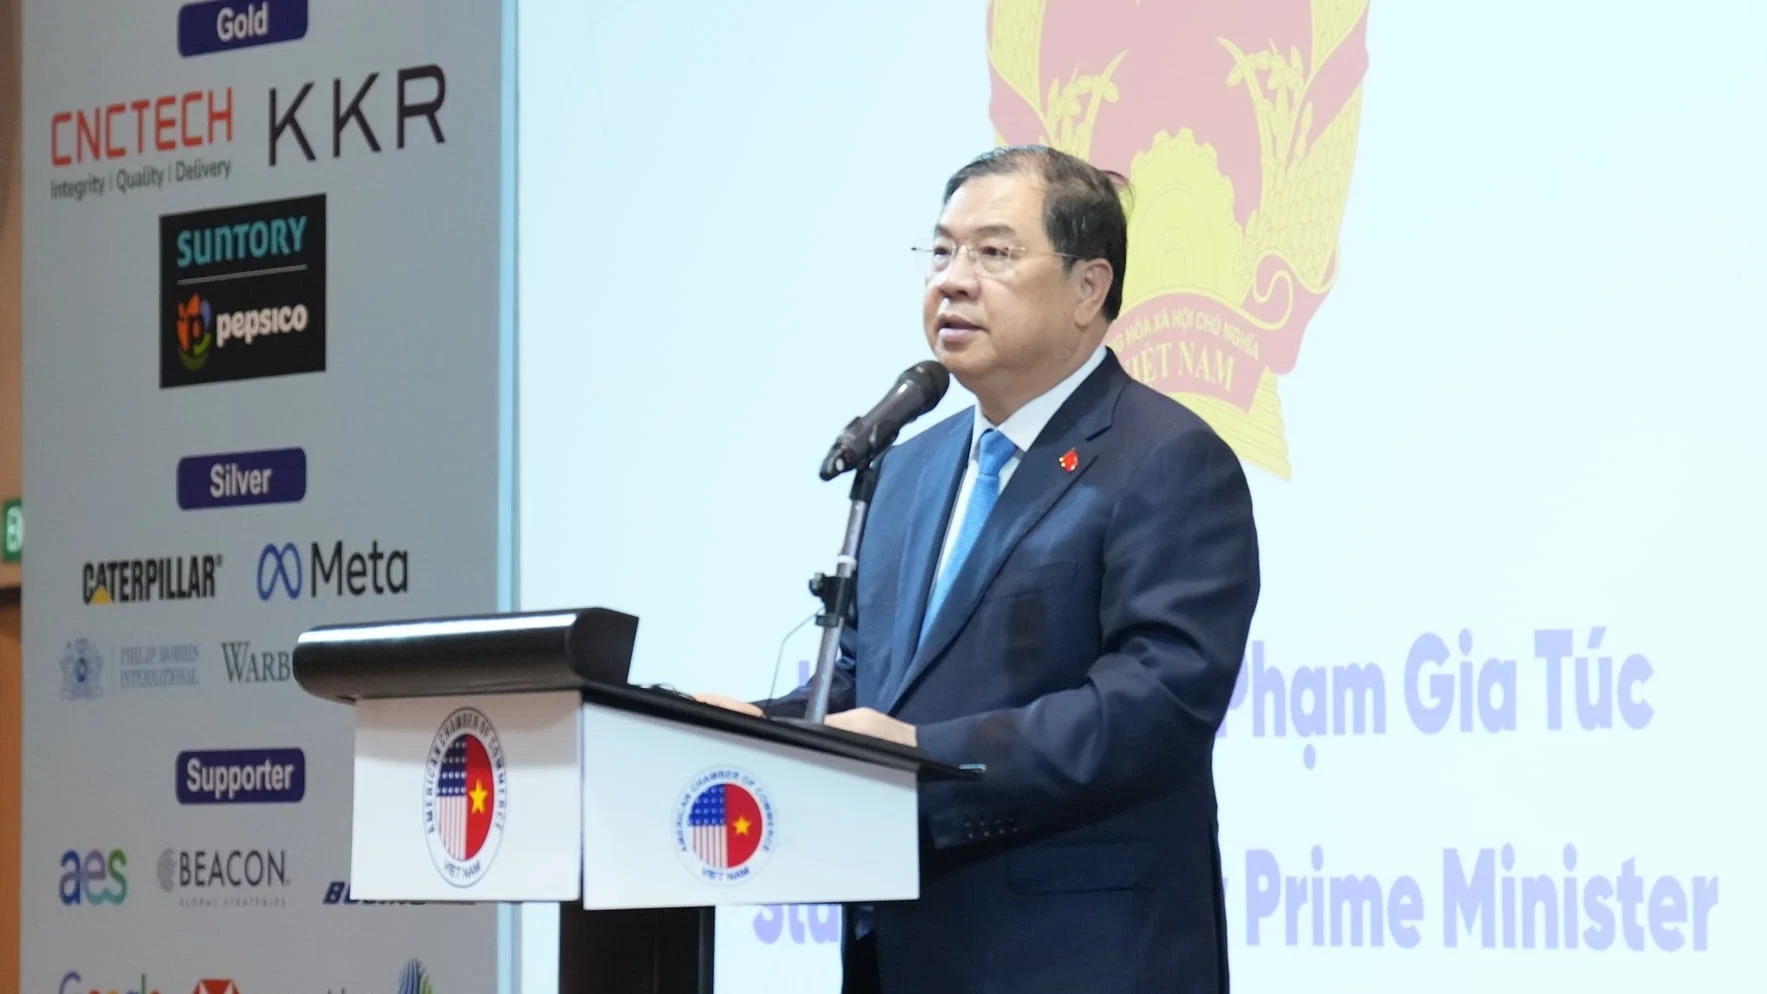
Việt Nam tăng trưởng 2 con số: Ba trụ cột cải cách và 5 lĩnh vực ưu tiên hợp tác với Mỹ

Phó Thủ tướng thường trực Phạm Gia Túc cho biết Việt Nam xác định 5 lĩnh vực ưu tiên hợp tác với Mỹ trong thời gian tới, gồm công nghệ cao, năng lượng sạch, chuỗi cung ứng, thương mại và đầu tư. Việt Nam đồng thời đẩy mạnh cải cách thể chế, phát triển hạ tầng chiến lược và nguồn nhân lực chất lượng cao, hướng tới mục tiêu tăng trưởng hai con số giai đoạn 2026-2031.

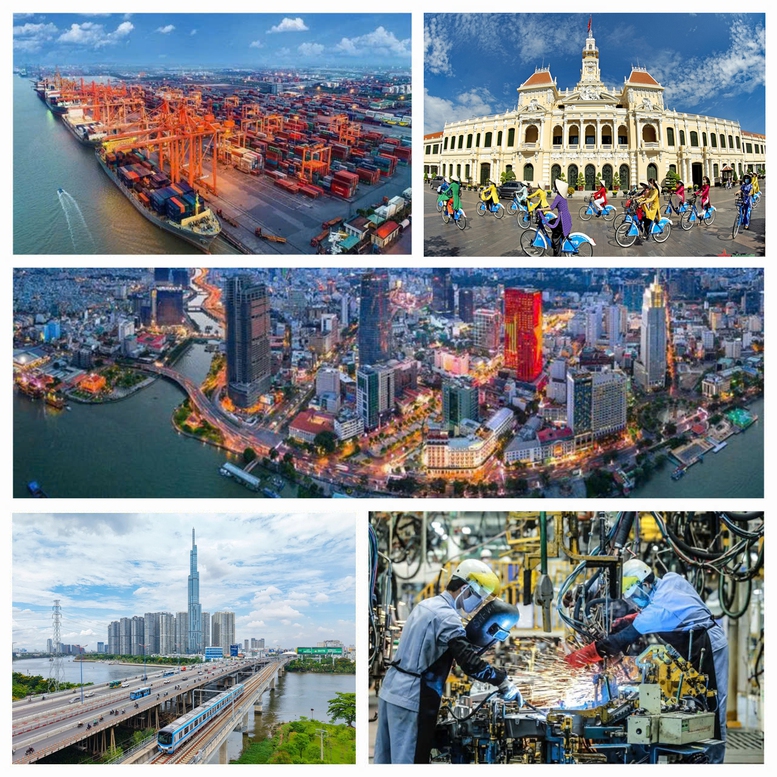
Để Thành phố Hồ Chí Minh bứt phá: Thành phố chủ động, Trung ương đồng hành

Luật Phát triển đô thị đi vào thực thi mở ra cho Thành phố Hồ Chí Minh những khả năng mới để chủ động lựa chọn chính sách, huy động nguồn lực và tổ chức phát triển. Cơ hội ấy đặt ra yêu cầu đổi mới cả cách thành phố hành động và cách các bộ, ngành phối hợp với thành phố.

Video