Không minh bạch sao vay được vốn!
Nhiều doanh nghiệp nhỏ và vừa không vay được vốn ngân hàng là do hạ thấp lợi nhuận để giảm thuế, mua hàng không có hóa đơn để “né” thuế GTGT…
 Nhiều nguyên nhân khiến doanh nghiệp nhỏ và vừa khó tiếp cận được vốn ngân hàng. Ảnh: Tấn Thạnh[/caption]
Ông Trần Hoài Nam, Phó Tổng giám đốc NH Phát triển TP HCM (HDBank), cho biết có DN muốn vay 50 tỉ đồng bằng báo cáo thuế nhưng doanh thu trong báo cáo chỉ thể hiện 20 tỉ đồng nên NH không có cơ sở để “gật”. Còn nếu vay thế chấp, DN thường nâng giá trị tài sản bảo đảm lên quá cao. Ví dụ, căn nhà muốn thế chấp có giá thị trường khoảng 10 tỉ đồng nhưng DN bảo cao hơn. Đến khi NH định giá thấp hơn thị trường do theo các quy định hiện hành, DN không chấp nhận nên không được vay.
Theo ông Đinh Văn Khải, Giám đốc NH Việt Nam Thương Tín (VietBank) Chi nhánh TP HCM, ngoài tài sản thế chấp, DN còn có thể vay nếu có phương án sản xuất khả thi. Tuy nhiên, nhiều DN lại không chứng minh được năng lực tài chính dù đang kinh doanh hiệu quả và có uy tín trên thương trường. Thông thường, báo cáo của DN không phơi bày toàn bộ hoạt động của mình, nhất là các thông tin về thuế; mua hàng hóa, nguyên liệu sản xuất thì không có hợp đồng, hóa đơn; sản phẩm làm ra bán cho ai cũng không thể hiện bằng chứng từ. Vì thế, NH không biết được dòng tiền của DN đi đâu, về đâu nên không có cơ sở để cho vay. “Có DN thú nhận việc mua nguyên liệu sản xuất có hóa đơn phải nộp thuế GTGT 10%, trong khi lợi nhuận chưa chắc đến mức này nên họ chọn mua phương án không hóa đơn” - ông Khải nói.
Hiện nay, nhiều NH đã cho DN vay không tài sản bảo đảm nhưng bù lại dòng tiền của DN phải thanh toán qua NH cho vay (thường gọi là thế chấp dòng tiền). Thế nhưng, không mấy DN chấp nhận điều kiện này vì muốn “né” mọi thông tin liên quan đến mua bán.
Chọn trước mắt, không nghĩ lâu dài
Bà Nguyễn Thị Hoài Phương - kế toán trưởng Công ty CP Thương mại, Dịch vụ và Xây lắp dầu khí - cho biết nhiều DN tìm mọi cách giảm lợi nhuận trước thuế để giảm số thuế thu nhập DN phải nộp. Ví dụ, lẽ ra phải nộp 100 triệu đồng thuế/năm thì DN “hô biến” để chỉ còn phải nộp 10 triệu đồng. Như vậy, trước mắt, DN lợi 90 triệu đồng tiền thuế nhưng lại mất cơ hội vay vốn từ NH để phát triển. Nếu DN này vay được vài tỉ đồng đổ vào vốn lưu động, mở rộng quy mô sản xuất, tăng lợi nhuận, từ đó tái đầu tư, quay vòng vốn sinh ra lợi nhuận mới. Hiệu quả này lớn hơn nhiều so với 90 triệu đồng né thuế và cũng không vi phạm pháp luật. “Tuy nhiên, trong tình hình làm ăn khó khăn như hiện nay, nhiều DN cho rằng cần phải sống sót trước nên họ xử lý theo hướng có lợi trước mắt” - bà Phương nhận xét.
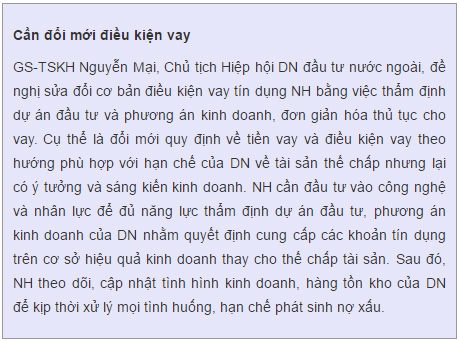
Để giải quyết vấn đề vốn, lãnh đạo nhiều NH cho rằng giải pháp căn cơ là cần có một đơn vị kiểm toán của nhà nước đánh giá năng lực tài chính của DNNVV, đồng thời mọi giao dịch về hàng hóa, nguyên liệu đầu vào, sản phẩm đầu ra của DN phải thể hiện bằng hợp đồng, hóa đơn, chứng từ mua bán. Khi đó, NH mới có cơ sở để cho vay không cần tài sản bảo đảm.
Theo NLĐO