

TS. Nguyễn Trí Hiếu: “Làm BOT như Việt Nam rủi ro cho cả ngân hàng, dự án và người dân”
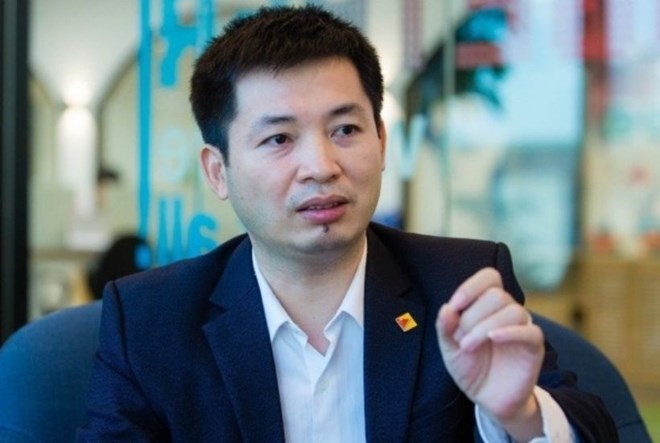
“Phí BOT cao vì phải “cõng” lãi vay ngân hàng”, lý giải của ông Nguyễn Hồng Trường, Thứ trưởng Bộ Giao thông vận tải càng làm nổi lên những tranh cãi về hình thức đầu tư BOT và giải pháp cân đối lợi ích cho cả nhà đầu tư và người sử dụng. Đứng từ góc độ ngân hàng, TS. Nguyễn Trí Hiếu nhận định: “Làm BOT như Việt Nam thì rủi ro cho cả ngân hàng, dự án và dân chúng”.

Thứ trưởng Nguyễn Hồng Trường tại buổi tọa đàm trực tuyến “Giải pháp nâng cao hiệu quả quản lý các dự án BOT giao thông” cho biết: “Quyết định 108 quy định vốn chủ sở hữu của chủ đầu tư chiếm 10 – 15% khiến suất tiền vay rất lớn. Hiệu suất đầu tư phải cõng thêm lãi suất ngân hàng do đó cao hơn 1,2 – 1,4 lần so với suất đầu tư trung bình. Vì thế, suất đầu tư BOT cũng thường cao hơn 80 - 90% so với các dự án sử dụng vốn ngân sách.”
Đây cũng là một trong những lý do mà các nhà đầu tư đang vin vào để đề xuất tăng mức thu phí BOT. Tuy nhiên, theo TS. Nguyễn Trí Hiếu – chuyên gia tài chính – ngân hàng, lý giải này tuy dễ hiểu nhưng lại bất hợp lý.
Trước hết, ông Hiếu khẳng định: Đúng là thị trường vốn vay ngân hàng tại Việt Nam đang có vấn đề rất lớn. “Ở Mỹ, ngay cả khi chỉ mua một căn nhà đã có những gói lãi suất dài hạn lên tới 10 – 20 năm, thậm chí là 30 năm với mức lãi suất hết sức hợp lý là hơn 3%/năm, chứ chưa nói tới những công trình xây dựng lớn của đất nước. Còn ở Việt Nam thì ngược lại”, ông Hiếu giải thích.
Ông cho biết: Các dự án BOT của Việt Nam đang sử dụng 80% - 90% vốn ngân hàng. Và như vậy, làm BOT như Việt Nam rủi ro cho cả ngân hàng, cho cả dự án và cho cả người dân. Bởi thị trường tài chính của Việt Nam còn nhỏ và yếu, không có ngân hàng nào ở Việt Nam có số vốn dài hơi đủ để “nuôi” các dự án BOT trong 10 năm, 20 năm như hiện nay.
Cụ thể hơn, các ngân hàng Việt Nam thường sẽ có gói vay 12 tháng cho dự án BOT, sau đó thả nổi lãi suất. Điều này là vô cùng rủi ro khi mà các dự án BOT đòi hỏi phải có tầm nhìn dài hạn 10 - 20 năm. Rõ ràng, như vậy nhà đầu tư sẽ không nhìn thấy hết được khó khăn, hay định hướng được tương lai khi không có cam kết về lãi suất dài hạn của ngân hàng nữa. Rủi ro có thể thấy trước là dành cho cả nhà đầu tư và ngân hàng.
Bên cạnh đó, do bản thân nhà đầu tư không thể tính toán được phương án phát triển dài hạn, nên khi thị trường có biến động sẽ ảnh hưởng tới nguồn thu, buộc họ phải tăng phí để bù lại mức lãi suất trả cho ngân hàng. Như vậy là gây rủi ro cho người dân.
Ông Hiếu cho biết: “Hiện nay, ngân hàng Việt Nam thường sẽ tài trợ trong quá trình xây dựng BOT 2 - 3 năm, sau đó phải xoay vòng vốn. Và xây dựng xong ngân hàng sẽ chuyển lại cho nhà đầu tư để họ quản lý, duy tu, bảo dưỡng, bổ sung”.
Vì vậy, theo ông Hiếu: “Như hiện nay, các dự án BOT muốn tăng mức phí, đẩy nhanh quá trình thu phí để thu hồi vốn nhanh, trả cho các ngân hàng, giảm rủi ro là điều có thể hiểu được, nhưng lại không hợp lý.” Bởi khi trình dự án thì nhà đầu tư, Chính phủ đã phải đặt vấn đề thu phí trong bao lâu (thời gian thu phí tối đa) để có thể hoàn vốn rồi mới thông qua. Vì vậy, không thể lấy lý do lãi suất ngân hàng để tăng mức phí.
Xung quanh quy định của nhà nước về số vốn tối thiểu khi nhà đầu tư tham gia BOT cần từ 10 - 15% cũng đang gây tranh cãi. Nhiều chuyên gia cho rằng, với quy định này thì khác nào nhà nước “tiếp tay” cho doanh nghiệp làm BOT “tay không bắt giặc”. Trong khi đó từ phía ngược lại, cơ quan quản lý nhà nước mà ở đây là Bộ Giao thông vận tải thì vin vào quy định này để cho rằng nhà đầu tư bị buộc phải phụ thuộc vào vốn ngân hàng, tức là ngân hàng đưa ra lãi suất cao mấy cũng phải chịu, và khi không chịu nổi thì… tăng phí, đẩy gánh nặng lên người dân.
Ở đây Bộ Giao thông vận tải đã quên mất một điều rằng ngân hàng không phải kênh cấp vốn duy nhất cho nền kinh tế. Vấn đề là nhà đầu tư có đủ năng lực để huy động vốn từ các thị trường khác hay không, hay chỉ biết phụ thuộc duy nhất vào nguồn vốn ngân hàng như hiện nay.
Vì vậy, ông Hiếu đề xuất: “Chúng ta cần một thị trường vốn lớn để tài trợ cho các dự án BOT. Điều này góp phần quan trọng giảm bớt rủi ro hệ thống ngân hàng, nhà đầu tư và người dân”.