

Tín dụng tiêu dùng và cơ hội tăng trưởng của các ngân hàng
Thị trường tài chính tiêu dùng phát triển chính là cơ hội tăng trưởng cho các tổ chức tài chính. Chính vì thế, ngày càng nhiều ngân hàng và công ty tài chính đang nỗ lực đẩy mạnh hoạt động cho vay tiêu dùng, bán lẻ,…nhằm bù đắp nguồn lợi nhuận.

Công ty Chứng khoán Rồng Việt (VDSC) đánh giá tăng trưởng tín dụng tiêu dùng là cánh cửa cho tăng trưởng tín dụng. Trong ngắn hạn, dư địa tăng trưởng lĩnh vực này vẫn còn rất rộng mở khi quy mô tín dụng tiêu dùng chỉ khoảng 19% GDP năm 2017.
Theo VDSC, trong bối cảnh khả năng hấp thụ vốn của các doanh nghiệp vẫn gặp nhiều khó khăn, việc dịch chuyển dòng vốn tín dụng sang khu vực hộ gia đình như một lời giải phù hợp trong trung hạn cho bài toán duy trì tăng trưởng kinh tế. Ước tính tín dụng tiêu dùng tăng trên 60% YoY trong năm 2017 và dự đoán sẽ tăng trưởng trung bình 30% trong 3 năm tới. Tính tới cuối năm 2017, quy mô tín dụng tiêu dùng/GDP đạt khoảng 19%.
Trong tương quan so sánh với các quốc gia khác trong khu vực, diễn biến trên là xu hướng tất yếu nhằm khai thác nguồn lực nội tại của quốc gia. Đáng chú ý nhất là bài học từ quốc gia láng giềng Trung Quốc. Trong bối cảnh dư nợ và nợ xấu của nước này tập trung phần lớn tại khối doanh nghiệp nhà nước, một phần dòng vốn tín dụng đã được điều tiết sang khu vực hộ gia đình. Tính tới hiện tại, tỷ trọng nợ khu vực gia đình/GDP của Trung Quốc năm 2017 đã gấp hơn 2,4 lần so với 10 năm trước đó.
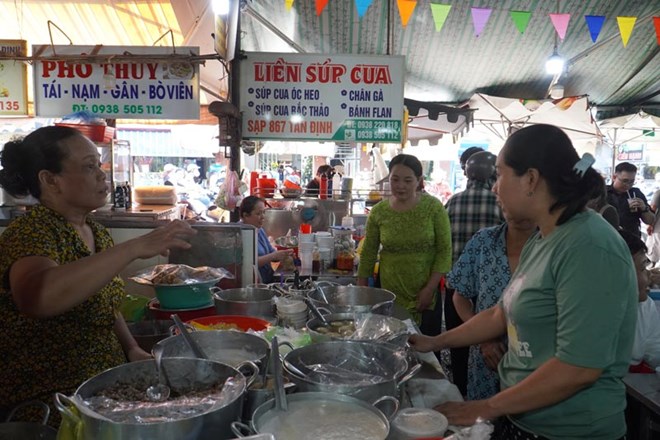
Theo kết quả khảo sát của Nielsen, chỉ số niềm tin người tiêu dùng quý 2/2017 đạt 117 điểm, mức cao nhất trong 5 năm gần đây và giúp Việt Nam trở thành quốc gia đứng thứ 5 toàn cầu về mức độ lạc quan. Đáng chú ý, Việt Nam không còn là quốc gia tiết kiệm nhất thế giới và người tiêu dùng sẵn sàng chi tiêu các khoản lớn cho du lịch, mua sắm, bảo hiểm y tế,…sau khi chi trả các chi phí sinh hoạt thiết yếu.
Số liệu thống kê cũng cho thấy, nguồn vốn tín dụng cho vay tiêu dùng chủ yếu đến từ hệ thống ngân hàng, đạt 23,27 tỷ USD, tương đương 87,6%, trong năm 2016. Hiện nay, các ngân hàng thương mại cổ phần lớn như VPBank, Techcombank, HDBank,….đều định hướng chiến lược phát triển mảng bán lẻ và đều sở hữu các công ty tài chính riêng. Sự tham gia của các công ty tài chính nở rộ trong thời gian qua và cung cấp 12,4% tổng vốn vay tiêu dùng.
“Thị trường tài chính tiêu dùng phát triển chính là cơ hội tăng trưởng cho các tổ chức tài chính” – VDSC nhận định. Xét riêng hệ thống ngân hàng, thời gian qua, tỷ lệ lãi cận biên nhìn chung giảm và duy trì ở mức dưới 3%, thấp hơn nhiều so với các quốc gia trong khu vực như Thailand (3,07%), Indonesia (5,82%) và Philippines (3,58%). Trong bối cảnh đó, ngày càng nhiều ngân hàng và công ty tài chính đang nỗ lực đẩy mạnh hoạt động cho vay tiêu dùng, bán lẻ,…nhằm bù đắp nguồn lợi nhuận.
Về dư địa phát triển, nếu loại bỏ khoản cho vay mua và sửa chữa nhà ở, tỷ trọng tín dụng tiêu dùng (theo thông lệ quốc tế) chỉ chiếm khoảng 9% GDP. Bên cạnh đó, tín dụng tiêu dùng mới chỉ phục vụ khoảng 30% tổng lượng khách hàng có nhu cầu.
Phân loại tín dụng tiêu dùng theo mục đích sử dụng, dòng vốn tín dụng tiêu dùng từ hệ thống ngân hàng hướng tới các khoản cho vay lớn như mua bán và sửa chữa nhà ở (54,3%) và phương tiện giao thông (9,4%). Trong bối cảnh Ngân hàng nhà nước đang kiểm soát chính sách cho vay lĩnh vực bất động sản thì việc diễn biến trên được kỳ vọng sẽ thúc đẩy thị trường từ phía cầu, đặc biệt phân khúc trung cấp.
Ở khía cạnh khác, dù hướng tới các khoản cho vay dưới chuẩn với giá trị nhỏ hơn, vai trò và vị trí của các công ty tài chính vẫn rất cao với mục đích nhằm thúc đẩy thị trường bán lẻ của Việt Nam.
Hàng hóa tiêu dùng lâu bền như tivi, tủ lạnh,….chiếm 28% tổng giá trị cho vay của công ty tài chính trong khi đó với tâm lý chi tiêu mở hơn, người dân sẵn sàng tiếp cận các dịch vụ vay mượn nhằm đáp ứng nhu cầu hoạt động học tập, du lịch và chữa bệnh.