Từ đỉnh giá vàng đến sóng chứng khoán
Vàng đã đạt đỉnh?
Theo nhận định của ông Nguyễn Việt Đức, Giám đốc Kinh doanh số tại CTCK VPBankS, trong vai trò là “hầm trú ẩn” cuối cùng của hệ thống tài chính toàn cầu, vàng đã hoàn tất một chu kỳ tăng trưởng nóng kéo dài, được dẫn dắt bởi bất ổn địa chính trị, nỗi lo lạm phát và sự suy yếu của đồng USD. Tuy nhiên, dưới góc nhìn quản trị danh mục của các định chế tài chính lớn, các dữ liệu hiện tại cho thấy thị trường vàng đã chính thức bước vào giai đoạn phân phối và hình thành đỉnh chu kỳ lớn.
 |
| Trong quá khứ, sau khi thiết lập đỉnh phi mã, vàng thường bước vào các pha điều chỉnh sâu với biên độ giảm khoảng 30% |
Các tín hiệu kỹ thuật và lịch sử đang đồng thuận xác nhận kịch bản này. Dữ liệu thị trường ghi nhận mức đỉnh lịch sử của vàng tại ngưỡng 5.500 USD/ounce. Trên khung phân tích dài hạn, sự xuất hiện liên tiếp của hệ thống “9 nến tuần” cùng với hiện tượng “nến tháng số 13” hình thành vào tháng 01/2026 là những chỉ báo phản ánh rõ trạng thái cạn kiệt lực mua và tâm lý hưng phấn quá mức của dòng tiền toàn cầu.
So sánh với các chu kỳ trước, đặc biệt là giai đoạn 2011-2012, cho thấy sự tương đồng đáng kể. Trong quá khứ, sau khi thiết lập đỉnh phi mã, vàng thường bước vào các pha điều chỉnh sâu với biên độ giảm khoảng 30%, đưa giá quay trở lại vùng cân bằng dài hạn quanh 4.000-4.500 USD/ounce. Điều này củng cố thêm quan điểm rằng mức 5.500 USD/ounce mang tính chất đỉnh chu kỳ hơn là điểm khởi đầu cho một xu hướng tăng mới.
“Ở góc nhìn trung hạn, kịch bản được đánh giá có xác suất cao là vàng sẽ bước vào một “thập kỷ mất mát” mới, tương tự giai đoạn 2013-2019. Khi niềm tin vào sự ổn định kinh tế toàn cầu dần được khôi phục và khi kỷ luật tài chính thay thế cho các chính sách nới lỏng cực đoan, vai trò phòng vệ lạm phát của vàng sẽ suy yếu. Trong bối cảnh đó, vàng nhiều khả năng chỉ vận động đi ngang trong thời gian dài, mất dần sức hấp dẫn đối với dòng vốn thông minh”, ông Đức dự báo.
Những ngày gần đây, giới chuyên gia cũng đưa ra các bình luận xoay quanh sự thay đổi nhân sự cấp cao tại Cục Dự trữ Liên bang Mỹ (Fed), rằng việc bổ nhiệm ông Kevin Warsh, một nhân vật đại diện cho trường phái “diều hâu” phát đi tín hiệu mạnh mẽ về tính kỷ luật của Fed. Trái ngược với các kịch bản “tiền rẻ” kéo dài mà thị trường từng kỳ vọng, sự hiện diện của Warsh cho thấy Fed không còn sẵn sàng hy sinh ổn định dài hạn để phục vụ các mục tiêu chính trị ngắn hạn.
Đáng chú ý, lựa chọn này cũng đồng nghĩa với việc chấm dứt nỗi lo về các chu kỳ hạ lãi suất “bừa bãi”. So với các ứng viên theo xu hướng bơm tiền như Hasset - Giám đốc Hội đồng Kinh tế Quốc gia Mỹ, Warsh được xem là nhân tố then chốt giúp dập tắt kỳ vọng lạm phát cao kéo dài, yếu tố từng là nền tảng chính cho chu kỳ tăng nóng của vàng.
Hệ quả trực tiếp là kỷ luật tài chính được tái lập, rủi ro lạm phát đình trệ bị đẩy lùi, đồng USD được củng cố sức mạnh tương đối. Trong bối cảnh đó, bong bóng vàng tại vùng 5.500 USD/ounce trở nên không còn bền vững và sự dịch chuyển dòng tiền khỏi tài sản trú ẩn sang các tài sản có khả năng tạo ra tăng trưởng nội tại là xu hướng tất yếu.
Triển vọng chứng khoán Mỹ và Việt Nam
Ông Nguyễn Việt Đức cũng chia sẻ một trong những sai lầm phổ biến của nhà đầu tư là tiếp cận mối quan hệ giữa vàng và chứng khoán theo hướng nghịch chiều đơn giản. Đối với các nhà quản lý quỹ chuyên nghiệp, việc bảo toàn lợi nhuận vượt trội so với thị trường chung đòi hỏi cách tiếp cận dựa trên quy mô vốn hóa và bản chất tạo giá trị của từng loại tài sản.
 |
| Sự sụt giảm của giá vàng không nên được nhìn nhận như một rủi ro, mà là chỉ báo khởi đầu cho một chu kỳ dịch chuyển vốn quy mô lớn |
Tổng quy mô dòng vốn đầu tư vào vàng hiện chỉ dao động quanh mức 3.000 - 4.000 tỷ USD, con số này tỏ ra khá khiêm tốn nếu đặt cạnh quy mô khổng lồ của thị trường chứng khoán Mỹ, đặc biệt là chỉ số S&P 500. Điều này đồng nghĩa vàng không đủ năng lực để dẫn dắt một chu kỳ vốn dài hạn trong bối cảnh rủi ro hệ thống đã được kiểm soát.
Quan trọng hơn, vàng không tạo ra dòng tiền hay lợi nhuận nội tại. Trong môi trường lạm phát thấp, được kiểm soát quanh mức 1-2% nhờ chính sách tiền tệ kỷ luật, vàng dần trở thành một “tài sản chết”. Ngược lại, cổ phiếu đại diện cho năng suất, đổi mới công nghệ và lợi nhuận thực tế của doanh nghiệp, những yếu tố cốt lõi thu hút dòng vốn dài hạn.
Trên thị trường Mỹ, dù định giá P/E của S&P 500 đang ở mức cao, quanh 25 lần, rủi ro bong bóng công nghệ, đặc biệt là AI, được đánh giá chưa đủ lớn để gây ra một cú đổ vỡ mang tính hệ thống. Lợi nhuận thực tế từ các tập đoàn công nghệ lớn đang phần nào biện minh cho mặt bằng định giá hiện tại. Trong bối cảnh chính sách tiền tệ thắt chặt hơn, thị trường có thể tăng chậm lại, nhưng xu hướng chủ đạo vẫn là tích lũy trong tăng trưởng.
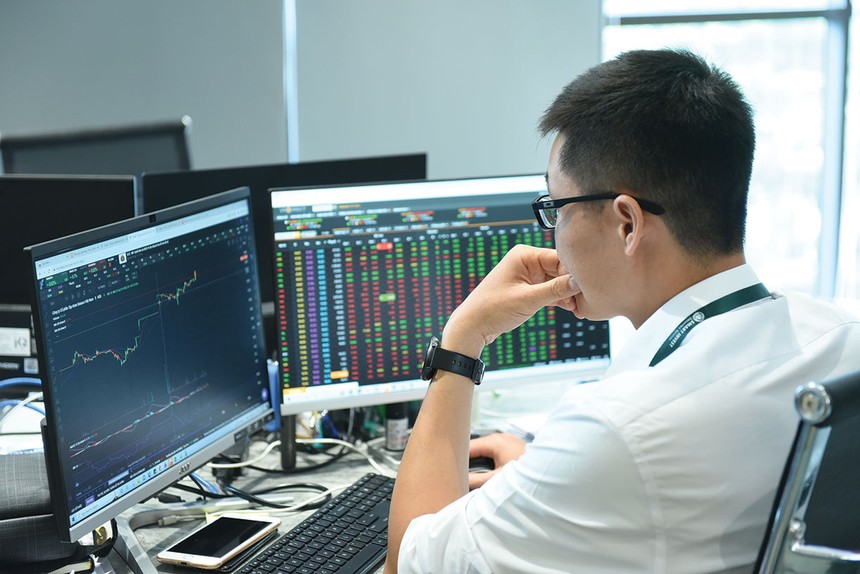
Tại Việt Nam, thị trường chứng khoán đang vận động trong một chu kỳ dài hạn nhiều triển vọng, kéo dài từ 2022 đến 2027, theo mô hình sóng Elliott. VN-Index đã xác lập đỉnh sóng 3 tại vùng 1.900 điểm và hiện đang nằm trong sóng 4 điều chỉnh, giai đoạn mang tính thanh lọc và tái phân bổ dòng vốn.
“Theo phân tích chu kỳ, nhịp điều chỉnh này nhiều khả năng sẽ tìm thấy đáy trong khoảng tháng 4 hoặc tháng 8/2026, với vùng hỗ trợ chiến lược quanh 1.530 - 1.600 điểm. Sau khi hoàn tất quá trình điều chỉnh, thị trường được kỳ vọng bước vào sóng 5 tăng trưởng mạnh mẽ hướng tới năm 2027.
Đặc biệt, giai đoạn này trùng khớp với khả năng nâng hạng thị trường theo các bộ tiêu chí của FTSE và MSCI, đóng vai trò như tín hiệu hoàn tất nhịp điều chỉnh và mở ra chu kỳ tăng trưởng cuối của sóng lớn.
Trong bối cảnh dòng vốn toàn cầu tái định vị, các nhà quản lý danh mục cần thực hiện chiến lược xoay vòng ngành một cách quyết liệt, loại bỏ các nhóm ngành đã bước qua đỉnh chu kỳ và tập trung vào các lĩnh vực hưởng lợi trực tiếp từ môi trường vĩ mô ổn định”, chuyên gia tại VPBankS khuyến nghị.
Có thể thấy sự sụt giảm của giá vàng không nên được nhìn nhận như một rủi ro, mà là chỉ báo khởi đầu cho một chu kỳ dịch chuyển vốn quy mô lớn. Trong bối cảnh kỷ luật tài chính được tái lập, dòng tiền thông minh sẽ tìm đến những khu vực tạo ra giá trị thực. Đối với thị trường Việt Nam, việc giữ vững kỷ luật đầu tư và tập trung vào các nhóm ngành dẫn dắt sẽ là chìa khóa để đón đầu sóng 5 của VN-Index trong giai đoạn 2026-2027.