Ngưỡng doanh thu miễn các loại thuế với hộ kinh doanh
 |
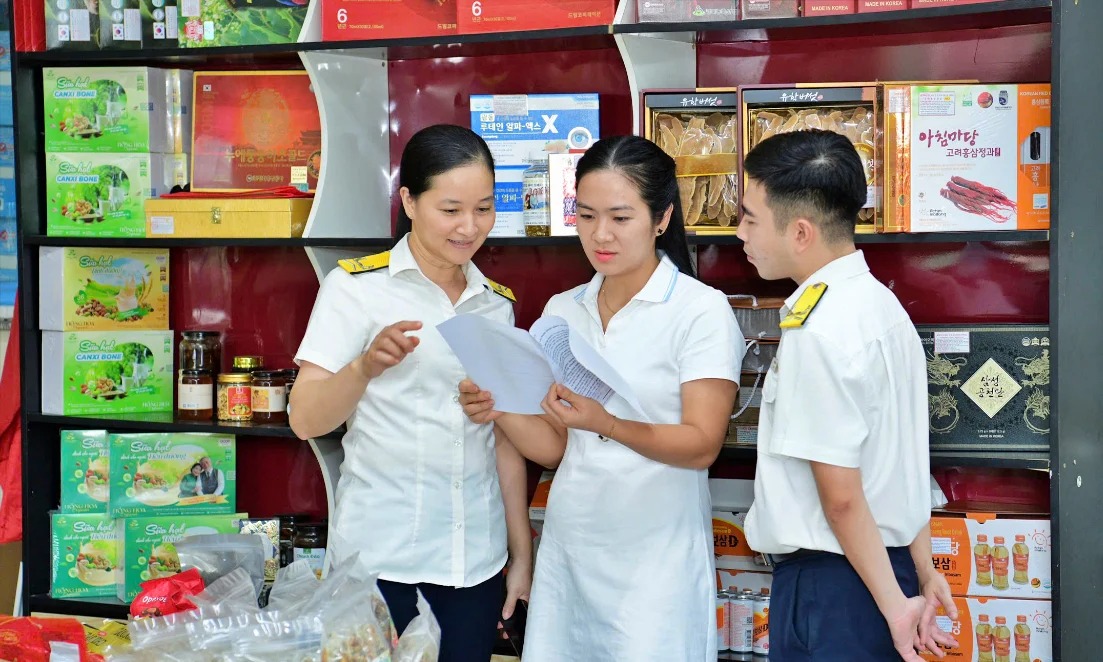
| Hộ kinh doanh có doanh thu dưới 500 triệu đồng/năm không phải nộp thuế GTGT và TNCN. Ảnh: Thanh Bình |
Trường hợp hộ kinh doanh được miễn các loại thuế
Theo quy định tại Nghị định 68/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh có mức doanh thu năm dưới 500 triệu đồng không thuộc đối tượng chịu thuế giá trị gia tăng và áp dụng phương pháp tính trực tiếp theo doanh thu bằng tỉ lệ % nhân doanh thu.
Cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm cả cá nhân đăng ký thành lập hộ kinh doanh hoặc người được các thành viên hộ gia đình ủy quyền làm người đại diện hộ kinh doanh (sau đây gọi là cá nhân kinh doanh) có mức doanh thu năm từ 500 triệu đồng trở xuống không phải nộp thuế thu nhập cá nhân. Cá nhân kinh doanh có doanh thu năm trên mức doanh thu quy định Luật Thuế thu nhập cá nhân.
Phương pháp tính thuế thu nhập cá nhân
Về phương pháp tính thuế, Nghị định số 68 nêu rõ, phương pháp tính thuế thu nhập cá nhân theo thuế suất nhân với doanh thu tính thuế áp dụng đối với cá nhân kinh doanh có doanh thu năm trên 500 triệu đồng đến 3 tỉ đồng. Thuế suất thuế thu nhập cá nhân áp dụng theo quy định tại Điều 7 Luật Thuế thu nhập cá nhân.
Phương pháp tính thuế thu nhập cá nhân theo thu nhập tính thuế nhân với thuế suất áp dụng đối với cá nhân kinh doanh có doanh thu năm trên 3 tỉ đồng và trường hợp cá nhân kinh doanh có doanh thu năm trên 500 triệu đồng đến 3 tỉ đồng lựa chọn phương pháp này.
Thu nhập tính thuế được xác định bằng doanh thu của hàng hóa, dịch vụ bán ra trừ chi phí liên quan đến hoạt động sản xuất, kinh doanh trong kỳ tính thuế.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 3 tỉ đồng, hoặc có doanh thu từ trên 500 triệu đồng đến 3 tỉ đồng đang áp dụng phương pháp tính thuế theo thu nhập tính thuế nhân thuế suất, thì phải ổn định phương pháp tính thuế trong 2 năm liên tục, kể từ năm đầu tiên áp dụng.
Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu từ trên 500 triệu đồng đến 3 tỉ đồng đang áp dụng phương pháp thuế suất nhân doanh thu, nếu kết thúc năm xác định doanh thu thực tế trên 3 tỉ đồng thì từ năm tiếp theo phải chuyển sang phương pháp tính thuế theo thu nhập tính thuế nhân thuế suất.
Doanh thu xác định thuế thu nhập cá nhân
Nghị định 68 quy định, doanh thu là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà hộ kinh doanh, cá nhân kinh doanh được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền.
Doanh thu này bao gồm cả các khoản thưởng được nhận, khoản được nhận từ hỗ trợ đạt doanh số, khuyến mại, chiết khấu thanh toán, khoản hỗ trợ được nhận bằng tiền hoặc không bằng tiền, các khoản bồi thường vi phạm hợp đồng, bồi thường khác liên quan đến hoạt động kinh doanh, doanh thu khác mà cá nhân kinh doanh được nhận không phân biệt đã thu được tiền hay chưa thu được tiền, không bao gồm chiết khấu thương mại, giảm giá hàng bán và giá trị hàng bán bị trả lại.