Tài chính tiêu dùng tiếp tục mở rộng
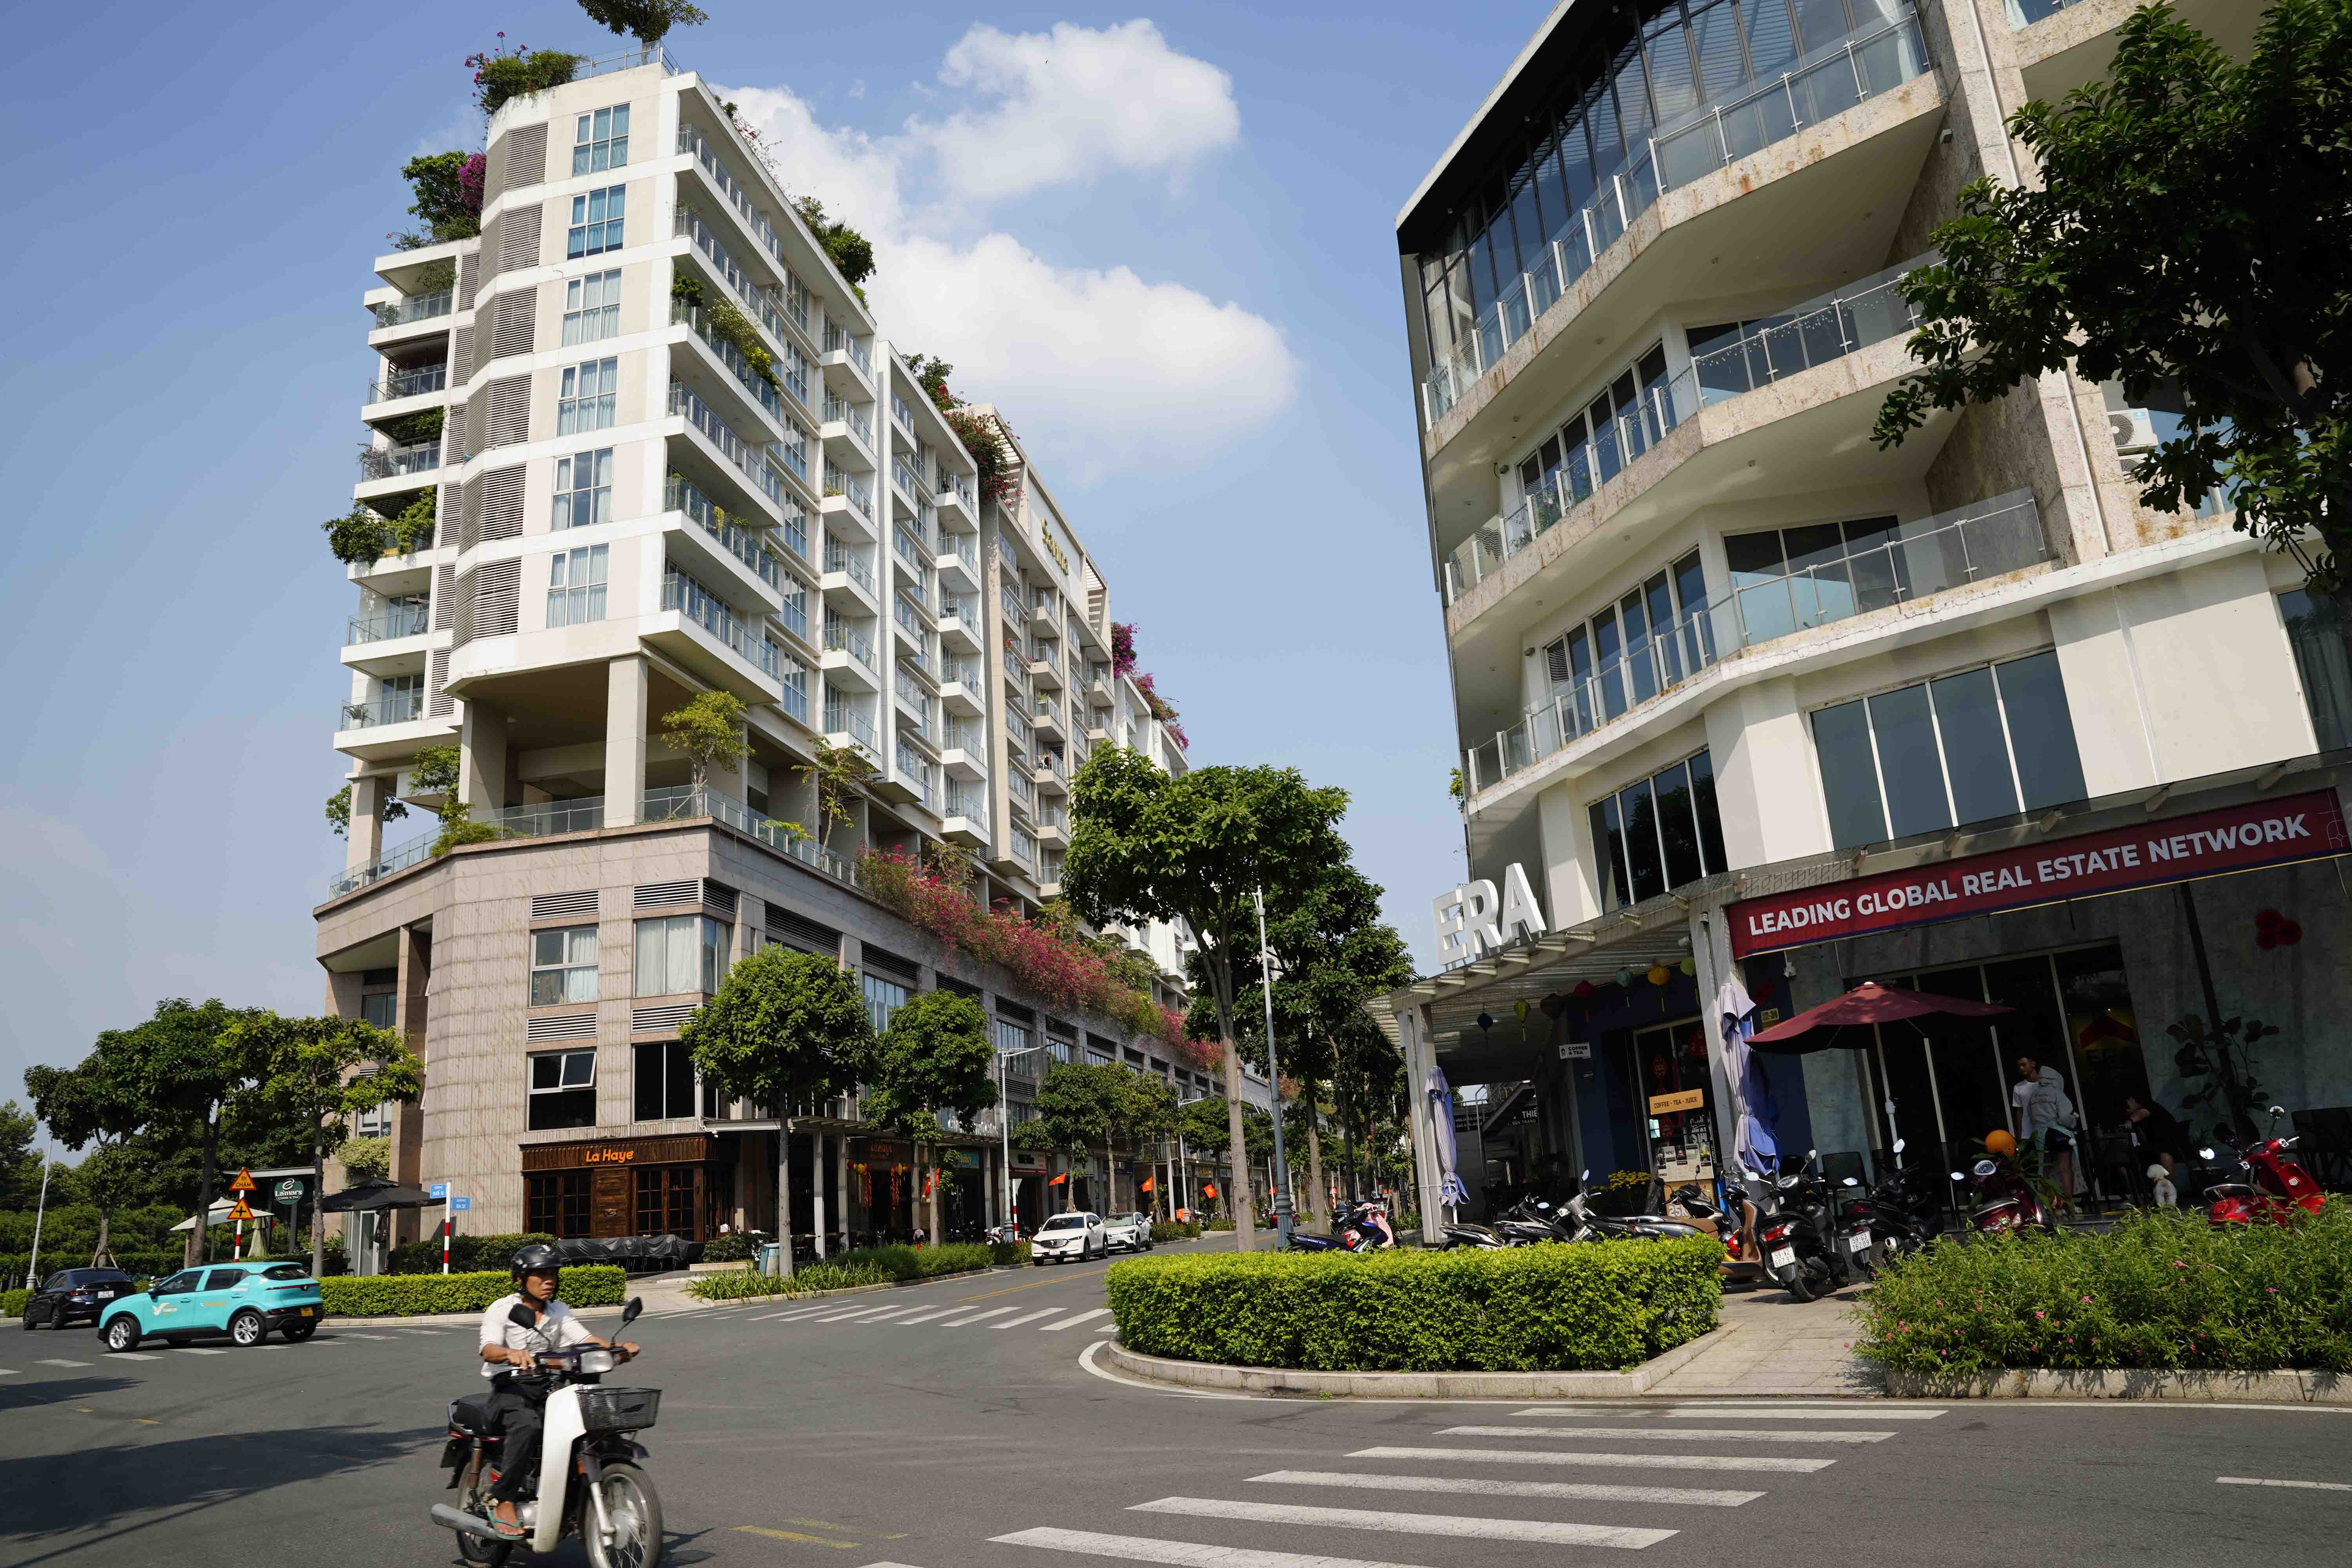 |
| Theo Ngân hàng Nhà nước, hơn 60% tín dụng tiêu dùng là vào mua nhà ở - Ảnh: Đình Hải |
Ông Nguyễn Đức Lệnh - Phó Giám đốc Ngân hàng Nhà nước (NHNN) chi nhánh Khu vực 2, cho biết tính đến cuối tháng 6 năm nay, tổng dư nợ tín dụng cho vay tiêu dùng tại khu vực này đạt khoảng 1,445 triệu tỷ đồng, chiếm 27,1% tổng dư nợ tín dụng. So với cùng kỳ năm 2024, mức tăng trưởng đạt 13,4%, cho thấy vai trò ngày càng rõ nét của tín dụng tiêu dùng trong việc thúc đẩy tăng trưởng kinh tế.
Trong đó, TP. Hồ Chí Minh tiếp tục là thị trường lớn nhất của tín dụng tiêu dùng, với dư nợ đạt 1,343 triệu tỷ đồng, chiếm 93% tổng dư nợ tiêu dùng toàn vùng. Địa bàn Đồng Nai đứng sau với dư nợ tiêu dùng đạt 102 nghìn tỷ đồng, chiếm 7%.
Điểm đáng chú ý là dòng vốn cho vay tiêu dùng chủ yếu vẫn chảy vào mục đích mua, thuê mua, xây dựng hoặc sửa chữa nhà ở, với dư nợ lên tới 877,2 nghìn tỷ đồng, tương đương 60,7% tổng dư nợ tiêu dùng toàn vùng.
Theo ông Nguyễn Đức Lệnh, đây là nhóm nhu cầu có tính ổn định và lâu dài, gắn với nhu cầu sử dụng thực tế của người dân. Dù thị trường bất động sản còn thận trọng, nhưng nhu cầu nhà ở để ở, không phải đầu cơ, vẫn giữ nhịp tăng ổn định.
Ngoài lĩnh vực bất động sản, một điểm sáng khác là tín dụng tiêu dùng cho mua sắm đồ dùng, trang thiết bị gia đình đến cuối tháng 6/2025 đạt 233,5 nghìn tỷ đồng, tăng 17,8% so với cuối năm 2024, chiếm 16% trong tổng dư nợ tín dụng tiêu dùng.
Mức tăng này không chỉ phản ánh nhu cầu cải thiện chất lượng sống của người dân, mà còn tác động trực tiếp tới chuỗi cung ứng sản xuất và phân phối thiết bị gia dụng, điện máy, nội thất…, tạo ra hiệu ứng lan tỏa tích cực tới các ngành sản xuất – kinh doanh.
Theo các chuyên gia kinh tế, với mức tăng 6%, tín dụng tiêu dùng hiện đang bám sát nhịp tăng trưởng tín dụng toàn khu vực (tăng 6,3%). Đồng thời đóng vai trò như một “trụ cột mềm” bên cạnh hai động lực truyền thống là xuất khẩu và đầu tư.
Theo NHNN Khu vực 2, chính sách tiền tệ ổn định, cùng với việc phát triển đa dạng các sản phẩm tín dụng tiêu dùng – đặc biệt là gắn với ứng dụng công nghệ tài chính, hình thức vay linh hoạt, và thanh toán số hóa – đã góp phần mở rộng độ phủ tín dụng tiêu dùng an toàn và hiệu quả.
Với định hướng phát triển tài chính toàn diện, việc mở rộng tín dụng tiêu dùng không chỉ giúp người dân dễ dàng tiếp cận nguồn vốn phục vụ đời sống, mà còn kích thích sản xuất, tiêu dùng nội địa và tăng trưởng kinh tế.
Các ngân hàng thương mại và công ty tài chính đang tăng cường triển khai các giải pháp vay tiêu dùng nhanh, hạn mức phù hợp, không cần thế chấp tài sản, đặc biệt nhắm đến phân khúc lao động phổ thông, tiểu thương và hộ kinh doanh nhỏ – nhóm khách hàng vốn khó tiếp cận tín dụng ngân hàng truyền thống.
| Cùng với chính sách miễn giảm thuế giá trị gia tăng (VAT) của Chính phủ với hầu hết các nhóm hàng tiêu dùng, ngành Ngân hàng đang triển khai nhiều chương trình tín dụng kích thích tín dụng mảng tín dụng tiêu dùng tăng mạnh trong thời gian tới. Ví dụ, gói tín dụng 145 ngàn tỷ đồng của các ngân hàng dành cho cá nhân mua nhà ở, dành cho chủ đầu tư đủ điều kiện phát triển nhà ở xã hội, nhà ở công nhân… Các ngân hàng cũng đã xây dựng ra các gói tín dụng dành cho người trẻ dưới 35 tuổi để vay vốn mua nhà ở tạo lập cuộc sống theo chủ trương của Chính phủ. Ngoài ra, Chính phủ cũng đang có chính sách tín dụng cho người nghèo mà Ngân hàng Chính sách xã hội đang thực hiện cho vay đối với cá nhân có nhu cầu vay vốn mua, thuê mua nhà ở xã hội và vay vốn sửa chữa nhà ở… |