Habeco và Sabeco “chịu trận” vì hồi tố
Nếu Habeco và Sabeco bị truy thu hơn 1.247 tỷ đồng thuế tiêu thụ đặc biệt (TTĐB) thì không chỉ DN bị thiệt hại mà nguy cơ nhà nước sẽ thất thu cả chục nghìn tỷ đồng.
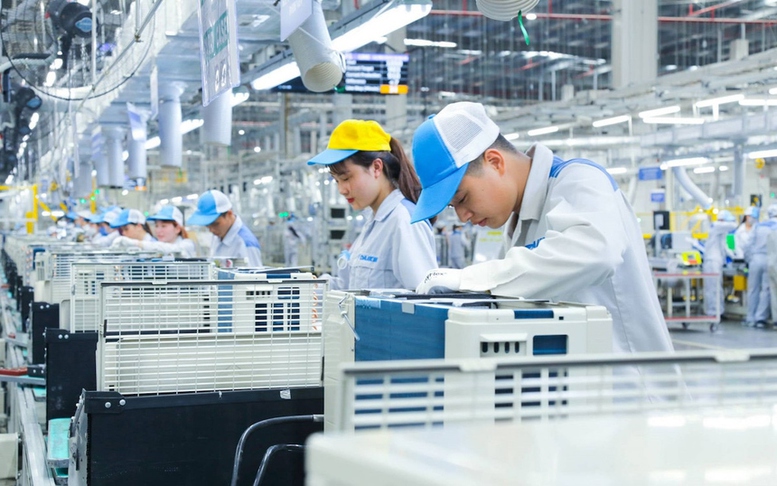
[caption id="attachment_33120" align="aligncenter" width="588"] Trong khi cả Habeco và Sabeco đều thực hiện tính thuế và nộp thuế theo hướng dẫn của Tổng cục Thuế thì Kiểm toán Nhà nước lại bắt truy thu hơn 1.247 tỷ đồng thuế TTĐB (Ảnh: Dây chuyền đóng chai của Habeco)[/caption]
Hiện nay nhà nước đang nắm 82% vốn tại TCty CP Rượu bia nước giải khát Hà Nội (Habeco) và 89% vốn tại TCty CP Rượu bia nước giải khát Sài Gòn (Sabeco).
Khi cơ quan chức năng “đá nhau”
Mặc dù cả cả Habeco và Sabeco đều thực hiện tính thuế và nộp thuế tiêu thụ đặc biệt (TTĐB) theo hướng dẫn của Tổng cục Thuế. Tuy nhiên, Kiểm toán Nhà nước lại bắt hai DN này phải hồi tố và truy thu hơn 1.247 tỷ đồng thuế TTĐB. Điều đáng nói là những quyết định truy thu này lại thiếu căn cứ pháp luật.
Ông Nguyễn Sỹ Cương – Phó chủ nhiệm Ủy ban Đối ngoại của Quốc hội cho rằng, truy thu thuế thì phải dựa vào căn cứ pháp luật, và phải giữ vững lập trường không thể có chuyện hôm nay Tổng cục Thuế hướng dẫn DN một đằng rồi mai thấy kiểm toán nói một nẻo thì lại bắt DN phải nộp thuế được. Cách làm của Kiểm toán Nhà nước còn vô lý hơn khi bắt DN phải hồi tố truy thu thuế TTĐB từ năm 2012 – 2015. Trong khi, những quy định về cách tính thuế TTĐB đó lại có hiệu lực từ ngày 01/1/2016 – ông Cương bức xúc.
Kiểm toán Nhà nước đã truy thu thuế TTĐB năm 2013 đối với Sabeco gần 409 tỷ đồng, truy thu thuế TTĐB từ năm 2015 – tháng 9/2015 của Habeco hơn 838 tỷ đồng. Lý do truy thu “giá tính thuế TTĐB phải là giá bán ra của Cty CP thương mại khu vực, không phải là giá bán ra tại Cty TNHH một thành viên thương mại Sabeco”. Còn đối với Habeco “giá tính thuế TTĐB phải là giá bán ra của Cty bao tiêu sản phẩm, không phải là giá bán ra tại Cty mẹ”.
Bà Vũ Thị An – GĐ Cty tư vấn tài chính C&A cho rằng, vấn đề chính là phải làm rõ ai sai, ai đúng. Habeco và Sabeco đã thực hiện theo hướng dẫn của Tổng cục Thuế. Cách tính thuế này cũng phù hợp với quy định tại Nghị định 113/2011/NĐ-CP. Theo đó, đối tượng nộp thuế TTĐB đối với hàng hóa sản xuất trong nước là các DN sản xuất ra sản phẩm chịu thuế. Giá tính thuế là giá bán cho DN thương mại, nhưng không thấp hơn 10% giá của DN thương mại bán ra.
Cả Habeco và Sabeco đều có những Cty con. Do đó, hai DN này đã làm công văn hỏi Tổng cục Thuế thì được trả lời giá tính thuế TTĐB là giá bán từ Cty mẹ cho Cty con và không thấp hơn giá bán của Cty con ra thị trường 10%. Bà An giải thích, 10% ở đây là giá các Cty mẹ triết khấu cho Cty con.
Tuy nhiên, Kiểm toán Nhà nước lại tính thuế theo cách của Thông tư 195/2015 của Bộ Tài chính có hiệu lực từ 01/1/2016. Theo đó, giá tính thuế được tính từ Cty con bán ra nên mới đội thêm 1.247 tỷ đồng thuế TTĐB.
Pháp luật Việt Nam không cho phép hồi tố
Nhưng Thông tư 195 mới có hiệu lực 6 tháng. Đến 01/7/2016, Chính phủ đã ban hành Nghị định 100/2016. Nghị định này quay trở lại cách tính thuế TTĐB như cũ đó là tính theo giá bán ra của nhà sản xuất hay còn gọi là Cty mẹ – bà An giải thích.
Tuy nhiên, kiểm toán tự mình hiểu một kiểu không căn cứ vào các hướng dẫn của cơ quan thuế. Kiểm toán Nhà nước đã hồi tố truy thu thuế đối với 2 DN trên, còn Bộ Tài chính lại nhượng bộ yêu cầu DN phải nộp phần thuế truy thu đó.
Theo ông Nguyễn Sinh Nhật Tân – Vụ trưởng Vụ Pháp chế (Bộ Công Thương), pháp luật của Việt Nam không cho phép hồi tố những quy định bất lợi đối với người dân và DN. Tuy nhiên, từ hơn một năm qua vấn đề hồi tố của Kiểm toán Nhà nước đã được trải qua không biết bao nhiêu cuộc họp và đối thoại. Thực tế, Bộ Công Thương đã rất nhiều lần mời Bộ Tài chính và Tổng cục Thuế tới tham dự đều không có người tham gia.
Ông Đậu Anh Tuấn – Trưởng ban Pháp chế VCCI cho rằng, môi trường đầu tư kinh doanh của Việt Nam sẽ bị ảnh hưởng nghiêm trọng nếu cứ để xảy ra tình trạng tiền hậu bất nhất của các cơ quan nhà nước.
Theo Bá Tú (DĐDN)