

Doanh thu cho thuê nhà dưới 1 tỷ đồng vẫn phải khai báo thuế
 |
| Từ ngày 1/1/2026, cá nhân cho thuê bất động sản có doanh thu từ 1 tỷ đồng/năm trở xuống không phải nộp thuế GTGT và thuế TNCN, nhưng vẫn phải thực hiện nghĩa vụ thông báo doanh thu và tài khoản thanh toán theo quy định |
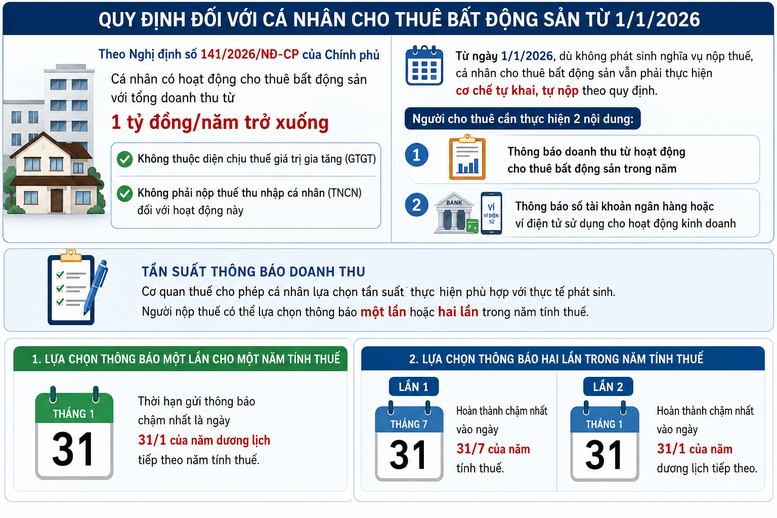
Theo Nghị định số 141/2026/NĐ-CP của Chính phủ, cá nhân có hoạt động cho thuê bất động sản với tổng doanh thu từ 1 tỷ đồng/năm trở xuống không thuộc diện chịu thuế giá trị gia tăng (GTGT) và không phải nộp thuế thu nhập cá nhân (TNCN) đối với hoạt động này.
Tuy nhiên, từ ngày 1/1/2026, dù không phát sinh nghĩa vụ nộp thuế, cá nhân cho thuê bất động sản vẫn phải thực hiện cơ chế tự khai, tự nộp theo quy định. Theo đó, người cho thuê cần thực hiện hai nội dung gồm thông báo doanh thu từ hoạt động cho thuê bất động sản trong năm và thông báo số tài khoản ngân hàng hoặc ví điện tử sử dụng cho hoạt động kinh doanh.
Đối với việc thông báo doanh thu, cơ quan thuế cho phép cá nhân lựa chọn tần suất thực hiện phù hợp với thực tế phát sinh. Cụ thể, người nộp thuế có thể lựa chọn thông báo một lần hoặc hai lần trong năm tính thuế.
Trường hợp lựa chọn thông báo một lần cho một năm tính thuế, thời hạn gửi thông báo chậm nhất là ngày 31/1 của năm dương lịch tiếp theo năm tính thuế.
Trong khi đó, nếu lựa chọn thông báo hai lần trong năm tính thuế, lần thứ nhất phải hoàn thành chậm nhất vào ngày 31/7 của năm tính thuế, còn lần thứ hai thực hiện chậm nhất vào ngày 31/1 của năm dương lịch tiếp theo.
Khi thực hiện thông báo doanh thu, cá nhân sử dụng Mẫu số 01/BĐS ban hành kèm theo Thông tư số 50/2026/TT-BTC ngày 13-5-2026 của Bộ Tài chính.
Đối với trường hợp có từ hai bất động sản cho thuê trở lên, người nộp thuế cần lập thêm Phụ lục Bảng kê chi tiết bất động sản theo Mẫu số 01/BK-BĐS ban hành kèm theo Thông tư số 18/2026/TT-BTC ngày 5-3-2026 của Bộ Tài chính để kê khai đầy đủ thông tin của từng bất động sản phát sinh hoạt động cho thuê.
Việc thông báo doanh thu được thực hiện hoàn toàn bằng phương thức điện tử. Người dân có thể thực hiện trên ứng dụng eTax Mobile hoặc thông qua Hệ thống Thông tin giải quyết thủ tục hành chính Thuế tại địa chỉ dichvucong.gdt.gov.vn.
Tuy nhiên, đối với các trường hợp đặc biệt như người cao tuổi, người khuyết tật, người thuộc diện bảo trợ xã hội, người sinh sống tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn hoặc các trường hợp bất khả kháng khác không thể giao dịch điện tử, hồ sơ có thể được nộp trực tiếp hoặc gửi qua dịch vụ bưu chính đến Trung tâm Phục vụ hành chính công cấp xã.
Một điểm đáng chú ý là cá nhân có nhiều bất động sản cho thuê trên cùng địa bàn hoặc tại nhiều tỉnh, thành phố khác nhau được quyền lựa chọn một cơ quan thuế nơi có bất động sản cho thuê để thực hiện việc thông báo doanh thu.
Bên cạnh đó, người cho thuê bất động sản cũng phải thực hiện thông báo số tài khoản ngân hàng hoặc ví điện tử sử dụng trong hoạt động kinh doanh.
Thông tin này được tích hợp ngay trên Mẫu số 01/BĐS tại các chỉ tiêu [06], [06.1] và [06.2]. Cá nhân chỉ cần kê khai một lần trong trường hợp chưa từng gửi thông báo cho cơ quan thuế hoặc thông tin tài khoản, ví điện tử chưa được thể hiện trong hợp đồng cho thuê bất động sản.
Về thời hạn, việc thông báo số tài khoản ngân hàng hoặc ví điện tử được thực hiện tương ứng với thời hạn thông báo doanh thu đã lựa chọn.
Như vậy, dù doanh thu cho thuê bất động sản dưới ngưỡng 1 tỷ đồng/năm và không phải nộp thuế GTGT, thuế TNCN, cá nhân cho thuê vẫn cần thực hiện đầy đủ nghĩa vụ thông báo doanh thu và tài khoản thanh toán theo quy định. Việc tuân thủ đúng thời hạn, đúng mẫu biểu và đúng phương thức kê khai sẽ giúp người nộp thuế bảo đảm hồ sơ đầy đủ, tránh các vướng mắc phát sinh trong quá trình cho thuê bất động sản.
Anh Minh