Chứng khoán cần nhiều hành động
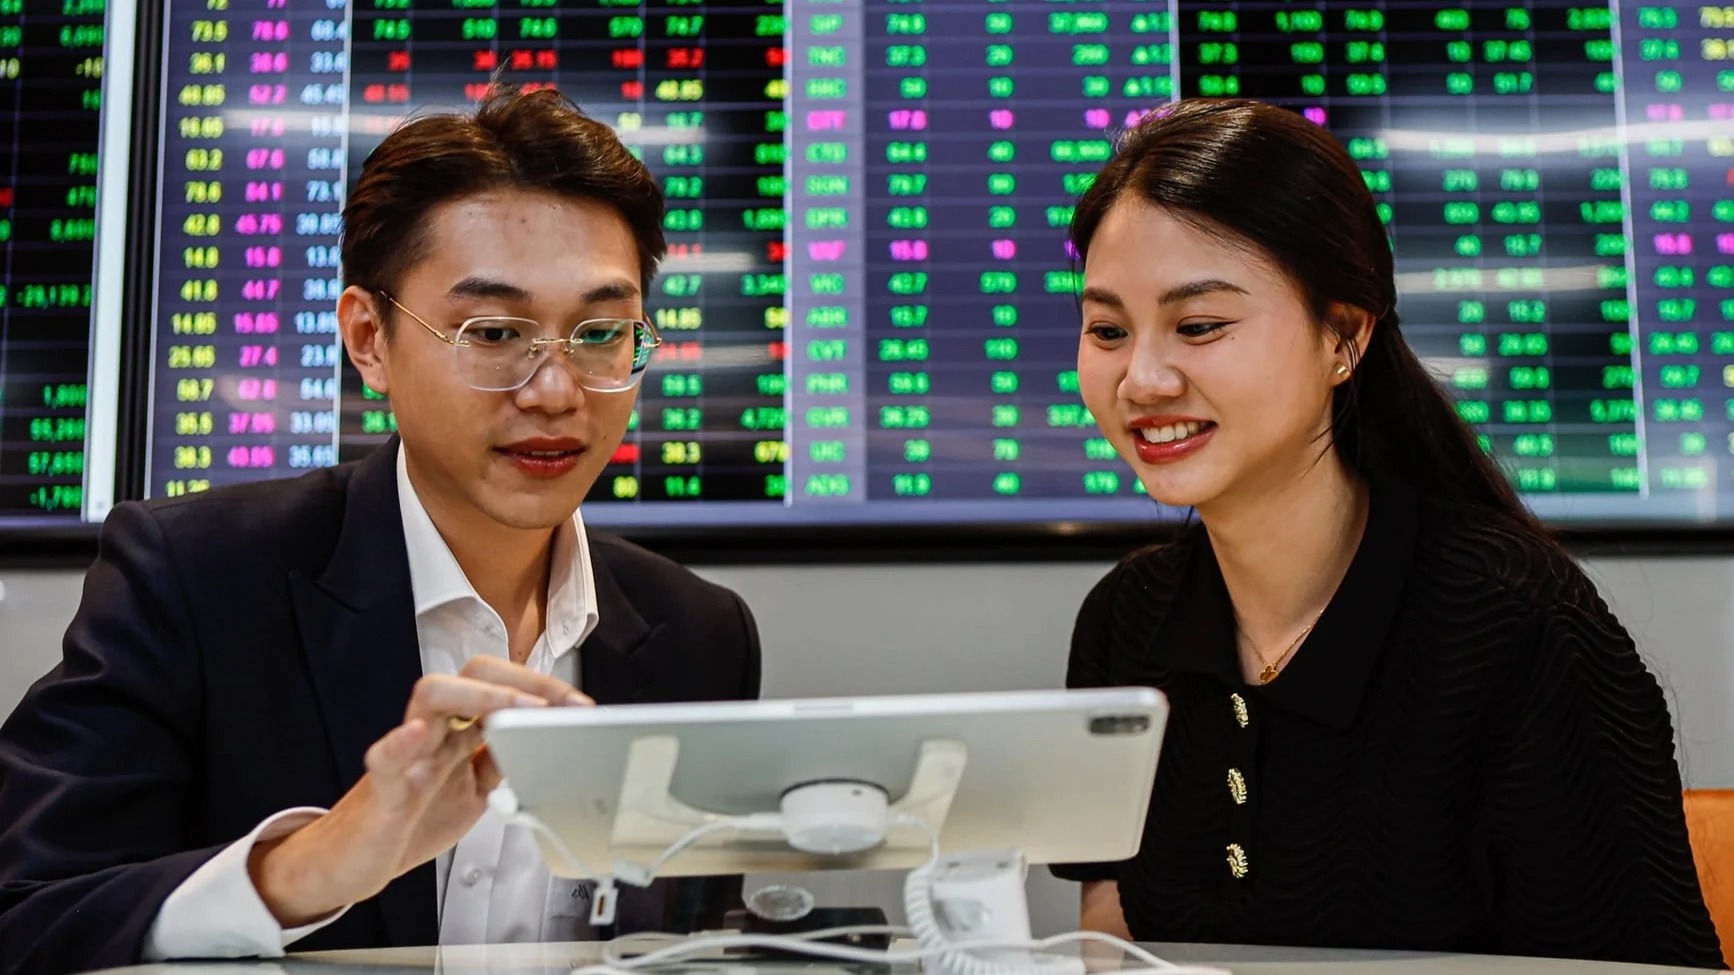
Phiên giao dịch chứng khoán tại Công ty chứng khoán Yuanta Việt Nam, quận 1, TP.HCM - Ảnh: QUANG ĐỊNH
Nhiều nhà đầu tư lo ngại khối ngoại vẫn bán ròng tại thị trường chứng khoán (TTCK) Việt Nam. Nhưng thực chất điều này xảy ra ở hầu hết các thị trường châu Á.
Chiến lược bán ròng
Sau đợt Mỹ thông qua gói cứu trợ bằng chính sách tiền tệ chưa từng có tiền lệ nhằm kích thích kinh tế, xu hướng bán ròng thể hiện càng rõ rệt vì các chính sách này góp phần khiến lạm phát kỳ vọng và chi phí đi vay dài hạn tăng lên, đẩy nhanh dòng vốn chảy ra nước ngoài quay về lại Mỹ.
Chỉ trong hơn 1 quý đầu năm 2021 (tính đến 9-3), khối ngoại đã bán ròng 518 triệu USD trên thị trường Việt Nam. Mức bán ròng của cả năm 2020 của khối này là 876 triệu USD. Trong khi đó, khối ngoại cũng rút tiền khỏi TTCK Hàn Quốc 9 tỉ USD, Thái Lan 791 triệu USD, Philippines 749 triệu USD, Malaysia 338 triệu USD...
TTCK Mỹ hồi phục mạnh mẽ, thu hút dòng vốn ra nước ngoài quay trở về với các cổ phiếu công nghệ (được xem là lĩnh vực "miễn dịch" COVID-19). Hơn nữa, đồng USD tăng giá cũng đẩy mạnh xu hướng này.
Tiềm năng của TTCK Việt Nam vẫn thu hút sự quan tâm của nhiều nhà đầu tư nước ngoài. Ngay cả khi thế giới bị ảnh hưởng bởi đại dịch, Việt Nam vẫn có yếu tố hưởng lợi, như xu hướng di dời nhà máy sang Việt Nam. Đây là tín hiệu tốt cho sự phát triển sản xuất, bùng nổ kinh tế, từ đó thu hút thêm nhà đầu tư.
Nhưng Việt Nam còn nhiều việc cần làm để TTCK phát triển mạnh hơn.
Phát triển cạnh tranh toàn cầu
Chúng tôi kỳ vọng dòng vốn nước ngoài vào thị trường Việt Nam, sau khi được tổ chức Morgan Stanley Capital International (MSCI) và Financial Times Stock Exchange (FTSE) phân loại lại. Hiện tại Việt Nam nằm trong danh sách theo dõi để được nâng cấp từ thị trường cận biên lên thị trường mới nổi.
Nghị định 155/2020 quy định tỉ lệ sở hữu nước ngoài tại công ty đại chúng có thể lên đến 50% vốn điều lệ. Trong một số trường hợp, tỉ lệ sở hữu nước ngoài là không hạn chế. Nhưng đến nay chỉ số ít công ty niêm yết loại bỏ hoàn toàn trần sở hữu cho khối ngoại.
Thậm chí, ngôn ngữ vẫn đang là rào cản. Phần lớn báo cáo tài chính kiểm toán và các tài liệu khác là bằng tiếng Việt. Ngay thông tin từ sở giao dịch chứng khoán hoặc các quy định không phải đều có sẵn bản tiếng Anh.
Trên thị trường quốc tế, các nhà đầu tư quan tâm nhiều hơn đến các công ty hàng đầu có tính cạnh tranh toàn cầu, được niêm yết trên các TTCK như Mỹ, Hong Kong... Với tầm nhìn dài hạn, để thu hút thêm nhà đầu tư lớn nước ngoài, doanh nghiệp Việt Nam cần phát triển mạnh mẽ hơn nữa, có năng lực cạnh tranh toàn cầu.
Đây là điểm mấu chốt giúp TTCK Việt Nam phát triển tầm quốc tế, hấp dẫn hơn. Bên cạnh đó, việc hỗ trợ và thúc đẩy các doanh nghiệp FDI niêm yết cũng rất quan trọng, cần làm.
TTCK 2021 sẽ tăng trưởng 20%?
Việt Nam có rất nhiều tiềm năng để phát triển kinh tế cũng như TTCK, như kinh tế vĩ mô ổn định, thu nhập đầu người tăng nhanh. Nghiên cứu mới cho thấy những người trẻ đang có xu hướng dùng tiền để đầu tư thay vì tiết kiệm để nghỉ hưu sớm (nghỉ hưu sớm là xu hướng gia tăng, khi 63% người trẻ đề cập vấn đề này).
Ngày càng nhiều vốn FDI đổ vào Việt Nam, nhiều hiệp định thương mại được ký kết, nên chúng tôi dự báo Việt Nam-Index sẽ tăng trưởng khoảng 20% vào năm 2021.
Có 5 cơ sở vững chắc: Thứ nhất, thanh khoản TTCK dồi dào, hỗ trợ bởi các nhà đầu tư nhỏ lẻ. Thứ hai, tầm nhìn nâng hạng từ thị trường cận biên lên mới nổi. Thứ ba, các sáng kiến cải thiện tính minh bạch của TTCK.
Thứ tư, làn sóng IPO (phát hành cổ phiếu lần đầu ra công chúng) của các ngân hàng hoặc chuyển sang sàn giao dịch chính. Thứ năm, thúc đẩy cổ phần hóa doanh nghiệp nhà nước.