

Huy động 100 đồng, cho vay 112 - 117 đồng: Ngân hàng đối mặt áp lực cân đối nguồn vốn
Chia sẻ tại họp báo mới đây, ông Phạm Chí Quang, Vụ trưởng Vụ Chính sách tiền tệ, Ngân hàng Nhà nước (NHNN) cho biết các ngân hàng đang phải đối mặt với áp lực về cân đối nguồn vốn. Đây là khó khăn lớn nhất của ngành ngân hàng trong 5 năm trở lại đây khi tốc độ tăng trưởng tín dụng luôn vượt xa tốc độ huy động vốn.
Cụ thể, ông Quang cho hay, bình quân trong giai đoạn 2021 – 2025, tăng trưởng tín dụng luôn cao hơn tăng trưởng huy động vốn khoảng 3,8 điểm phần trăm, tăng áp lực lên các chỉ tiêu an toàn của hệ thống, đặc biệt là tỷ lệ LDR (tỷ lệ cho vay trên huy động).
“Tỷ lệ LDR hiện đang ở mức khá cao, dao động trong khoảng từ 112 – 117%. Tức là cứ 100 đồng tiền gửi thì hệ thống đang cho vay khoảng 112 – 117 đồng, đồng nghĩa với việc khoảng 12 – 17 đồng dư nợ được tài trợ từ các nguồn vốn khác ngoài tiền gửi của khách hàng”, đại diện NHNN cho biết.
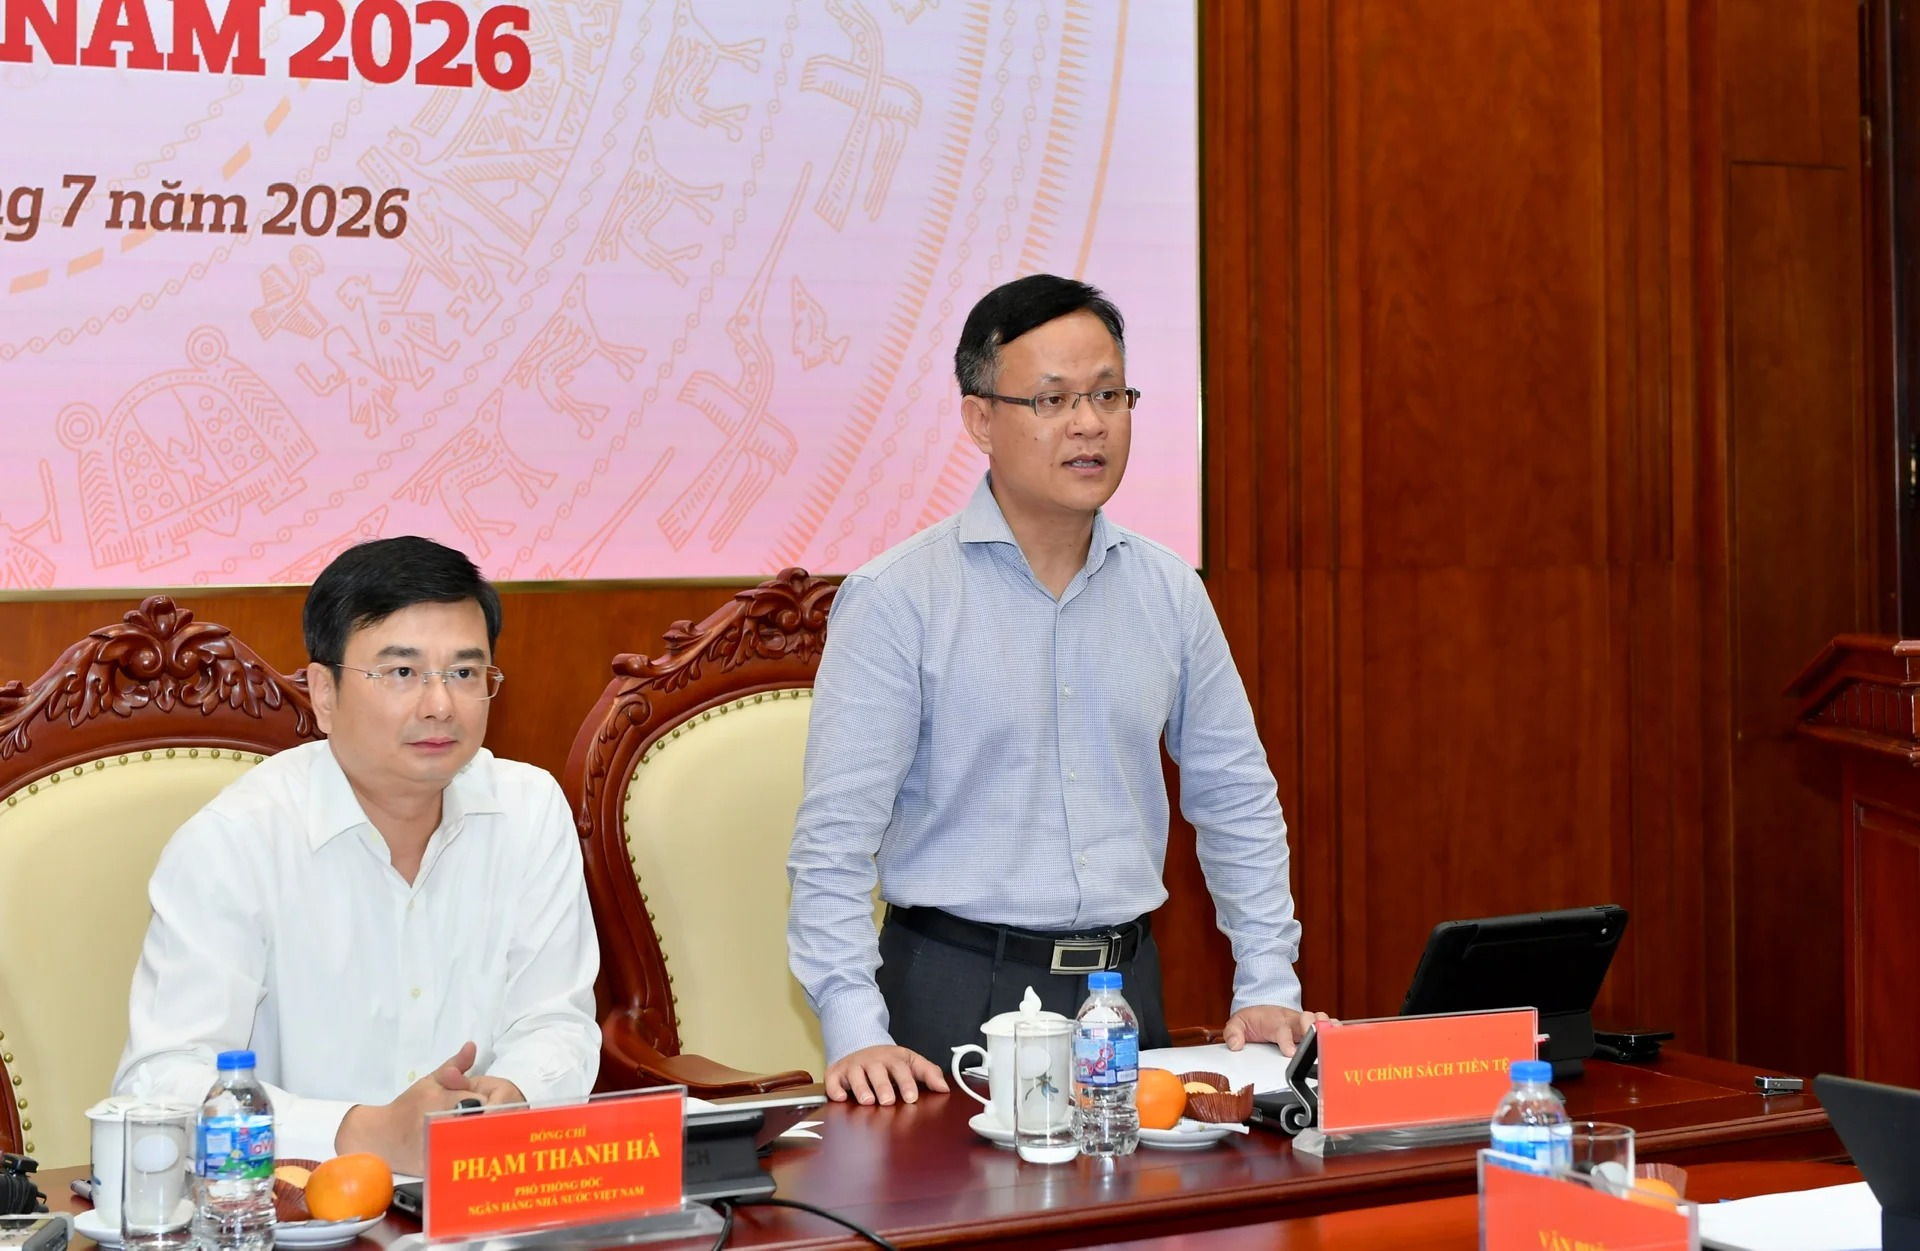 |
| Ông Quang cho biết các ngân hàng đang phải đối mặt với áp lực về cân đối nguồn vốn. |
Để giải bài toán này, thời gian gần đây, NHNN và Chính phủ đã triển khai đồng bộ nhiều giải pháp quan trọng. Mới đây, Chính phủ đã ban hành Nghị quyết 168, cho phép Bộ Tài chính nâng tỷ lệ tiền gửi của Kho bạc Nhà nước (KBNN) tại các ngân hàng thương mại nhà nước lên trên mức 50%. Trước đó, theo quy định hiện hành, KBNN chỉ được gửi tối đa 50% tiền gửi tại các ngân hàng thương mại nhà nước, phần còn lại gửi tại NHNN.
Song song với đó, NHNN cũng đã ban hành Thông tư 25, cho phép tính 20% số dư tiền gửi của KBNN vào tỷ lệ LDR. Ông Quang cho biết những điều chỉnh này góp phần cải thiện các chỉ tiêu an toàn của các ngân hàng thương mại, đặc biệt là tỷ lệ LDR. Ngoài ra, trong thời gian tới, nếu cần thiết, NHNN sẽ tiếp tục nghiên cứu, điều chỉnh các quy định nhằm hỗ trợ tốt hơn các tỷ lệ an toàn của hệ thống ngân hàng thương mại.
Số liệu thống kê cho thấy, tại cuối năm 2025, số dư tiền gửi Kho bạc tại nhóm Big4 dao động khoảng 400–500 nghìn tỷ đồng, gần chạm ngưỡng theo quy định đấu thầu tiền gửi của KBNN và tương đương hoặc vượt số dư tiền gửi không kỳ hạn của ngân hàng thương mại để tại NHNN của hệ thống, ước khoảng 400 nghìn tỷ đồng. Đến cuối tháng 3/2026, tổng số dư tiền gửi Kho bạc tại các tổ chức tín dụng đạt khoảng 626,7 nghìn tỷ đồng, trong đó nhóm Big4 nắm giữ khoảng 624,2 nghìn tỷ đồng.
 |
| Lượng tiền gửi Kho bạc tại hệ thống ngân hàng tính đến cuối tháng 4/2026. |
Trong báo cáo mới đây, các chuyên gia của Chứng khoán Rồng Việt (VDSC) nhận định những động thái của KBNN sẽ có tác động nhất định đến lãi suất trên cả thị trường 1 (tiền gửi dân cư và tổ chức kinh tế) và thị trường 2 (liên ngân hàng). Khi nguồn thu ngân sách chảy vào tài khoản Kho bạc thì một lượng tiền được “rút” khỏi nguồn huy động thị trường 1, qua đó tác động đến lãi suất huy động thị trường 1.
Ngược lại, khi KBNN gửi tiền trở lại các nhóm Big4, nguồn vốn này có thể nhanh chóng bổ sung thanh khoản và tác động đến lãi suất thị trường 2 (tiền gửi liên ngân hàng). Do đó, lãi suất thị trường 2 không chỉ chịu ảnh hưởng từ hoạt động điều tiết của NHNN thông qua OMO, mà còn phụ thuộc đáng kể vào lượng tiền gửi Kho bạc. Đồng thời, khi một lượng tiền gửi Kho bạc được tính vào mẫu số (từ năm 2023) của tỷ lệ LDR tại nhóm Big4, áp lực cân đối huy động – tín dụng được giảm bớt, qua đó có thể hỗ trợ lãi suất cho vay ngắn hạn trên thị trường 1, đặc biệt là các khoản vay vốn lưu động.
Mặc dù thừa nhận tiền gửi Kho bạc ngày càng đóng vai trò quan trọng với thanh khoản hệ thống, việc khai thác và sử dụng công cụ này để điều tiết thanh khoản là cần thiết, song các chuyên gia VDSC cũng nhận định, công cụ này cũng có giới hạn như sự không ổn định, đòi hỏi phải có thêm chi phí bộ đệm thanh khoản khi sử dụng.
“Nếu xét bản chất thì đây là nguồn “chuyển hóa” từ nguồn huy động thị trường 1 - nguồn ổn định hơn. Do đó, việc phụ thuộc vào nguồn tiền gửi Kho bạc trong cân đối cũng là điều cần cân nhắc trong dài hạn và hiệu lực của công cụ này cũng suy giảm trong điều kiện tăng thu ngăn sách”, các chuyên gia của VDSC cho hay.