

Trái phiếu xanh: Khó cất cánh nếu thiếu đường băng niềm tin
Trong cuộc đua chuyển đổi xanh, vốn luôn được xem là “nút thắt” lớn nhất. Nếu chỉ dựa vào tín dụng ngân hàng hoặc ngân sách nhà nước, rất khó đáp ứng nhu cầu vốn dài hạn ngày càng gia tăng.Trong bối cảnh đó, trái phiếu xanh được kỳ vọng sẽ trở thành kênh dẫn vốn dài hạn cho nền kinh tế, đồng thời là công cụ giúp Việt Nam thực hiện các cam kết về tăng trưởng xanh và phát thải ròng bằng “0” vào năm 2050.
Tuy nhiên, thực tế cho thấy quy mô thị trường trái phiếu xanh vẫn còn khá khiêm tốn so với tiềm năng. Một trong những nguyên nhân quan trọng là hành lang pháp lý dù đã từng bước hoàn thiện nhưng vẫn còn những khoảng trống khiến cả doanh nghiệp lẫn nhà đầu tư chưa thực sự yên tâm.
 |
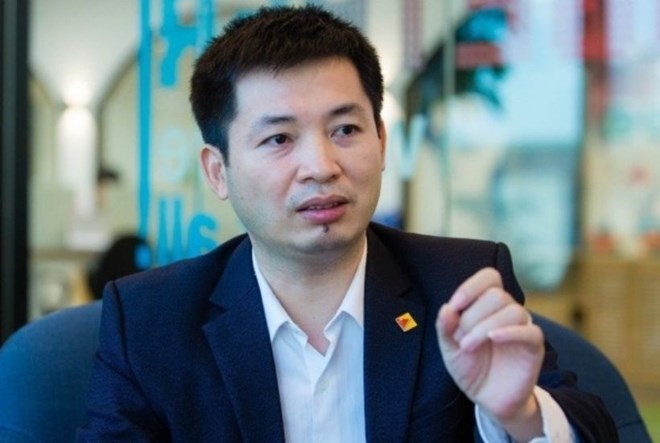
| Luật sư Phạm Thị Quỳnh Trang Công ty Luật TNHH Việt Anh 24H, Đoàn Luật sư TP. Hà Nội |
Hành lang pháp lý chưa tạo được “đòn bẩy” cho thị trường
Trao đổi với Tạp chí Đầu tư Tài chính - VietnamFinance, luật sư Phạm Thị Quỳnh Trang (Công ty Luật TNHH Việt Anh 24H, Đoàn Luật sư TP. Hà Nội) cho rằng muốn thị trường trái phiếu xanh phát triển đúng kỳ vọng, điều quan trọng không chỉ là có quy định pháp luật mà còn phải xây dựng được cơ chế bảo đảm tính minh bạch, trách nhiệm giải trình và niềm tin của nhà đầu tư.
Luật sư Phạm Thị Quỳnh Trang nhận định Việt Nam đã có những bước tiến đáng kể trong việc hoàn thiện các quy định về trái phiếu xanh trong những năm gần đây, từ Luật Bảo vệ môi trường năm 2014 đến Luật Bảo vệ môi trường năm 2020 và các nghị định, quyết định hướng dẫn về tiêu chí dự án xanh cũng như cơ chế phát hành, giao dịch trái phiếu. Đây là nền tảng pháp lý quan trọng để thúc đẩy sự phát triển của thị trường trái phiếu xanh. Xét trên phương diện pháp luật, doanh nghiệp hiện đã có cơ sở khá đầy đủ để phát hành trái phiếu xanh. Tuy nhiên, việc có quy định không đồng nghĩa với việc thị trường sẽ tự phát triển nếu thiếu các cơ chế tạo niềm tin.
Điểm nghẽn hiện nay là Việt Nam hiện chưa có quy định bắt buộc về đánh giá hoặc xác minh độc lập đối với trái phiếu xanh. Theo nữ luật sư, trong khi tại nhiều thị trường phát triển, việc có một tổ chức độc lập xác nhận dự án đủ tiêu chuẩn xanh gần như là điều kiện tiên quyết trước khi phát hành, thì ở Việt Nam việc thuê đơn vị xác minh vẫn chủ yếu dựa trên sự tự nguyện của doanh nghiệp.
Điều này khiến nhà đầu tư khó có thêm một lớp bảo đảm về chất lượng của dự án cũng như tính trung thực của các thông tin công bố. Một hạn chế khác là cơ chế giám sát việc sử dụng nguồn vốn sau phát hành vẫn chưa được thiết kế riêng cho trái phiếu xanh. Việc giám sát hiện nay chủ yếu dựa trên trách nhiệm của doanh nghiệp và các cơ quan quản lý, trong khi chưa có quy trình kiểm tra chuyên biệt để bảo đảm dòng vốn thực sự được sử dụng đúng mục đích. Cùng với đó, các ưu đãi về thuế, tín dụng và chi phí phát hành dành cho trái phiếu xanh còn khá khiêm tốn, chưa đủ tạo sức hấp dẫn để doanh nghiệp lựa chọn thay vì các kênh huy động vốn truyền thống.
Không dễ để bảo vệ niềm tin của nhà đầu tư
Theo quy định của Luật Bảo vệ môi trường năm 2020 và các văn bản hướng dẫn, toàn bộ nguồn vốn huy động từ trái phiếu xanh phải được hạch toán riêng và chỉ được sử dụng cho các dự án thuộc danh mục phân loại xanh hoặc mang lại lợi ích về môi trường. Đồng thời, doanh nghiệp phát hành có trách nhiệm công bố thông tin về dự án, báo cáo định kỳ tiến độ sử dụng vốn, hiệu quả môi trường và kết quả giải ngân cho đến khi trái phiếu đáo hạn. Đây được xem là cơ chế quan trọng nhằm bảo đảm tính minh bạch của thị trường.
Tuy nhiên, theo luật sư Phạm Thị Quỳnh Trang, thách thức không nằm ở quy định mà ở việc thực thi. Nếu nguồn vốn huy động bị sử dụng sai mục đích, doanh nghiệp không chỉ vi phạm cam kết với nhà đầu tư mà còn làm mất đi giá trị của trái phiếu xanh. Hệ quả không chỉ dừng ở một dự án riêng lẻ mà còn ảnh hưởng trực tiếp đến niềm tin của thị trường, khiến các nhà đầu tư thận trọng hơn với toàn bộ nhóm sản phẩm tài chính xanh trong tương lai.
Đáng chú ý, pháp luật hiện nay vẫn chưa có quy định chuyên biệt để nhận diện và xử lý hiện tượng “greenwashing” – tức doanh nghiệp gắn nhãn “xanh” cho các dự án nhưng trên thực tế không tạo ra lợi ích môi trường như đã cam kết. Đây được xem là khoảng trống pháp lý khá lớn, bởi nếu không kiểm soát tốt hành vi này, uy tín của thị trường vốn xanh sẽ bị ảnh hưởng nghiêm trọng.
Theo luật sư, thay vì áp dụng một cơ chế kiểm toán bắt buộc cho tất cả doanh nghiệp, cơ quan quản lý có thể xây dựng mô hình giám sát theo mức độ rủi ro. Những doanh nghiệp phát hành quy mô lớn hoặc có dấu hiệu tài chính bất thường cần được đưa vào diện giám sát chuyên sâu với tần suất kiểm tra định kỳ. Đồng thời, cần hình thành hệ thống dữ liệu liên thông giữa Sở Giao dịch Chứng khoán, Tổng công ty Lưu ký và Bù trừ chứng khoán (VSDC), các tổ chức xếp hạng tín nhiệm và cơ quan quản lý để tăng khả năng đối chiếu thông tin, phát hiện sớm các dấu hiệu rủi ro.
Bên cạnh đó, theo nữ luật sư, để thúc đẩy thị trường trái phiếu xanh phát triển nhanh hơn, Việt Nam cần nghiên cứu các chính sách hỗ trợ đủ mạnh. Đó có thể là miễn, giảm thuế đối với phần thu nhập từ trái phiếu xanh; giảm phí đăng ký, niêm yết và giao dịch; áp dụng cơ chế “luồng xanh” trong phê duyệt hồ sơ phát hành; đồng thời cho phép trái phiếu xanh được hưởng những cơ chế ưu tiên khi tham gia các nghiệp vụ của Ngân hàng Nhà nước.
Quan trọng hơn, theo bà Trang, cần xây dựng chế tài riêng và nghiêm khắc đối với hành vi sử dụng vốn sai mục đích xanh, bao gồm cả việc buộc doanh nghiệp mua lại trái phiếu trước hạn hoặc xử lý hình sự nếu có dấu hiệu gian dối. Chỉ khi quyền lợi của nhà đầu tư được bảo vệ bằng một hệ thống pháp luật đủ mạnh, thị trường mới có thể thu hút dòng vốn dài hạn một cách bền vững.