

VN-Index cần thêm thời gian tích lũy, nhóm xây dựng hạ tầng kỳ vọng tăng tốc trong nửa cuối năm
Xét theo hiệu suất tuần, nhóm hóa chất và dầu khí diễn biến kém tích cực trong bối cảnh giá dầu thế giới giảm mạnh, trong khi bất động sản và ngân hàng tiếp tục dẫn đầu mức tăng nhờ sự đóng góp của các cổ phiếu vốn hóa lớn.
Giao dịch của nhà đầu tư nước ngoài cũng có tín hiệu cải thiện khi quy mô bán ròng thu hẹp đáng kể, chỉ còn khoảng 10 tỷ đồng trong tuần. Bên cạnh VIC và VPL, LPB trở thành điểm sáng khi ghi nhận lực mua ròng của khối ngoại trên 100 tỷ đồng nhờ các thông tin hỗ trợ tích cực. Ngược lại, áp lực bán vẫn tập trung tại một số cổ phiếu vốn hóa lớn như FPT, VHM, TCB và STB.
Nhìn chung, thị trường vẫn đang trong giai đoạn hồi phục nhưng xu hướng chưa thực sự lan tỏa trên diện rộng. Điểm nghẽn hiện tại vẫn là lực cầu còn thận trọng, khiến dòng tiền chủ yếu luân chuyển giữa một số nhóm cổ phiếu dẫn dắt, thay vì hình thành sự đồng thuận đủ lớn để tạo nên một xu hướng tăng bền vững.
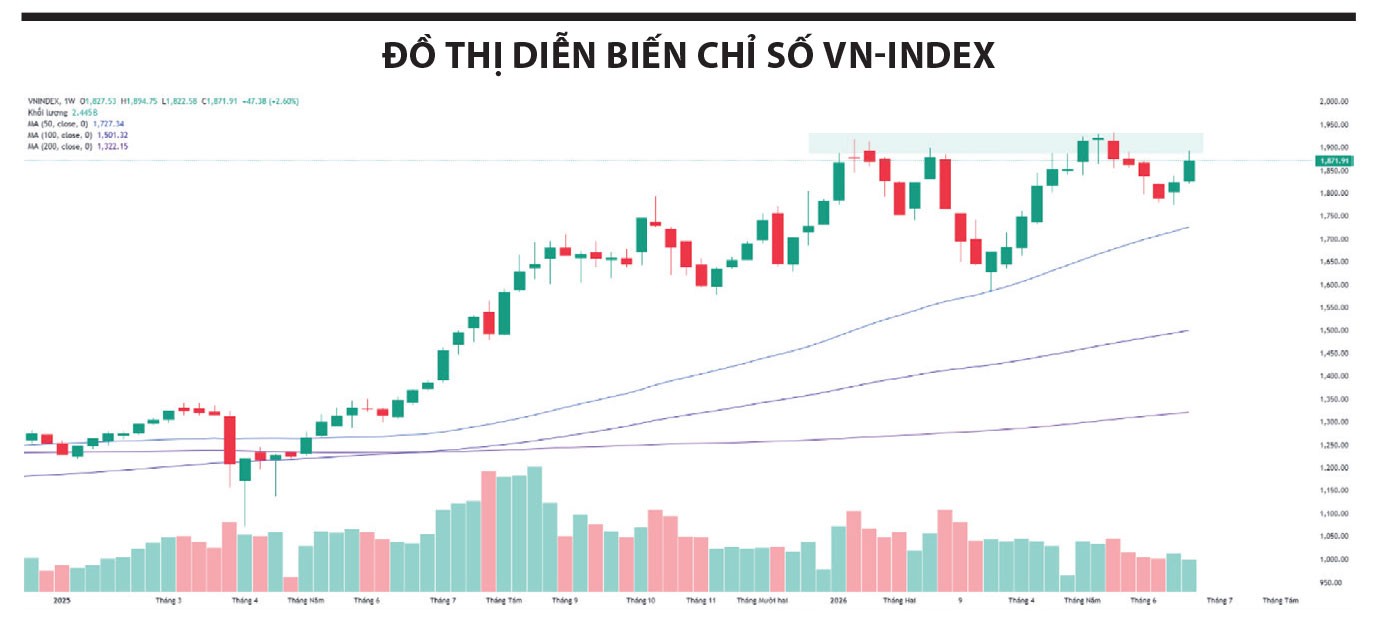 |
VN-Index được kỳ vọng sẽ tiếp tục dao động trong vùng 1.850 - 1.900 điểm trong vài phiên tới trước khi có tín hiệu cụ thể hơn. Hỗ trợ gần là vùng 1.850 điểm (MA50) và vùng gap quanh 1.810 điểm sẽ là vùng hỗ trợ mạnh hơn nếu áp lực điều chỉnh gia tăng.
Nhìn chung, xu hướng hồi phục vẫn được duy trì, nhưng để hình thành một nhịp tăng bền vững, thị trường sẽ cần thêm thời gian tích lũy, sự cải thiện của dòng tiền cũng như sự đồng thuận từ nhiều nhóm ngành dẫn dắt, thay vì phụ thuộc vào một số cổ phiếu vốn hóa lớn. Trong bối cảnh đó, nhà đầu tư vẫn nên ưu tiên quản trị danh mục theo từng cổ phiếu, tiếp tục nắm giữ các vị thế duy trì xu hướng tích cực và tận dụng các nhịp rung lắc để cơ cấu hoặc tích lũy chọn lọc.
Xây dựng hạ tầng: Kỳ vọng tăng tốc trong nửa cuối năm
Tuy nhiên, nền tảng dài hạn của nhóm này vẫn được hỗ trợ với kế hoạch đầu tư công giai đoạn 2026 - 2030 ở mức 8,31 triệu tỷ đồng, gấp 2,4 lần chu kỳ trước, được hậu thuẫn bởi dư địa tài khóa tích cực khi tỷ lệ nợ công/GDP đã giảm về khoảng 35,5% vào cuối năm 2025. Hàng loạt dự án quy mô lớn đang được triển khai đồng thời như đường sắt tốc độ cao Bắc - Nam, đường sắt Lào Cai - Hà Nội - Hải Phòng, metro tại cả hai đầu đất nước, cùng mục tiêu nâng mạng lưới cao tốc lên 5.000 km vào năm 2030. Đây là nền tảng công việc đủ lớn để các doanh nghiệp xây dựng duy trì tăng trưởng trong ít nhất 3-4 năm tới.
Chính sách nới trần vốn ngắn hạn cho vay trung dài hạn từ 30% lên 40% cũng là chất xúc tác quan trọng. Về bản chất, chính sách này mở thêm hàng trăm nghìn tỷ đồng năng lực cho vay dài hạn của hệ thống ngân hàng, trực tiếp tháo gỡ một nút thắt vốn đang cản trở tốc độ giải ngân. Với các mô hình PPP và BOT - vốn khó thu xếp tài chính do kỳ hạn dài và rủi ro tiền xây dựng, sự nới lỏng này có thể là yếu tố quyết định giúp nhiều dự án chuyển từ trạng thái “đang chuẩn bị” sang “khởi công” trong nửa cuối 2026.
Nhìn chung, ngành xây dựng hạ tầng đang ở giai đoạn tích lũy lực để bứt tốc - nền tảng chính sách đang dần hoàn chỉnh, chỉ còn chờ các nút thắt vận hành được tháo gỡ trong các tháng cuối năm để có thể tăng tốc.