

Cải cách chính sách thuế: Nền tảng hiện thực hóa mục tiêu 2 triệu doanh nghiệp
 |
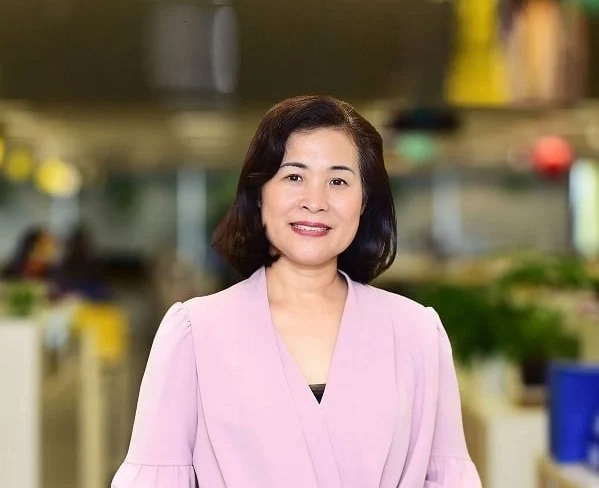
| TS Phan Hoài Nam - Trọng tài viên Trung tâm Trọng tài Quốc tế Việt Nam (VIAC) |
Đây là chia sẻ của TS Phan Hoài Nam, Tổng Giám đốc Hãng Tư vấn W&A, Trọng tài viên Trung tâm Trọng tài Quốc tế Việt Nam (VIAC) với Diễn đàn Doanh nghiệp.
Nhìn lại năm 2025, ông đánh giá đâu là dấu ấn nổi bật nhất của tiến trình cải cách chính sách thuế, đặc biệt trong việc hỗ trợ doanh nghiệp nhỏ, siêu nhỏ và thúc đẩy môi trường kinh doanh minh bạch hơn?
Nếu như trước đây, cải cách thuế thường được hiểu là mở rộng ưu đãi hoặc giảm thuế suất, thì năm 2025 cho thấy một bước dịch chuyển rõ rệt: thuế được nhìn như một công cụ kiến tạo môi trường kinh doanh, chứ không chỉ là công cụ thu ngân sách. Điều này thể hiện ở ba điểm rất rõ.
Một là hỗ trợ doanh nghiệp nhỏ và siêu nhỏ đã đi vào thực chất hơn. Các chính sách ưu đãi trong năm 2025 không chỉ dừng ở việc “cho thêm ưu đãi”, mà tập trung giảm chi phí tuân thủ, đơn giản hóa nghĩa vụ kê khai và giúp doanh nghiệp dễ “đứng vững” trong giai đoạn đầu hoạt động. Với nhiều doanh nghiệp nhỏ, rào cản lớn nhất không phải là mức thuế cao, mà là sự phức tạp và rủi ro khi tuân thủ. Việc Nhà nước nhìn đúng vào điểm nghẽn này là một bước tiến rất đáng ghi nhận.
Hai là số hóa quản lý thuế đã tạo ra một chuẩn mực minh bạch mới cho môi trường kinh doanh. Năm 2025 có thể xem là thời điểm mà dữ liệu thuế bắt đầu được kết nối, đối chiếu và theo dõi một cách hệ thống. Điều này giúp giảm đáng kể các hành vi “lách luật”, đồng thời tạo ra sân chơi công bằng hơn giữa các doanh nghiệp. Doanh nghiệp làm đúng, làm bài bản sẽ không còn chịu thiệt so với những doanh nghiệp né tránh nghĩa vụ như trước.
Ba là niềm tin giữa doanh nghiệp và cơ quan thuế đang dần được củng cố. Cải cách năm 2025 cho thấy xu hướng chuyển từ tư duy quản lý mang tính kiểm soát sang tư duy đồng hành, hướng dẫn và phòng ngừa rủi ro. Điều này đặc biệt có ý nghĩa với doanh nghiệp nhỏ và siêu nhỏ, vốn rất nhạy cảm với rủi ro pháp lý và chi phí không chính thức.
Việc đẩy mạnh số hóa quản lý thuế thời gian qua đã tác động như thế nào đến chi phí tuân thủ của doanh nghiệp, khoảng cách giữa thiết kế chính sách và hiệu quả thực thi hiện nay đang thể hiện ra sao, thưa ông?
Theo quan sát của tôi từ thực tiễn làm việc với doanh nghiệp trong năm 2025, chuyển biến từ số hóa quản lý thuế là khá rõ nét, nhưng chưa đồng đều và vẫn tồn tại một khoảng cách nhất định giữa thiết kế chính sách và hiệu quả thực thi.
 |
| Cải cách chính sách thuế năm 2025 cho thấy xu hướng chuyển từ tư duy quản lý mang tính kiểm soát sang tư duy đồng hành, hướng dẫn và phòng ngừa rủi ro. |
Ở mặt tích cực, doanh nghiệp đã thực sự cảm nhận được việc giảm chi phí tuân thủ. Các thủ tục kê khai, nộp thuế, trao đổi với cơ quan thuế nhanh hơn, minh bạch hơn và ít phụ thuộc vào tiếp xúc trực tiếp. Với nhiều doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và vừa, đây là thay đổi rất quan trọng vì giúp tiết kiệm thời gian, nhân lực và giảm áp lực tâm lý khi làm việc với cơ quan quản lý.
Tuy nhiên, nếu nhìn sâu hơn, số hóa cũng mang lại một dạng “chi phí tuân thủ mới”, đó là yêu cầu cao hơn về tính nhất quán, đầy đủ và liên tục của dữ liệu. Trong thực tế, nhiều doanh nghiệp vẫn quen với cách làm thuế theo từng kỳ, từng năm, trong khi hệ thống quản lý thuế hiện nay nhìn doanh nghiệp như một dòng dữ liệu xuyên suốt. Sự thay đổi này khiến không ít doanh nghiệp lúng túng, đặc biệt là các doanh nghiệp nhỏ chưa có hệ thống kế toán và quản trị thuế bài bản.
Khoảng cách giữa chính sách và thực thi, theo tôi, thể hiện rõ nhất ở năng lực tiếp nhận của doanh nghiệp và năng lực triển khai ở cơ sở. Chính sách được thiết kế theo hướng hiện đại, nhưng mức độ sẵn sàng về nhân sự, công nghệ và hiểu biết pháp lý của doanh nghiệp chưa theo kịp. Đồng thời, việc áp dụng tại các địa phương vẫn có độ trễ nhất định, dẫn đến cách hiểu và cách triển khai chưa thật sự thống nhất.
Dù vậy, tôi nhìn nhận đây là khoảng cách mang tính “chuyển tiếp”, không phải là điểm nghẽn cố hữu. Năm 2025 có thể xem là năm bản lề, khi cả cơ quan quản lý và cộng đồng doanh nghiệp cùng học cách vận hành trong một môi trường quản lý thuế dựa trên dữ liệu. Nếu tiếp tục duy trì định hướng hiện nay, đồng thời tăng cường hướng dẫn, hỗ trợ và chuẩn hóa cách thực thi, thì khoảng cách này sẽ dần được thu hẹp trong các năm tới.
Từ góc nhìn của ông, những cải cách thuế năm 2025 tạo ra nền tảng như thế nào cho mục tiêu dài hạn đến năm 2030 “phấn đấu có 2 triệu doanh nghiệp hoạt động” theo tinh thần Nghị quyết số 68-NQ/TW?
Cải cách thuế năm 2025 không trực tiếp làm “tăng số lượng doanh nghiệp” trong ngắn hạn, nhưng lại đóng vai trò rất quan trọng trong việc tạo nền tảng cho mục tiêu dài hạn đến năm 2030 theo tinh thần Nghị quyết số 68-NQ/TW.
Điểm then chốt ở đây là cải cách thuế năm 2025 đã góp phần thay đổi cảm nhận của doanh nghiệp về rủi ro khi gia nhập và tồn tại trên thị trường. Khi hệ thống thuế trở nên minh bạch hơn, có thể dự đoán được và nhất quán hơn, quyết định “bước vào khu vực chính thức” sẽ dễ dàng hơn rất nhiều.
Thứ hai, cải cách thuế năm 2025 tạo ra một môi trường cạnh tranh công bằng hơn, điều kiện tiên quyết để doanh nghiệp tồn tại lâu dài. Việc quản lý thuế dựa trên dữ liệu, tăng tính minh bạch và giảm khoảng trống lách luật giúp thu hẹp dần lợi thế của các mô hình kinh doanh phi chính thức. Khi doanh nghiệp làm đúng không còn bị bất lợi so với doanh nghiệp né tránh nghĩa vụ, động lực duy trì hoạt động và mở rộng sản xuất kinh doanh sẽ mạnh hơn.
Thứ ba, các cải cách trong năm 2025 đặt nền móng cho sự phát triển bền vững về chất lượng doanh nghiệp, không chỉ về số lượng. Hệ thống thuế hiện đại buộc doanh nghiệp phải nâng cao năng lực quản trị, kế toán và tuân thủ ngay từ đầu. Điều này giúp giảm tình trạng “doanh nghiệp sinh ra rồi chết sớm”, vốn là một vấn đề kéo dài nhiều năm qua. Một cộng đồng doanh nghiệp phát triển bền vững chính là điều kiện cần để đạt được con số 2 triệu doanh nghiệp hoạt động thực chất, không chỉ trên giấy.
Trân trọng cảm ơn ông!