Xi măng Bỉm Sơn (BCC) lãi 165 tỷ đồng trước thuế, vượt 6,6% kế hoạch

Trong đó riêng quý 4/2020 Xi măng Bỉm Sơn báo lãi sau thuế 64 tỷ đồng, tăng 138% so với cùng kỳ.

Xi măng Bỉm Sơn (BCC) lãi 165 tỷ đồng trước thuế, vượt 6,6% kế hoạch

CTCP Xi măng Bỉm Sơn (mã chứng khoán BCC) công bố BCTC hợp nhất quý 4/2020 với doanh thu và lợi nhuận đều tăng so với cùng kỳ.

Cụ thể, tính riêng quý 4 doanh thu thuần đạt 1.111 tỷ đồng, tăng 12% so với cùng kỳ, trong khi chi phí giá vốn tăng cao hơn, đến 13,8% nên lợi nhuận gộp thu về đạt gần 143 tỷ đồng – xấp xỉ bằng quý 4/2019. Biên lợi nhuận gộp giảm từ 14,2% xuống 12,9%.

Trong quý, chi phí tài chính ghi nhận 17,2 tỷ đồng, giảm 11,7 tỷ đồng so với cùng kỳ - đây phần lớn là chi trả lãi vay. Tính đến hết năm 2020 Xi măng Bỉm Sơn đã giảm dư vay nợ thuê tài chính ngắn hạn từ 1.256 tỷ đồng xuống còn 821 tỷ đồng – tương ứng giảm được 435 tỷ đồng. Dư vay nợ thuê tài chính dài hạn vẫn còn 26 tỷ đồng.

Trừ thêm các chi phí phát sinh, Xi măng Bỉm Sơn báo lãi sau thuế 64 tỷ đồng, tăng 138% so với lợi nhuận đạt được quý 4/2019, trong đó lợi nhuận sau thuế thuộc về cổ đông công ty mẹ là 66 tỷ đồng.

Xi măng Bỉm Sơn (BCC) lãi 165 tỷ đồng trước thuế, vượt 6,6% kế hoạch - Ảnh 1.

Lũy kế cả năm 2020 doanh thu thuần đạt 4.299 tỷ đồng, tăng 12,4% so với năm trước đó. Tuy nhiên chi phí giá vốn bỏ ra tăng mạnh hơn dẫn đến lợi nhuận gộp ngược lại giảm 3% xuống còn 539 tỷ đồng. Biên lợi nhuận gộp cũng giảm từ 14,5% xuống còn 12,5%.

Lợi nhuận trước thuế đạt hơn 165 tỷ đồng, vượt 6,6% chỉ tiêu lợi nhuận được giao cho cả năm. Lợi nhuận sau thuế đạt gần 145 tỷ đồng, tăng 17,6% so với lợi nhuận đạt được năm 2019.

Xi măng Bỉm Sơn (BCC) lãi 165 tỷ đồng trước thuế, vượt 6,6% kế hoạch - Ảnh 2.
Theo Doanh nghiệp và Tiếp thị

Thị trường chứng khoán sau nâng hạng: Tập trung nâng chất lượng, thu hút vốn dài hạn

Sau 30 năm phát triển, thị trường chứng khoán (TTCK) Việt Nam đã mở rộng quy mô, hoàn thiện cấu trúc và được nâng hạng lên thị trường mới nổi thứ cấp. Giai đoạn tới, trọng tâm là cải cách thể chế, đa dạng hóa sản phẩm, phát triển nhà đầu tư tổ chức và tăng cường số hóa.

Mùa báo cáo quý III: Phép thử niềm tin

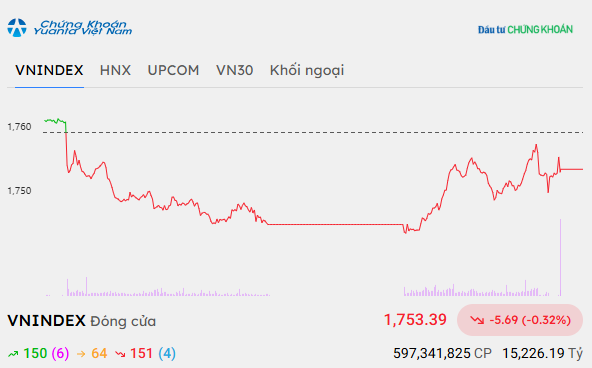
VN-Index vẫn quanh vùng 1.760 điểm, nhưng chỉ 26,2% số cổ phiếu nằm trên EMA50 và 23,7% trên EMA200, cho thấy độ rộng thị trường suy yếu rõ rệt. Mùa báo cáo quý III/2026 được kỳ vọng ghi nhận lợi nhuận tăng 23-25%, nhưng có thể chủ yếu tạo cơ hội chọn lọc cổ phiếu thay vì thúc đẩy toàn thị trường bứt phá.

Từ giá carbon đến dòng vốn

Thị trường carbon đang mở thêm một kênh định giá cho hoạt động phát thải, nhưng để tín hiệu đó tác động đến quyết định đầu tư và huy động vốn, Việt Nam còn phải giải bài toán về dữ liệu, tiêu chuẩn xác minh, kỳ hạn và cấu trúc sản phẩm tài chính.

Thông tư 50 - những cổ phiếu ngân hàng nào hưởng lợi?

Phần lớn ngân hàng niêm yết có khả năng đáp ứng sớm các yêu cầu về LCR và NSFR theo Thông tư 50. Việc áp dụng sớm cơ chế mới có thể nâng trần LDR lên 95%, qua đó mở thêm dư địa tăng trưởng tín dụng.

Thị trường phân hóa, nhóm cảng biển và bán lẻ khởi sắc

Trong bối cảnh thị trường chung giao dịch phân hóa và các nhóm trụ cột Vingroup, ngân hàng - chứng khoán gia tăng sức ép khiến VN-Index đảo chiều sau 2 phiên hồi phục, một số nhóm ngành vẫn đua nhau khởi sắc như cảng biển, bán lẻ...

Video