

Chứng khoán Việt lên hạng: Tài khoản mở mới tăng cao, thanh khoản vẫn mất hút
Muốn xuất khẩu đất hiếm, phải chế biến sâu
Một thay đổi đáng chú ý đang xuất hiện trong chính sách quản lý đất hiếm của Việt Nam. Trong bản tổng hợp, tiếp thu và giải trình ý kiến đối với dự thảo Quyết định về danh mục và mức độ chế biến khoáng sản chiến lược được phép xuất khẩu, Bộ Công Thương đã điều chỉnh phương án đối với đất hiếm.
Thay vì xếp đất hiếm vào nhóm không có sản phẩm nào được phép xuất khẩu như dự thảo trước, phương án mới mở cửa cho 5 nhóm sản phẩm đã qua chế biến sâu, gồm oxit đất hiếm riêng rẽ, kim loại đất hiếm, hợp kim đất hiếm, bột hợp kim đất hiếm và nam châm vĩnh cửu đất hiếm. Trong khi đó, quặng, tinh quặng và các sản phẩm trung gian vẫn không được xuất khẩu.
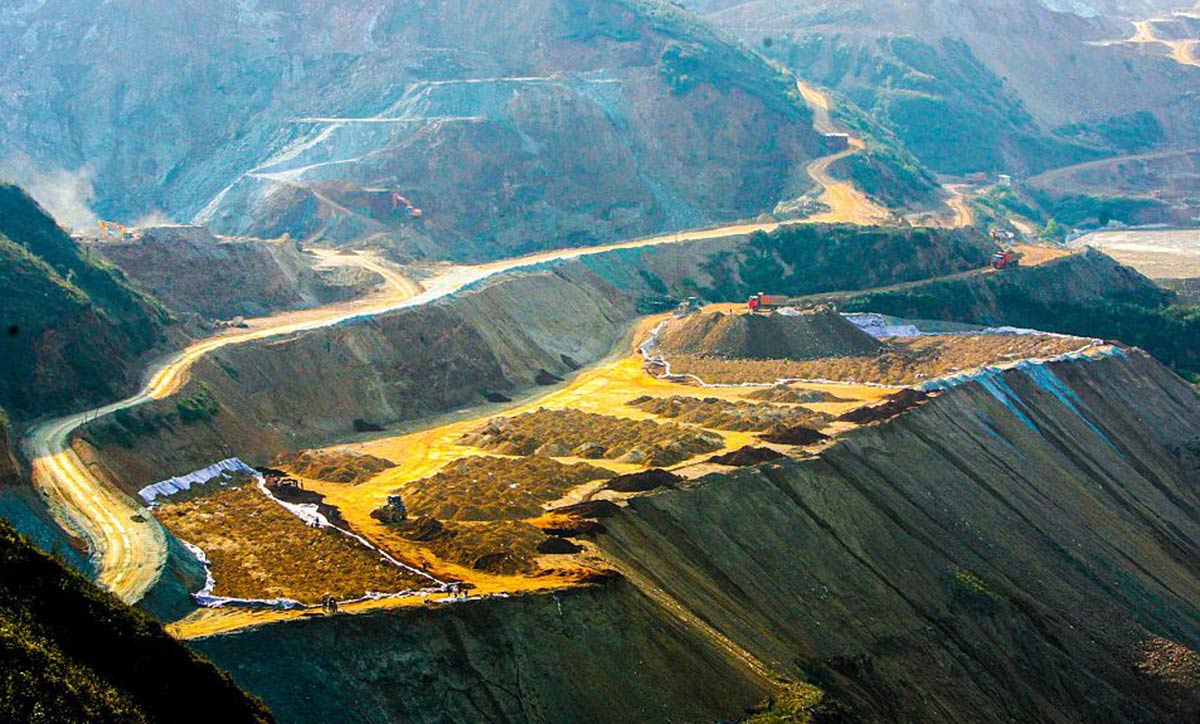
Đây không phải việc Việt Nam mở cửa trở lại cho hoạt động xuất khẩu tài nguyên đất hiếm theo nghĩa thông thường. Dự thảo của Bộ Công Thương áp dụng đối với khoáng sản chiến lược, quan trọng có nguồn gốc khai thác trong nước, và đặt mục tiêu khá rõ ràng: đất hiếm Việt Nam chỉ có thể đi ra thị trường quốc tế sau khi đã được nâng lên những nấc có giá trị gia tăng cao hơn.
 |
| (Ảnh minh họa) |
Theo phương án hiện nay, sản phẩm đất hiếm muốn xuất khẩu còn phải đồng thời đáp ứng hai điều kiện: nằm trong danh mục sản phẩm chế biến sâu do Thủ tướng quy định và đạt mức độ chế biến sâu theo tiêu chuẩn của Bộ Công Thương.
Cơ chế dành cho đất hiếm cũng chặt hơn nhiều khoáng sản khác khi không mặc nhiên coi sản phẩm được chế biến sâu hơn mức quy định là đủ điều kiện xuất khẩu. Ngưỡng xuất khẩu đầu tiên đã nằm ở oxit của từng nguyên tố đất hiếm được phân tách riêng, chứ chưa phải chỉ tạo ra hỗn hợp tổng oxit đất hiếm.
Đầu tháng 9, Việt Nam mới cho phép triển khai sandbox sản xuất tổng oxit đất hiếm có hàm lượng trên 95% từ quặng Đông Pao ở quy mô bán công nghiệp. Dây chuyền có công suất thiết kế 100kg quặng nguyên khai mỗi giờ, tổng lượng quặng được phép sử dụng trong toàn bộ quá trình thử nghiệm tối đa 100 tấn.
Sản phẩm của dự án thậm chí chưa được phép thương mại hóa mà chỉ phục vụ phân tích, kiểm định và hoàn thiện công nghệ. Tổng oxit đất hiếm trên 95% vẫn chưa phải oxit đất hiếm riêng rẽ, tức còn cách ít nhất một công đoạn quan trọng so với nấc thấp nhất trong danh mục sản phẩm đất hiếm dự kiến được xuất khẩu.
Shin-Etsu, SGI, LS xây những "cỗ máy" chế biến sâu tại Việt Nam
Shin-Etsu Magnetic Materials Vietnam, thành viên của tập đoàn hóa chất Nhật Bản Shin-Etsu Chemical, đang vận hành tổ hợp sản xuất các sản phẩm đất hiếm tại Khu công nghiệp Đình Vũ, Hải Phòng.
Hồ sơ đánh giá tác động môi trường năm 2026 cho thấy quy mô của dự án hiện lớn hơn đáng kể so với các con số công suất Shin-Etsu từng công bố những năm trước. Theo hồ sơ, tổ hợp có công suất 4.590 tấn/năm đối với nhóm sản phẩm tinh chế gồm oxit, hợp kim và hợp chất đất hiếm; công suất khối nam châm đất hiếm đạt 14.880 tấn/năm. Hai khu vực sản xuất bột hợp kim nam châm đất hiếm lần lượt có công suất 8.000 và 12.500 tấn/năm.
Báo cáo thường niên của Shin-Etsu cũng mô tả nhà máy Việt Nam là cơ sở tích hợp toàn bộ các công đoạn sản xuất nam châm neodymium, từ tinh chế, tái chế nguyên liệu cho đến sản phẩm hoàn thiện.
Nhìn vào danh mục Bộ Công Thương đang đề xuất, Shin-Etsu gần như đã có mặt ở nhiều mắt xích sâu nhất của chuỗi giá trị, từ oxit, hợp kim, bột hợp kim tới nam châm. Tuy nhiên, hồ sơ dự án cũng cho thấy một phần nguyên liệu đầu vào gồm oxit đất hiếm, hợp kim và kim loại đất hiếm được nhập khẩu. Như vậy, Việt Nam đã có một tổ hợp chế biến sâu rất lớn, nhưng chưa hình thành được một dòng nguyên liệu ổn định nối trực tiếp từ quặng đất hiếm trong nước tới nhà máy này.
Tại miền Trung, một "cỗ máy" nam châm khác cũng đang được xây dựng bởi SGI Vina, doanh nghiệp thuộc Star Group của Hàn Quốc. Nhà máy tại Khu công nghiệp Bắc Chu Lai có tổng vốn đăng ký gần 2.681 tỷ đồng và đã bắt đầu sản xuất hàng loạt với công suất 2.000 tấn/năm. Theo lãnh đạo doanh nghiệp, công suất sẽ được nâng lên 5.000 tấn và cuối cùng đạt 8.000 tấn nam châm mỗi năm vào năm 2028.
Trước đó, Star Group nằm trong nhóm doanh nghiệp đang xây dựng chuỗi cung ứng nam châm đất hiếm ngoài Trung Quốc để phục vụ các hãng ô tô tại Mỹ và châu Âu. Việt Nam được nhìn nhận là một trong những địa điểm tiềm năng cho quá trình dịch chuyển này.
Một mắt xích khác còn đáng chú ý hơn đang được LS Eco Energy đưa vào Việt Nam: sản xuất trực tiếp kim loại đất hiếm. Cuối năm 2025, tập đoàn Hàn Quốc quyết định đầu tư khoảng 28,5 tỷ won để xây dựng cơ sở luyện kim đất hiếm tại công ty con LSCV ở TP.HCM. Đến tháng 3/2026, LS Eco Energy ký thỏa thuận với Lynas Rare Earths của Australia, một trong những nhà cung cấp đất hiếm lớn nhất ngoài Trung Quốc, nhằm thiết lập chuỗi cung ứng từ nguyên liệu tới kim loại và nam châm.
Theo kế hoạch, cơ sở tại Việt Nam sẽ có khả năng sản xuất khoảng 2.500 tấn kim loại đất hiếm mỗi năm, bao gồm samarium phục vụ quốc phòng và NdPr sử dụng trong robot, điện gió và các ứng dụng công nghệ cao. LS ước tính lượng kim loại này có thể cung cấp đầu vào cho hơn 10.000 tấn nam châm vĩnh cửu.
Mới nhất, ngày 30/9, LS Eco Energy tiếp tục công bố khoản đầu tư 11,6 tỷ won để thiết lập tại Việt Nam dây chuyền sản xuất khoảng 240 tấn samarium kim loại mỗi năm, dự kiến bắt đầu sản xuất thử hàng loạt trong tháng 12. Samarium là nguyên liệu quan trọng để chế tạo nam châm samarium-cobalt có khả năng chịu nhiệt cao, được sử dụng trong máy bay chiến đấu, tên lửa và nhiều thiết bị hàng không vũ trụ.
"Kim loại đất hiếm" lại chính là một trong 5 nhóm sản phẩm Bộ Công Thương đang dự kiến cho phép xuất khẩu. Tuy nhiên, giống Shin-Etsu, chuỗi cung ứng mà LS xây dựng tại Việt Nam trước mắt vẫn dựa vào nguồn oxit do Lynas cung cấp từ bên ngoài, thay vì nguồn quặng nội địa.
Trong khối doanh nghiệp Việt Nam, Vietnam Rare Earth JSC (VTRE) từng là một trong những cái tên hiếm hoi tiến khá sâu vào chuỗi giá trị. Nhà máy của doanh nghiệp này từng có công suất tách khoảng 5.000 tấn oxit đất hiếm mỗi năm và có kế hoạch tăng gấp ba công suất để tiếp nhận nguyên liệu từ Đông Pao. VTRE cũng từng ký các thỏa thuận với Australian Strategic Materials và Blackstone Minerals.
Tuy nhiên, kế hoạch này bị gián đoạn sau những vấn đề pháp lý liên quan lãnh đạo doanh nghiệp. VTRE đã ngừng sản xuất từ cuối năm 2023 sau khi Chủ tịch công ty bị bắt vì các vi phạm liên quan hoạt động khoáng sản.