

Trust Union dịch vụ thông minh thiết lập điểm tín dụng
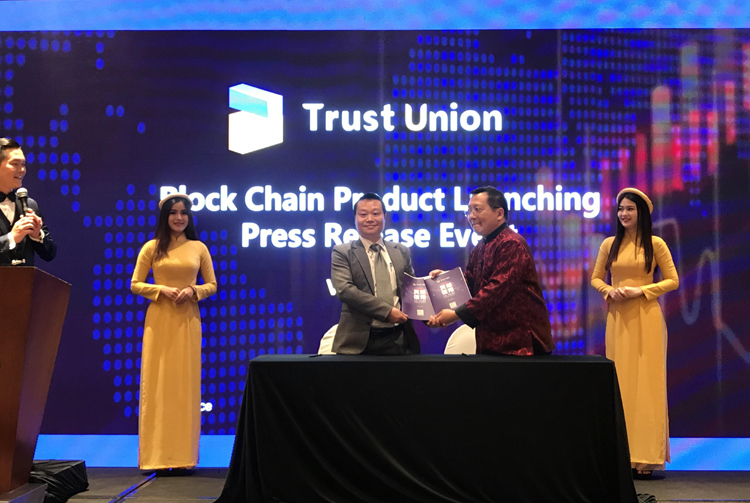
Trust Union có thể cung cấp dịch vụ thông minh tại các thành phố thông minh, cho phép người dùng Việt Nam thiết lập điểm tín dụng (Ghi điểm tín dụng) để xây dựng khả năng vay ứng dụng và tín dụng cá nhân của họ.
Điểm tín dụng cá nhân của Trust Union là điểm tín dụng cá nhân được thiết lập thông qua bối cảnh tài chính khác nhau giữa các cá nhân và cá nhân (C2C). Không giống như xếp hạng tín dụng truyền thống. Thứ nhất là xếp hạng tín dụng truyền thống thường là từ các ngân hàng hoặc văn phòng tín dụng của bên thứ ba, nói chung nhắm đến B2B, hoặc B2C, trong khi điểm tín dụng cá nhân của Trust Union dành cho các ứng dụng C2C. Thứ hai, điểm tín dụng cá nhân của Trust Union được thiết lập bởi người dùng cá nhân, đó là tín dụng của tôi, tôi là chủ, điểm tín dụng cá nhân của người dùng trên nền tảng có thể được thiết lập bởi người dùng theo quy tắc của nền tảng. Thứ ba, điểm tín dụng cá nhân thực sự là thẻ ID kinh tế của người dùng dành cho cá nhân.
Ở Đông Nam Á, phần lớn dân số không có tài khoản ngân hàng hoặc thiếu khả năng vay. Điểm tín dụng cá nhân của Trust Union là giúp người dùng thiết lập nên một số điểm tín dụng cá nhân khôi phục khả năng vay, đó là "thẻ ID kinh tế”. Việc các ngân hàng, công ty tài chính cho vay dựa vào điểm tín dụng thay vì dựa vào tài sản thế chấp như trước giúp nhiều khách hàng có cơ hội tiếp cận tín dụng cao hơn.
Đặc biệt, công nghệ chuỗi khối là một cuộc cách mạng trong thị trường chấm điểm tín dụng cá nhân toàn cầu. Đầu tiên, blockchain được đặc trưng bởi sự phân cấp. Công nghệ chuỗi khối Blockchain cho phép mọi hồ sơ giao dịch và xác nhận dựa trên logic mật mã và được thực hiện thông qua hợp đồng thông minh mà không cần dựa vào các cơ quan tập trung như ngân hàng và chính phủ. Thông qua chương trình tính toán, tự động thực hiện khớp nhu cầu, tuân thủ và xử lý mặc định, toàn bộ quy trình được tự động hóa cao.
Thứ hai, người dùng có quyền tự chủ dữ liệu tín dụng cá nhân của mình. Trong kiến trúc blockchain, thông tin cá nhân không thể bị can thiệp sau liên kết, loại bỏ các tranh chấp. Cuối cùng, hợp đồng thông minh, tem thời gian, sử dụng dữ liệu lớn để xếp hạng tín dụng và kiểm soát rủi ro tín dụng có thể tạo ra một hệ sinh thái tín dụng cá nhân tốt.
Ngô Huệ