Tháng 10 buồn của cổ phiếu Vietcombank và cơ hội của nhà đầu tư
Cổ phiếu VCB đã điều chỉnh giảm trong tháng 10 khi kế hoạch phát hành riêng lẻ cho GIC vẫn chưa được công bố chính thức, mà theo tin trước đó, giá phát hành thấp hơn nhiều so với thị giá. Tuy nhiên, ngân hàng sắp phát hành 2.000 tỷ đồng trái phiếu. Cơ hội nào từ việc này?

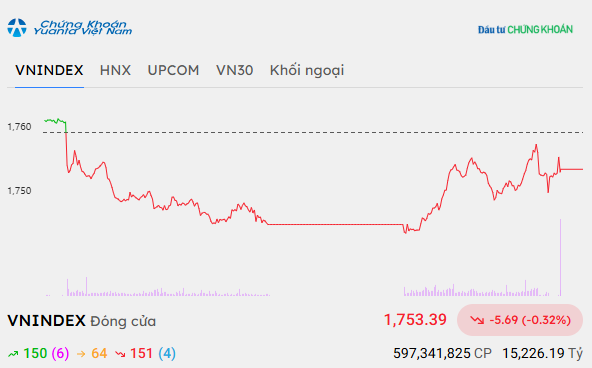
Cổ phiếu VCB của Ngân hàng TMCP Ngoại thương Việt Nam có thể nói là cổ phiếu có diễn biến đáng buồn nhất tháng 10 vừa qua trong nhóm ngân hàng. Trong khi SHB của Ngân hàng TMCP Sài Gòn – Hà Nội tăng hơn 19%, ACB của Ngân hàng TMCP Á Châu tăng 6%, CTG của Vietinbank và BID của BIDV đều tăng nhẹ thì VCB giảm hơn 5% và diễn biến đi xuống là chủ đạo.
Sự thất vọng mang tên GIC
Cổ phiếu VCB đã có một giai đoạn tăng giá tích cực, đặc biệt từ cuối tháng 7 với thông tin hỗ trợ đắc lực về việc trả cổ tức bằng tiền, chia thưởng bằng cổ phiếu và bán vốn cho đối tác nước ngoài.
Ngày 29/8, Quỹ đầu tư GIC của Chính phủ Singapore ký thỏa thuận ghi nhớ về việc quỹ này sẽ mua 7,7% cổ phần của ngân hàng Vietcombank. Theo đó, GIC sẽ mua 305,8 triệu cổ phần phát hành trong đợt phát hành riêng lẻ dự kiến diễn ra vào quý 4 năm nay. Theo nguồn tin của Bloomberg, GIC sẽ đầu tư không quá 400 triệu USD (9.000 tỷ đồng).
Như vậy mức giá phát hành sẽ vào khoảng 29.300 đồng/cp. Thương vụ sẽ được tiến hành sau khi Vietcombank chốt quyền chia thưởng cổ phiếu với tỷ lệ 35% vào đầu tháng 9 nên thực tế là mức giá GIC dự kiến mua thấp hơn khoảng 30% so với thị giá khi đó.
Việc GIC mua cổ phiếu với giá thấp hơn kỳ vọng đã đẩy VCB điều chỉnh mạnh sau khi đã tăng một thời gian không ngắn. Và cho đến hiện tại, khi quyết định cuối cùng đối với phương án phát hành riêng lẻ cho GIC vẫn bị trì hoãn thì cổ phiếu đã tiếp tục giảm.
Trên thị trường, giới đầu tư đặt ra câu hỏi: Liệu mức giá phát hành thấp hơn thị giá có được Chính phủ chấp thuận hay không, đặc biệt là trường hợp của VCB sẽ trở thành tiền lệ cho các ngân hàng khác kém uy tín hơn khi các ngân hàng này thực hiện tăng vốn. Và như thế, có lẽ các điều kiện thỏa thuận sẽ vẫn cần nhiều thời gian để đàm phán.
Nếu kế hoạch này bị trì hoãn thì phát hành tăng vốn cấp 2 là phương án thay thế để tăng hệ số CAR trước khi Basel 2 được áp dụng. Vietcombank chuẩn bị phát hành 2.000 tỷ đồng trái phiếu để tăng vốn cấp 2.
Cơ hội của nhà đầu tư
Vietcombank thông báo chào bán 20 triệu trái phiếu thuộc loại trái phiếu doanh nghiệp không chuyển đổi và không được đảm bảo bằng tài sản với mệnh giá 100 nghìn đồng/trái phiếu ra công chúng. Lãi suất trái phiếu được thả nổi, bằng với lãi suất tham chiếu (bình quân lãi suất tiết kiệm kỳ hạn 12 tháng trả lãi sau của 4 ngân hàng BIDV, Vietinbank, VCB và Agribank) cộng biên độ tối đa 1%.
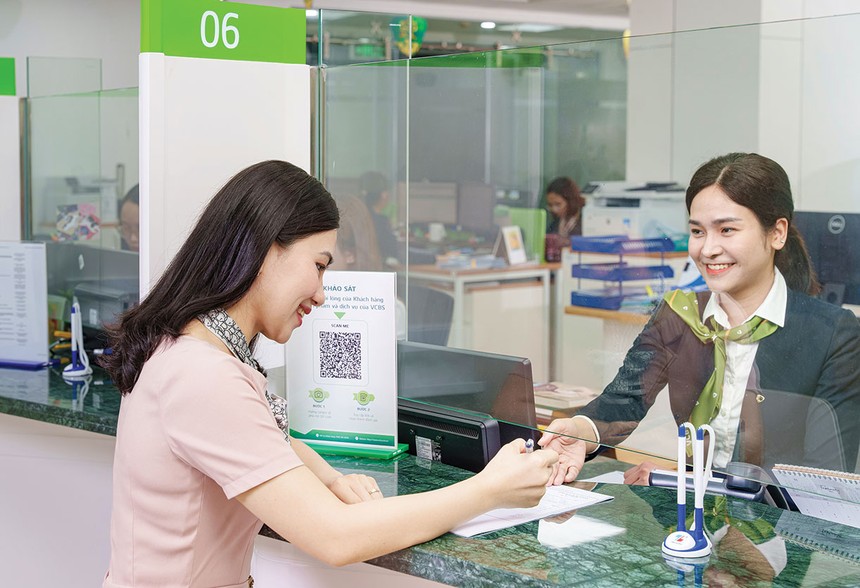
Đơn vị tư vấn phát hành - CTCK Ngân hàng Ngoại thương (VCBS) đánh giá, trái phiếu của Vietcombank là một cơ hội đầu tư, đặc biệt, đây là lần đầu tiên NĐT cá nhân có cơ hội tiếp cận trái phiếu của một ngân hàng lớn như Vietcombank với mức vốn từ 100 triệu đồng.
Được biết, thời hạn trái phiếu Vietcombank là 10 năm nhưng có thể rút ngắn còn 5 năm do Vietcombank có quyền mua lại trái phiếu sau 5 năm từ ngày phát hành. Và sau 3 tháng kể từ ngày phát hành đến trước khi trái phiếu có thể cầm cố, VCBS sẽ là trung gian mua bán thứ cấp trái phiếu này.
Ngoài cơ hội đầu tư trái phiếu, việc cổ phiếu VCB điều chỉnh cũng đang được nhiều người đánh giá là cơ hội “ngắm” giá để gom hàng.
Vietcombank vẫn luôn là ngân hàng chất lượng đầu ngành. 9 tháng đầu năm 2016, ngân hàng này cho biết tổng lợi nhuận trước thuế đạt 6.326 tỷ đồng, tăng 36% so với cùng kỳ năm trước, một phần nhờ tăng trưởng tín dụng cao, và cao hơn tăng trưởng huy động vốn
Tính đến cuối tháng 9, tổng tài sản của ngân hàng đạt 737 nghìn tỷ đồng, tăng 9,4% so với thời điểm đầu năm. Cho vay khách hàng đạt 447 nghìn tỷ, tăng trưởng 15,5%. Tiền gửi của khách hàng đạt 573 nghìn tỷ đồng, tăng 14,3%. Tỷ lệ nợ xấu cuối tháng 9 chiếm 1,73% trên tổng dư nợ cho vay, giảm so với thời điểm đầu năm (1,84%).
CTCK HSC đánh giá, sau phát hành trái phiếu thứ cấp, tỷ lệ tổng vốn Cấp 2/vốn Cấp 1 sẽ là 24,3% và VCB vẫn còn nhiều dư địa để tăng vốn Cấp 2 khi cần thiết. Hệ số CAR sẽ tăng lên 11,3% (theo Thông tư 36 và 06). Trong khi đó nếu theo Basel 2 hệ số CAR ước đạt trên 7% và với vốn mới từ phát hành riêng lẻ, hệ số CAR có thể tăng lên ít nhất là 9,5%. Theo đánh giá của VCB, thì hệ số CAR như trên là sẽ đủ để tăng trưởng tài sản trong 2 năm nữa trước khi phải tiếp tục tăng vốn.
Theo Trí thức trẻ