Tận dụng "quota" xuất khẩu HRC sang EU, cổ phiếu HPG có hưởng lợi?
Cổ phiếu HPG hưởng lợi từ việc xuất khẩu HRC sang thị trường EU
Trong các phiên giao dịch đầu tháng 10/2023, khối ngoại liên tục mua ròng cổ phiếu ngành thép. Phiên giao dịch ngày 11/10, khối ngoại tiếp tục mua vào 1,7 triệu cổ phiếu; Phiên ngày 10/10 khối ngoại vẫn tiếp tục mua vào hơn 3,4 triệu cổ phiếu HPG. Tổng trong 10 ngày đầu tháng 10, trong khi nhiều cổ phiếu khác bị khối ngoại rút ròng thì HPG được mua vào gần 20 triệu đơn vị. Vậy cổ phiếu HPG liệu còn dư địa tăng trong thời gian tới?
Về kết quả kinh doanh quý 3/2023 của HPG, theo PSI, công ty ước đạt doanh thu thuần đạt 30.651 tỷ đồng, giảm 10,12% so với cùng kỳ nhưng tăng 4% so với quý trước và lợi nhuận sau thuế đạt 2.035 tỷ đồng, do HPG được hưởng lợi nhiều từ việc xuất khẩu HRC sang EU.
Mức tăng này đến từ việc HPG tăng tốc sản xuất tồn kho nhằm chuẩn bị dừng hoạt động 1 lò cao. Theo đó, HPG sẽ ngừng hoạt động 1 lò cao tại Khu liên hợp Hòa Phát Hải Dương trong quý 4/2023 nhằm mục đích đại tu, bảo dưỡng, chuẩn bị cho các đợt sản xuất mới vào năm 2024. Để chuẩn bị cho việc ngừng hoạt động 1 lò cao, HPG đã tăng tốc sản xuất thép thô trong quý 3/2023.
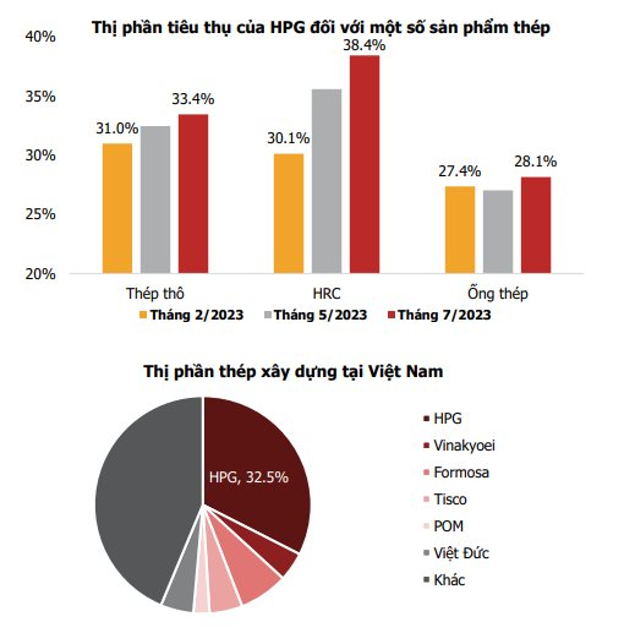
Trong quý 3/2023, HPG đã tận dụng tốt quota xuất khẩu sang EU, nhất là đối với mặt hàng thép HRC, giúp sản lượng tiêu thụ HRC trong quý đạt mức 766.046 tấn ( tăng 25.4% so với cùng kỳ). Theo PSI, tiêu thụ thép xây dựng vẫn đang trong quá trình hồi phục, khả năng hấp thụ tại thị trường nội địa là chưa cao, tuy vậy sản lượng tiêu thụ tháng 9 của HPG đạt mức cao nhất kể từ đầu năm. Theo đó, thị phần HPG cải thiện đáng kể, đối với mặt hàng thép xây dựng, HPG vẫn giữ vững vị trí đầu ngành với thị phần 32,5%. Với lực đẩy từ xuất khẩu, HRC của HPG đã gia tăng thị phần lên mức 38,4%. Trong khi đó sản phẩm ống thép của HPG dẫn đầu thị trường tương đối vững chắc với thị phần đạt 28,1%.
Xuất khẩu sẽ là động lực tăng trưởng chính của HPG trong thời gian tới trong lúc nhu cầu tiêu thụ trong nước còn yếu nhờ sản lượng sản xuất và xuất khẩu của Trung Quốc được kỳ vọng sẽ giảm vào nửa cuối năm 2023. Tuy nhiên, giá thép Trung Quốc đang có xu hướng hồi phục nhờ kỳ vọng từ các biện pháp hỗ trợ kinh tế từ Chính phủ Trung Quốc.
Đánh giá về triển vọng của HPG cuối năm 2023, các chuyên gia cho rằng, HPG đang nỗ lực triển khai dự án Khu liên hợp gang thép Dung Quất 2 với công suất 5,6 triệu tấn HRC/năm. Tính đến tháng 9/2023, dự án đã triển khai được 35% khối lượng công việc, dự kiến đi vào hoạt động trong năm 2025 và nâng công suất thép thô lên hơn 14 triệu tấn HRC/năm là động lực tăng trưởng doanh thu trong dài hạn của HPG.
Tuy nhiên, ngành thép sẽ chưa thể trở lại đà tăng trưởng từ cuối năm nay, dù cho sự hồi phục đã và đang được ghi nhận. Thị trường bất động sản (BĐS) sẽ chưa thể có sự sôi động đủ mạnh để kích cầu cho thép xây dựng, dẫn đến khả năng tiêu thụ thép sẽ phụ thuộc nhiều vào việc triển khai các dự án Đầu tư công trọng điểm của cả nước.
Công ty Chứng khoán Agriseco kỳ vọng nửa cuối năm 2023 sản lượng tiêu thụ của HPG được cải thiện nhờ các chính sách của Chính phủ gỡ khó cho thị trường BĐS và đẩy mạnh xây dựng hạ tầng giúp nhu cầu vật liệu xây dựng sẽ tăng trong giai đoạn cuối 2023-2024. Cùng với đó, xuất khẩu vẫn là động lực tăng trưởng cuối năm 2023 nhờ nhu cầu tăng từ các thị trường xuất khẩu chính. Do ngành thép đã qua giai đoạn khó khăn nhất và đang bước vào chu kỳ hồi phục, HPG với vị thế của doanh nghiệp đầu ngành được Agriseco khuyến nghị tăng tỷ trọng cổ phiếu, giá mục tiêu 35.000 đ/cp.