

Sức ép tăng lãi suất lớn dần trong nửa cuối năm 2017
Mặt bằng lãi suất được dự báo sẽ tưởng đối ổn định và ít biến động trong quý 2 song trong nửa cuối năm 2017, rủi ro từ tỷ giá nhiều khả năng nóng trở lại và sức ép lên lãi suất.
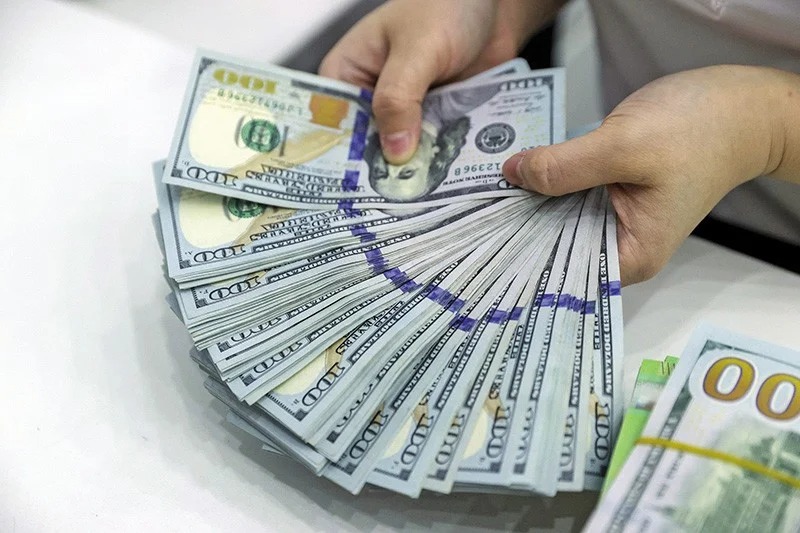
[caption id="attachment_55305" align="aligncenter" width="660"] Rủi ro từ tỷ giá nhiều khả năng nóng trở lại và sức ép lên lãi suất sẽ lớn dần trong nửa cuối năm 2017.[/caption]
Đó là nhận định được đưa ra trong Báo cáo quý 1/2017 vừa mới cập nhật của công ty chứng khoán Vietcombank (VCBS). Theo đó, nhóm phân tích nhận định trong Quý 1, áp lực tăng lãi suất xuất hiện cục bộ tại các ngân hàng nhỏ. Lãi suất được dự báo ổn định trong quý 2 nhưng áp lực tăng sẽ lớn dần trong nửa cuối năm 2017.
Ba nguyên nhân tăng áp lực lên lãi suất
Trong quý 1, lãi suất huy động ghi nhận mức tăng cục bộ khoảng vài chục điểm cơ bản ở các kỳ hạn tại một số ngân hàng vừa và nhỏ. Tuy nhiên, khi xét chung cả hệ thống, mặt bằng lãi suất huy động không có nhiều thay đổi so với đầu năm, trần lãi suất huy động 5,5% cho các kỳ hạn dưới 6 tháng được đảm bảo, phổ biến trong khoảng 4,3% - 5,5%/năm. Lãi suất huy động từ 6 tháng đến dưới 12 tháng trong khoảng 5,3% - 7%/năm, từ 12 tháng trở lên trong khoảng 6,5% - 8%/năm.
Trong khi đó, mặt bằng lãi suất cho vay khá ổn định, phổ biến đối với các lĩnh vực ưu tiên ở mức 6%-7%/năm đối với ngắn hạn và 9%-10%/năm đối với trung và dài hạn. Lãi suất cho vay các lĩnh vực sản xuất kinh doanh thông thường ở mức 6,8%-9%/năm đối với ngắn hạn; 9,3%-11%/năm đối với trung và dài hạn. Đối với nhóm khách hàng tốt, tình hình tài chính lành mạnh, minh bạch, lãi suất cho vay từ 4%-5%/năm.
Đánh giá áp lực tăng lãi suất huy động cục bộ tại một số ngân hàng VCBS cho rằng có thể đến từ các nguyên nhân như: một số ngân hàng trong giai đoạn gần đây liên tục phát hành chứng chỉ tiền gửi với lãi suất cao làm gia tăng đáng kể áp lực cạnh tranh huy động nhằm mục đích tăng vốn và đáp ứng các tỷ lệ an toàn.
Bên cạnh đó, đối với các ngân hàng này, áp lực còn đến từ việc thiếu hụt thanh khoản. Cùng lúc lãi suất liên ngân hàng luôn được giữ ở mức cao khiến các ngân hàng này gặp khó khăn với việc tiếp cận nguồn vốn trên thị trường liên ngân hàng.
Ngoài ra, tăng trưởng tín dụng tốt hơn cùng kỳ (tính đến 30/03 đạt 4,03% ytd, cao hơn đáng kể con số 1,79% của cùng kỳ 2016), cũng được xem là một trong số nguyên nhân khiến nhu cầu huy động tăng trưởng.
Xét trên các yếu tố áp lực tăng lãi suất huy động chỉ đang diễn ra cục bộ tại các một số ngân hàng; tình trạng thiếu hụt thanh khoản không diễn ra tại các ngân hàng lớn và NHNN vẫn còn dư địa để điều tiết thị trường, mặt bằng lãi suất được dự báo sẽ tưởng đối ổn định và ít biến động trong quý 2. Tuy nhiên, trong nửa cuối năm 2017, rủi ro từ tỷ giá nhiều khả năng nóng trở lại và sức ép lên lãi suất sẽ lớn dần.
VND sẽ giảm giá vào khoảng 2%-4%
VCBS duy trì dự báo tỷ giá trong năm 2017 chịu nhiều sức ép hơn so với năm 2016. Thứ nhất, yếu tố đầu tiên phải kế đến là tác động từ thị trường quốc tế, đặc biệt là kịch bản đồng USD mạnh lên khi được hỗ trợ bởi lộ trình tăng lãi suất của FED với khả năng rất cao quá trình này sẽ diễn ra nhanh và tần suất nhiều lần hơn (có thể còn 2 hoặc nhiều lần hơn trong phần còn lại của năm).
Thứ hai, xét trên phương diện cung cầu ngoại tệ trong nước, mặc dù chưa nhìn thấy sự đột biến về cầu ngoại tệ thực cho hoạt động sản xuất kinh doanh của nền kinh tế nhưng ở chiều ngược lại, nguồn cung ngoại tệ đã cho thấy không còn dồi dào như năm 2016 do nhập siêu trở lại và kiều hối có chiều hướng giảm tương đối mạnh.
Thứ ba, bên cạnh đó, khi xu hướng giảm giá của đồng VND đã được kỳ vọng và có sự tương quan lớn với những biến động trên thị trường thế giới thì tâm lý đầu cơ sẽ ngày một lớn dần và cũng là một yếu tố gây sức ép đáng kể đến tỷ giá và thị trường ngoại hối. Do đó, VCBS kỳ vọng mức giảm giá của VND sẽ vào khoảng 2% - 4% trong năm 2017.