

Nâng ngưỡng tính thuế hộ kinh doanh có doanh thu 3 tỷ lên 10 tỷ: Giảm nỗi lo, thêm lợi nhuận
Mới đây, Bộ Tài chính đề xuất tại dự thảo Nghị quyết, giảm thuế 30% thuế trong năm 2026-2027 đối với hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp có doanh thu không quá 10 tỷ đồng.
Bên cạnh đó, Bộ Tài chính cũng dự kiến trình Quốc hội thông qua việc nâng mức doanh thu lựa chọn áp dụng phương pháp thuế đơn giản (thuế suất x doanh thu) đối với hộ, cá nhân kinh doanh từ 3 tỷ đồng lên 10 tỷ đồng/năm. Đồng thời, nâng mức doanh thu năm để lựa chọn áp dụng phương pháp thuế suất (x) doanh thu của doanh nghiệp bằng với mức điều chỉnh của hộ, cá nhân kinh doanh là 10 tỷ đồng/năm.
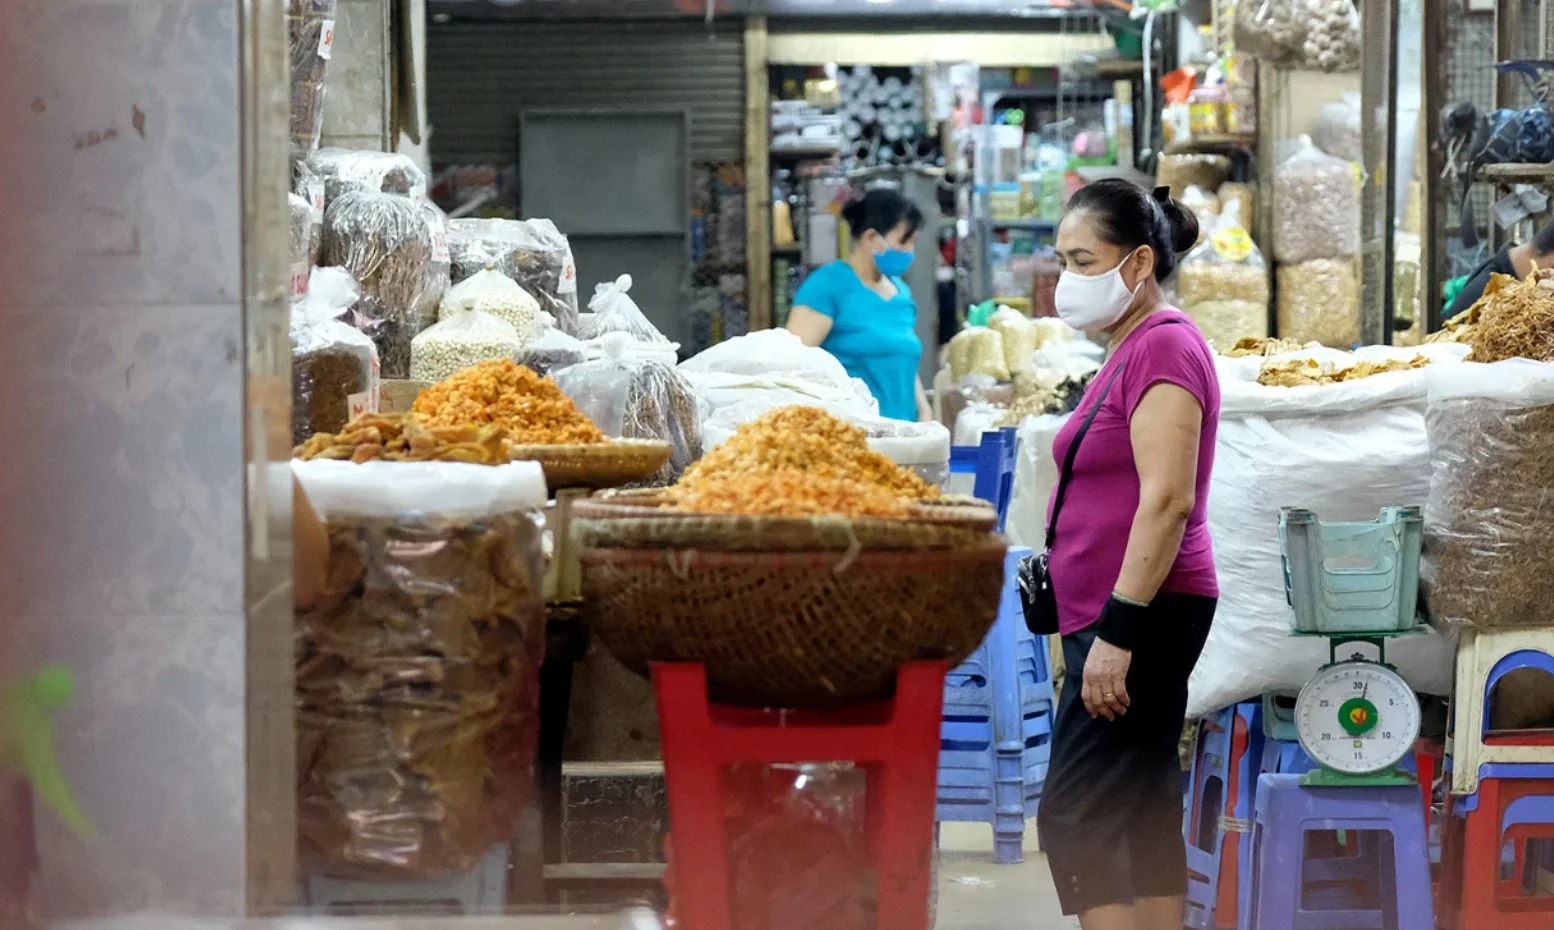 |
| Chính sách giảm thuế 30% trong năm 2026-2027 đối với hộ, cá nhân kinh doanh và doanh nghiệp có doanh thu không quá 10 tỷ đồng rất kịp thời. |
Chia sẻ với Tạp chí Đầu tư Tài chính, ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán thuế Keytas đánh giá, những đề xuất của Bộ Tài chính đưa ra rất kịp thời trong bối cảnh hiện nay, việc này giúp đạt được hiệu quả hỗ trợ nhanh chóng từ chính sách của Nhà nước trước các khó khăn mà khối doanh nghiệp, hộ, cá nhân kinh doanh đang phải đối mặt do sự biến động chi phí đầu vào.
Trong khi các giải pháp khác cần thời gian để triển khai, hoặc cần thời gian để thấy được hiệu quả của chính sách trên thực tế. Các giải pháp này sẽ được sửa đổi, bổ sung vào Luật Hỗ trợ doanh nghiệp nhỏ và vừa (sửa đổi), trình Quốc hội xem xét, thông qua tại Kỳ họp thứ 2 và tháng 10 năm 2026.
“Chính sách rất thực tế, người nộp thuế dễ dàng biết được định hướng hỗ trợ, thời gian áp dụng ngay kỳ tính thuế quý III/2026 cũng rất rõ ràng”, ông Tuấn nhìn nhận.
Tuy nhiên, nêu thêm quan điểm, ông đề nghị Bộ Tài chính xem xét, nâng ngưỡng doanh thu nhóm 2 của hộ kinh doanh lên 10 tỷ đồng, thay vì mức 1 – 3 tỷ đồng.
Ông phân tích, ngưỡng hiện nay phát sinh vấn đề, khoảng cách doanh thu của ngưỡng này quá ngắn, chỉ chênh nhau 2 tỷ đồng. Dẫn đến việc dễ nhảy nhóm trong quá trình kinh doanh. Bởi lẽ, dưới nhóm này là nhóm 1 nhiều quyền lợi, nhưng trên nhóm này là nhóm 3 nhiều gánh nặng chi phí tuân thủ. Ở giữa là nhóm này, với gánh nặng tiền thuế bổ sung, trong khi lợi nhuận tạo ra chưa đủ lớn.
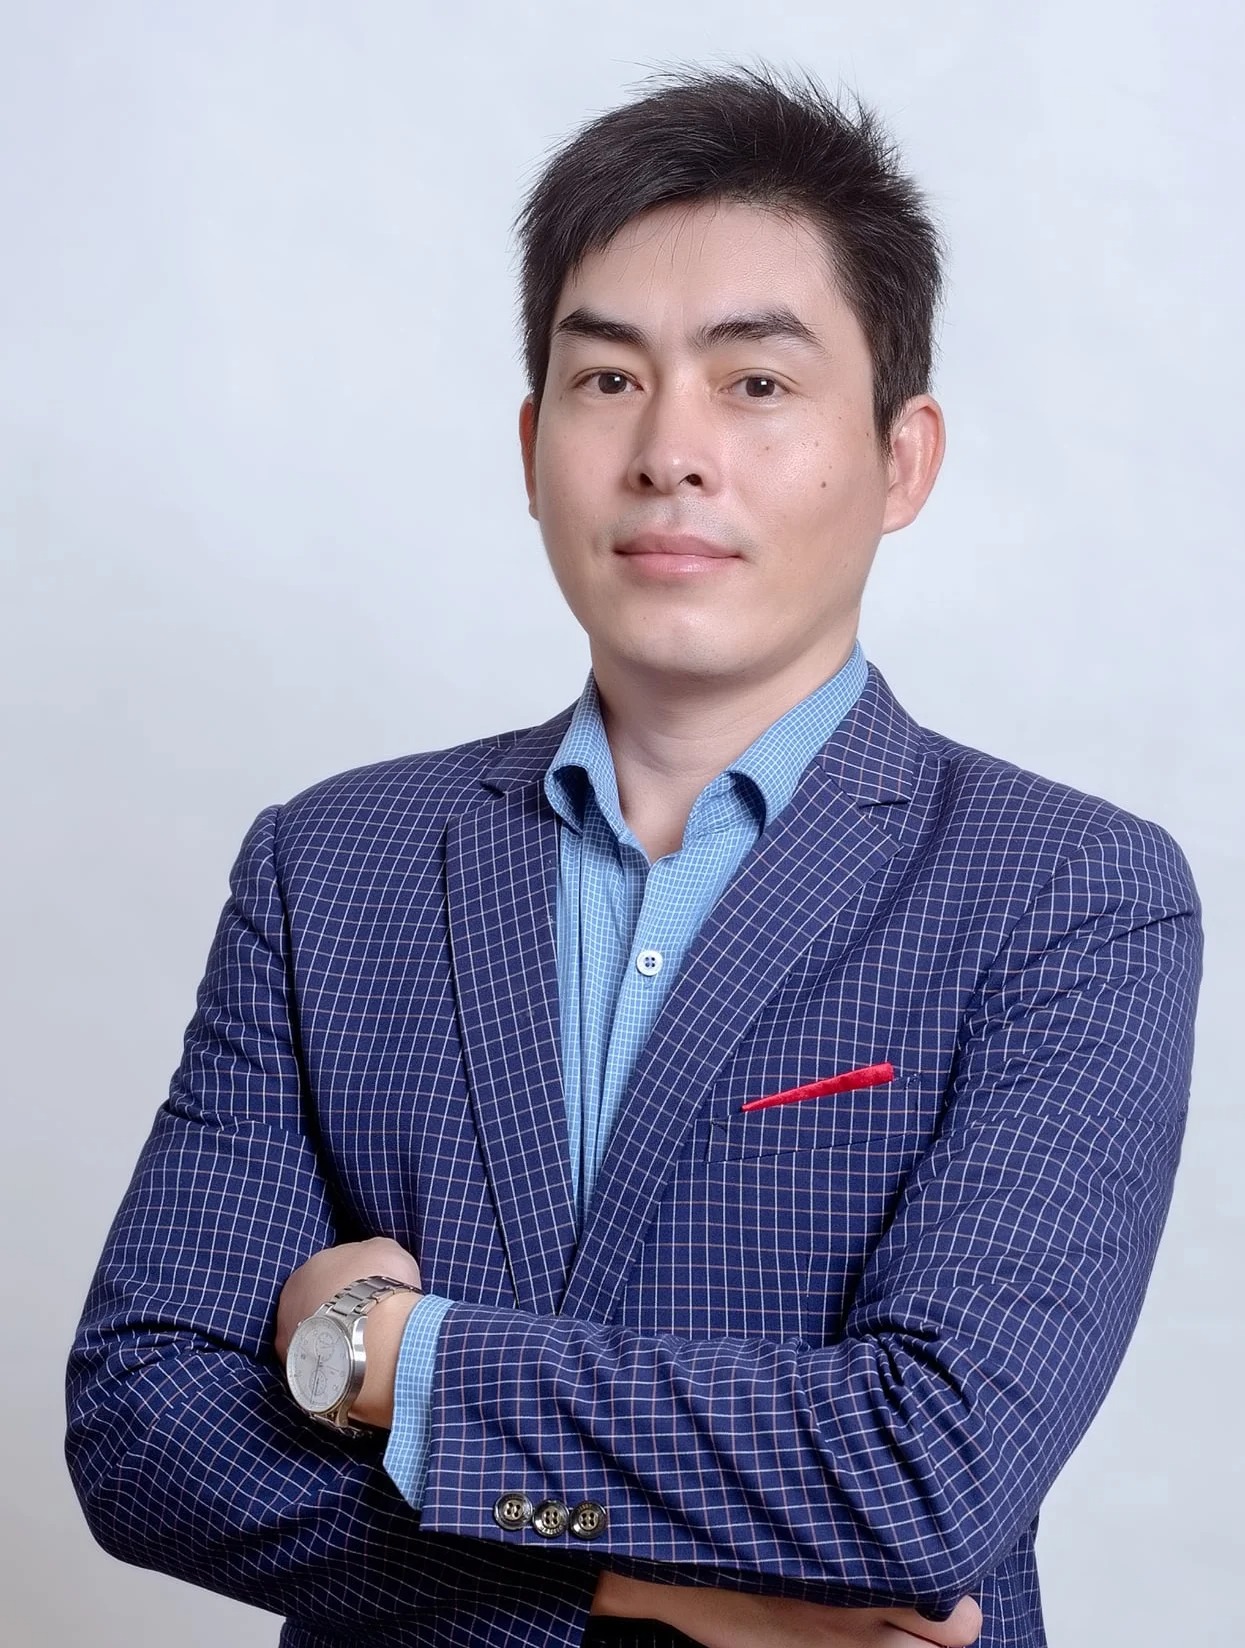 |
| Ông Lê Văn Tuấn, Giám đốc Kế toán thuế Keytas. |
Chưa kể, khoảng cách ngưỡng doanh thu quá dài, từ 3 tỷ đồng đến 50 tỷ đồng, trong khi chi phí tuân thủ lớn khi thực hiện chính sách thuế, nhưng lợi nhuận tạo ra không đồng đều để bù đắp chi phí tuân thủ.
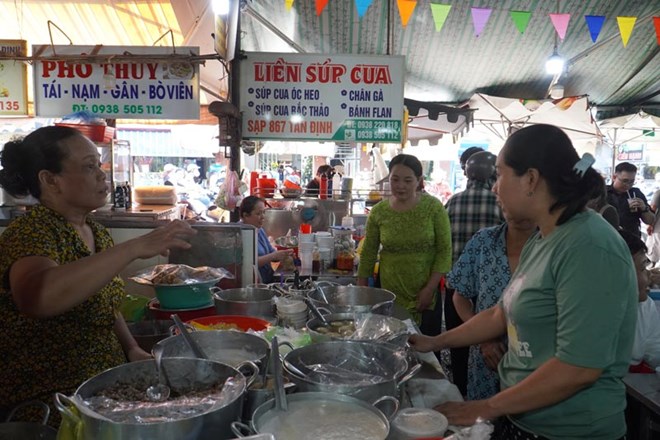
Nói một cách dễ hiểu hơn, khi doanh thu của hộ kinh doanh chỉ đạt quanh 3 tỷ đồng, 5 tỷ đồng hay 7 tỷ đồng, chi phí tuân thủ lớn sẽ ăn mòn lợi nhuận của hộ kinh doanh. Trong khi, hộ kinh doanh đạt doanh thu 40 tỷ đồng, hay gần 50 tỷ đồng, chi phí tuân thủ cao hơn một chút, nhưng lợi nhuận tạo ra lớn hơn, đủ để bù đắp chi phí tuân thủ. Điều này dễ tạo ra cảm giác bất bình đẳng khi so sánh trong cùng một nhóm doanh thu.
Đề xuất nâng ngưỡng doanh thu nhóm 2 lên 10 tỷ đồng
Theo đại diện Thuế Keytas, giải pháp ngưỡng doanh thu mới của nhóm 2 từ 1 – 10 tỷ đồng, nếu được lựa chọn áp dụng, khi đó nhóm này thực hiện tính thuế theo phương pháp thuế đơn giản (thuế suất x doanh thu), hoặc theo % lợi nhuận. Và điều này cũng đồng nghĩa, nhóm 3 sẽ được nâng ngưỡng từ 10 – 50 tỷ đồng và bắt buộc tính thuế theo lợi nhuận.
Với giải pháp này, ông cho rằng, hộ kinh doanh có doanh thu dưới 10 tỷ đồng không cần phải thuê nhân viên kế toán, hoặc thuê dịch vụ kế toán để theo dõi sổ sách. Bởi lẽ, hộ, cá nhân kinh doanh chỉ cần thực hiện kê khai đầy đủ doanh thu bán ra để nộp thuế và không phải thực hiện đầy đủ hóa đơn, chứng từ, hợp đồng... đầu vào, hay chuẩn bị đầy đủ sổ sách kế toán như phương pháp tính thuế theo lợi nhuân.
Ngoài ra, ngưỡng 10 tỷ đồng của nhóm 2 sẽ giúp giảm áp lực chi phí tuân thủ và chi phí vận hành cho phần lớn hộ kinh doanh trong nền kinh tế, giúp họ giữ lại được phần lớn lợi nhuận của hoạt động kinh doanh mà không cần lo ngại đến các khoản thuế truy thu từ sự thiếu đầy đủ hóa đơn, chứng từ.