Nâng hạng thị trường chứng khoán: Điểm sáng trong dài hạn
Khả năng nâng hạng rõ rệt
Trong khu vực Đông Nam Á, ngoại trừ một số thị trường như Campuchia hay Lào vẫn ở mức phát triển thấp, chưa được xếp vào danh sách xếp hạng thì hầu hết các quốc gia như Malaysia, Philippines, Thái Lan, Indonesia đều đã lên thị trường mới nổi từ rất lâu, riêng Việt Nam vẫn nằm trong thị trường cận biên.

Hiện tại khả năng nâng hạng TTCK Việt Nam đã trở nên rõ rệt hơn
Trong khoảng 10 năm trở lại đây, chúng ta đã luôn đề cập đến chủ đề này và hiện tại khả năng nâng hạng đã trở nên rõ rệt hơn thông qua việc hệ thống giao dịch KRX sẽ được triển khai vào cuối năm nay. Khi đó, chúng ta có thể khắc phục được các vấn đề hạ tầng, đặc biệt liên quan đến thanh toán bù trừ. Ngoài ra, những yếu tố khác liên quan đến hạ tầng thị trường như khả năng chuyển nhượng, cho vay chứng khoán, bán khống đều có thể được triển khai. KRX triển khai cũng tạo nền tảng công nghệ hạ tầng để chúng ta đưa vào các sản phẩm mới hơn.
Đối với tiêu chí liên quan đến luồng thông tin cũng không khó, chỉ cần Việt Nam có sự quyết tâm từ các thành viên thị trường, Ủy ban Chứng khoán Nhà nước (UBCKNN) và các doanh nghiệp đưa thông tin song ngữ, đầy đủ, kịp thời cho nhà đầu tư nước ngoài thì có thể giải quyết được vấn đề này.
Về mức độ tự do hóa trên thị trường ngoại hối, điều này không dễ để đạt được, bởi vì nó sẽ liên quan đến sự phối hợp đồng bộ của nhiều bộ, ban, ngành; nhất là liên quan đến vai trò của Ngân hàng Nhà nước trong việc kiểm soát luồng vốn ngoại tệ. Tuy nhiên đây không phải yếu tố cần phải giải quyết cấp bách để nâng hạng, hiện có 8 quốc gia khác cũng gặp vấn đề về tự do hóa trên thị trường ngoại hối.
Vấn đề quan trọng nhất mà chúng tôi cho rằng phải sớm được khắc phục đó là liên quan đến nhà đầu tư nước ngoài. Trong đó hướng giải quyết là đưa vào sản phẩm chứng chỉ lưu ký không có quyền biểu quyết - là sản phẩm đã được ứng dụng thành công trên một số thị trường quốc tế như Thái Lan. Việt Nam hoàn toàn có thể xem xét áp dụng sản phẩm này tương tự như một cổ phiếu thông thường, nhưng nhà đầu tư nắm giữ cổ phiếu đó không có quyền biểu quyết và những lãnh đạo doanh nghiệp sẽ không phải lo ngại về việc mất quyền kiểm soát khi phát hành chứng chỉ.
Theo tôi, sau khi KRX được triển khai cùng với sự quyết tâm của UBCKNN cũng như các bộ ngành trong thời gian gần đây đã cho thấy, chúng ta có thể giải quyết được vấn đề về “room” ngoại trong năm 2024. Để từ đó sang năm 2025, Việt Nam sẽ được lọt vào danh sách xem xét nâng hạng.
Quá trình nâng hạng của mỗi thị trường luôn gồm hai bước, đầu tiên là vào danh sách nâng hạng TTCK, sau đó một vài năm mới chính thức được nâng hạng. Trong kịch bản sớm nhất, KB Việt Nam (KBSV) kỳ vọng và cũng là kịch bản có khả năng xảy ra cao nhất là Việt Nam sẽ được vào danh sách xem xét nâng hạng của MSCI trong năm 2025.
Phản ứng của các thị trường
Nhìn lại phản ứng của các TTCK trước thời điểm được đưa vào danh sách xem xét xếp hạng một năm cho thấy, thứ nhất, thị trường UAE và và Qatar đều có mức tăng rất đột biến từ 30%-80% (hai thị trường này được đưa vào danh sách xem xét xếp hạng năm 2008).
Trong kịch bản kỳ vọng, Việt Nam có thể vào danh sách xem xét xếp hạng năm 2025 thì trong giai đoạn 2024 - 2025 sẽ là thời điểm thị trường có sự bứt phá mạnh mẽ
Thứ hai, với thị trường Kuwait chỉ có mức tăng rất nhẹ, trong khi đó thị trường Pakistan tăng tương đối mạnh. Nhìn chung cả bốn thị trường đều có diễn biến tích cực vào thời điểm một năm trước khi được đưa vào danh sách xem xét xếp hạng.
Trong kịch bản kỳ vọng, Việt Nam có thể vào danh sách xem xét xếp hạng năm 2025 thì trong giai đoạn 2024 - 2025 sẽ là thời điểm thị trường có sự bứt phá mạnh mẽ, nhất là khi được hưởng lợi từ câu chuyện này.
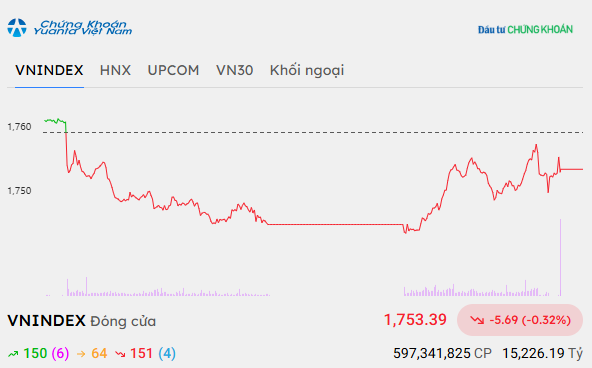
Về mức định giá của thị trường, P/E trung bình 3 năm trước khi vào danh sách xem xét xếp hạng ở các thị trường đều có mức cải thiện trên dưới 20%. Tương tự với Việt Nam, chúng tôi cũng kỳ vọng mức P/E của thị trường sẽ được cải thiện khoảng 20%, kết hợp với sự hồi phục 20% của EPS. Vì vậy VN-Index có thể sẽ có mức tăng trưởng khoảng 40 - 50%, tiệm cận mức 1.500 điểm trong năm 2024 và nửa đầu 2025.
Chúng ta có sự kỳ vọng thị trường tăng trưởng mạnh mẽ và cải thiện định giá cao như vậy bởi nguyên nhân quan trọng nhất là dòng vốn đầu tư nước ngoài sẽ đổ vào mạnh mẽ. Cụ thể, Việt Nam có thể đón một lượng vốn đầu tư khoảng 2,46-3 tỷ USD từ các quỹ đầu tư nước ngoài theo rổ chỉ số của MSCI. Bên cạnh đó, các quỹ ETF khác cũng có một lượng vốn rất lớn đổ vào TTCK Việt Nam.
Tổng quan chúng tôi ước tính, con số vốn nhà đầu tư nước ngoài có thể đổ vào thị trường sau khi Việt Nam chính thức nâng hạng sẽ lên tới 8 - 10 tỷ USD. Tuy nhiên thị trường luôn luôn có phản ứng trước thời điểm nâng hạng, nhất là khi được đưa vào danh sách xem xét xếp hạng sẽ là giai đoạn thị trường có diễn biến tăng tích cực hơn cả.