

Đoán đỉnh - đáy của thị trường chứng khoán: Nên hay không?
Sự kiện Israel không kích vào Iran khiến căng thẳng xung đột địa chính trị ở Trung Đông leo thang trở lại, dẫn đến lo ngại của giới đầu tư không chỉ với diễn biến giá dầu mà còn mối nguy đứt đoạn chuỗi cung ứng khi vận chuyển qua eo biển Hormuz.
 |
Nhà đầu tư được khuyến nghị tăng cường quản trị rủi ro để tránh tác động biến động của thị trường trong ngắn hạn. Ảnh minh hoạ |
Xung đột Trung Đông và tác động lên thị trường chứng khoán
Phân tích về tác động của các cuộc xung đột địa chính trị tới thị trường chứng khoán (TTCK), theo ông Nguyễn Thế Minh, Giám đốc Phân tích Khối Khách hàng cá nhân tại Chứng khoán Yuanta Việt Nam, các sự kiện như căng thẳng Israel – Iran thường ảnh hưởng tiêu cực đến thị trường trong khoảng một tháng, nhưng tác động này thường không kéo dài. Sau 3 đến 12 tháng, thị trường thường hồi phục nếu sự kiện không lan rộng sang lĩnh vực kinh tế.
Chuyên gia cho rằng nhà đầu tư cá nhân thường bị tác động tâm lý nên cần quản trị rủi ro ngắn hạn để tránh bị động khi thị trường đảo chiều.
Tương tự, ông Nguyễn Việt Đức, Giám đốc Kinh doanh Số, Công ty Cổ phần Chứng khoán VPBank (VPBankS) cũng cho biết, theo thống kê, các sự kiện địa chính trị không ảnh hưởng quá nhiều tới TTCK. "Trong những căng thẳng địa chính trị 50 năm trở lại đây, nếu chỉ dừng ở mức xung đột, tác động đến thị trường chứng khoán chỉ kéo dài 1 – 2 phiên. Cách đây vài tháng, ảnh hưởng từ sự kiện Israel và Houthis tới thị trường chỉ kéo dài trong một phiên.
Ở trường hợp nghiêm trọng hơn, thị trường có thể điều chỉnh lâu, kéo dài tới 3 tháng, chẳng hạn như năm 2001 sau cuộc tấn công vào tòa tháp đôi, hay Iraq năm 1992. Những cuộc chiến này khiến thị trường điều chỉnh khoảng 10 – 11% và phải mất 70 ngày thì mới tạo đáy", ông Đức phân tích.
Theo đó, chuyên gia cho rằng thế giới đang nhận định xung đột giữa Israel và Iran gói gọn trong khu vực Trung Đông, chỉ ảnh hưởng đến giá dầu và nước Mỹ sẽ không tham chiến. Do vậy, tác động của cuộc chiến này trên đến thị trường thế giới cũng chỉ tập trung vào lĩnh vực năng lượng. Hiện nay, giá dầu cũng chỉ ở mức khoảng trên 70 USD/thùng, thấp hơn so với trung bình năm 2024. Chừng nào giá dầu vẫn nằm trong khoảng 70 – 80 USD/thùng, ảnh hưởng của xung đột này đã kết thúc. Trong trường hợp xấu hơn, nếu xảy ra cấm vận thì tác động sẽ lớn hơn. Ông tin tưởng TTCK thế giới sẽ luôn vượt qua những đợt điều chỉnh tưởng có vẻ căng thẳng trong bối cảnh như vậy.
Cũng theo ông Nguyễn Việt Đức, kỳ vọng thỏa thuận giữa Mỹ - Việt Nam hiện đang khá tích cực, song kết quả đàm phán đạt được ở thời gian nào khó có thể dự báo chính xác.
Đoán đỉnh - đáy: Nên như thế nào?
Trong bối cảnh chung dự báo có những nhịp điều chỉnh theo các biến động, hoặc thị trường thái quá, chuyên gia cho rằng nhìn chung nhà đầu tư không nên đoán đáy của thị trường.
"Theo quan điểm của tôi, nếu không sử dụng margin, nhà đầu tư không cần cố gắng đoán thị trường. Điều này đã được chứng minh trong lịch sử. Theo một công trình nghiên cứu, nếu nhà đầu tư đoán đáy thị trường trong giai đoạn 1970 – 1996 (khoảng 300 tháng), chỉ cần bỏ lỡ 12 tháng tốt nhất, hiệu suất đầu tư sẽ giảm còn một nửa so với việc nắm giữ cổ phiếu. Kiểm tra lại luận điểm này với giai đoạn 1997 – 2024, nếu đứng ngoài trong 12 tháng tốt nhất, tỷ suất sinh lời của nhà đầu tư sẽ chỉ còn 5%, ngang với trái phiếu dài hạn. Còn nếu nhà đầu tư cứ mua và nắm giữ, tỷ suất sẽ đạt 9,3%.
Chỉ cần đứng ngoài 4 tháng tốt nhất đã khiến nhà đầu tư thua xa thị trường. Do vậy, rất ít người có thể thành công trong việc đoán thị trường", ông Nguyễn Việt Đức cho biết.
 |
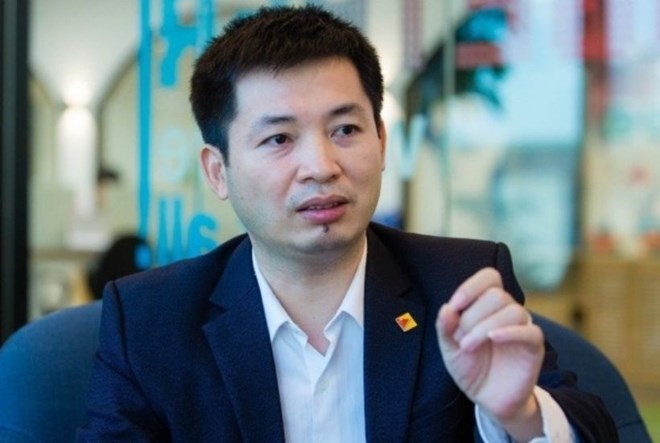
Ông Nguyễn Việt Đức, Giám đốc Kinh doanh số, Công ty Cổ phần Chứng khoán VPBank (VPBankS). |
Trong khi đó, việc “đoán đỉnh” lại quan trọng hơn nhiều so với “bắt đáy”, chuyên gia nói thêm. Theo nghiên cứu trên, nếu đứng ngoài được 30 tháng xấu nhất của S&P 500 thì hiệu suất đầu tư có thể tăng gấp rưỡi. Tuy nhiên, việc đoán đỉnh và đoán đáy đều không hề dễ dàng, chuyên gia chia sẻ.
Ngoài ra, nghiên cứu trên cũng đưa ra ba kịch đầu tư: Luôn duy trì 80% cổ phiếu và 20% trái phiếu, đầu tư 100% vào cổ phiếu và đầu tư 60% vào cổ phiếu. "Nghiên cứu chỉ ra rằng hiệu quả đầu tư giữa ba kịch bản này là không khác biệt quá lớn, chỉ khoảng 1 điểm %. Vì vậy, nhà đầu tư không nên bỏ quá nhiều thời gian vào việc cố gắng phán đoán thị trường", ông Nguyễn Việt Đức khẳng định.
Theo chuyên gia VPBankS, việc đoán thị trường chỉ phù hợp với người sử dụng margin, nhà đầu tư nên có tỷ lệ ổn định 80% đầu tư vào cổ phiếu. Trong trường hợp xấu, có thể bán bớt, những vẫn nên giữ khoảng 70% danh mục, bởi chỉ cần bỏ lỡ vài phiên tăng của VN-Index, thì hiệu suất đầu tư sẽ dễ trở về kém trung bình.
Xu hướng cho thấy nhà đầu tư thường thích đoán đỉnh – đoán đáy, ví dụ VN-Index xuống 1.200 điểm thì mua vào, lên 1.300 điểm thì bán ra. Đây là phương pháp ngắn hạn, dựa vào việc dự đoán từng nhịp tăng của VN-Index. Tuy nhiên, theo chuyên gia phương pháp này chỉ phù hợp với việc sử dụng margin, còn nếu đầu từ chứng khoán cơ sở, chỉ cần 1 – 2 lần thất bại dự đoán chỉ số thì nhà đầu tư sẽ gặp vấn đề.
"Chiến thuật" theo các quỹ đầu tư
Theo chuyên gia, các quỹ đầu tư lớn không bao giờ duy trì dưới 80% cổ phiếu, chỉ đoán đỉnh – đáy trong vòng 20% danh mục bởi về trung hạn, cổ phiếu tốt sẽ luôn tăng trưởng.
Ngoài ra, những quỹ nhỏ hơn thường có ba mốc: 100%, 80% và 30%. Khi thị trường rất xấu, các quỹ sẽ bán rất mạnh, đưa về mốc 30%. Còn trong phần lớn thời gian sẽ duy trì ở 100 % cổ phiếu. Nếu thị trường điều chỉnh rung lắc trong xu hướng đi lên, quỹ sẽ duy trì ở khoảng 80%.
Ông Nguyễn Việt Đức phân tích: Theo quan điểm của tôi, nếu thị trường vẫn đang đi lên và chỉ có những điều chỉnh nhỏ, nhà đầu tư nên duy trì danh mục 70 – 80% cổ phiếu và chỉ bán mạnh khi hết xu hướng tăng để chờ cơ hội mua với giá thấp hơn.
Với những nhà đầu tư vẫn muốn đoán thị trường, cần chú ý đến điểm đảo chiều của xu thế - điểm cạn kiệt (sequence). Có thể dùng nhiều công thức để đoán điểm sequence như sóng Elliott hoặc phương pháp của đếm nến…
Khi cổ phiếu giảm quá sâu và không còn giảm được nữa, nhà đầu tư nên mua vào. Ngược lại, khi cổ phiếu tăng quá lâu, dẫn đến kịch bản tăng thì không nhiều nữa, còn nếu giảm có thể tụt sâu, thì nhà đầu tư nên bắt đầu chốt lời. Biết điểm chốt lời là yếu tố quan trọng nhất để đầu tư theo sóng thị trường.