

Đều là dịch vụ thanh toán, vì sao MoMo, Zalo Pay, Moca... lại không được phép cung cấp dịch vụ Mobile Money?
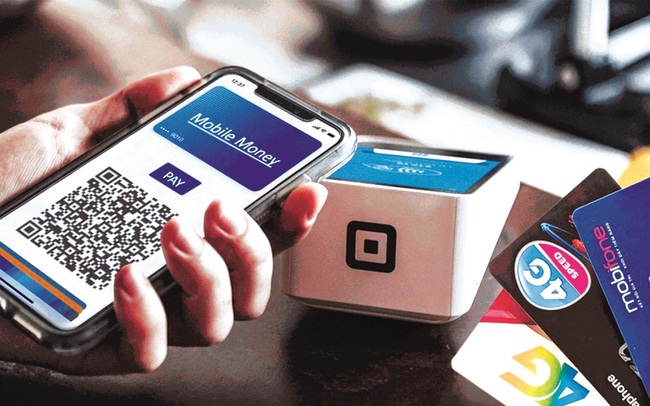
Ngày 09/3/2021, Thủ tướng Chính phủ đã ký Quyết định 316/QĐ-TTg về việc phê duyệt triển khai thí điểm dùng tài khoản viễn thông thanh toán cho các hàng hóa, dịch vụ có giá trị nhỏ (Quyết định 316).
Theo quy định, doanh nghiệp thí điểm phải đồng thời có giấy phép trung gian thanh toán ví điện tử và giấy phép thiết lập mạng viễn thông công cộng di động mặt đất sử dụng băng tần số vô tuyến điện, hoặc là công ty con của các công ty có giấy phép trên.
Hiện tại, 3 nhà mạng có đủ điều kiện xin phép tham gia thí điểm ngay là Viettel, VNPT và Mobifone. Trong đó, Mobifone vừa mới được Ngân hàng Nhà nước cấp giấy phép cung ứng dịch vụ trung gian thanh toán vào ngày 9/3.
Quy định này đồng nghĩa với việc chỉ có các nhà mạng mới được xin giấy phép triển khai Mobile Money. Vậy tại sao ví điện tử lại không được phép cung cấp dịch vụ này?
3 mô hình phổ biến quản lý Mobile Money
Trên thế giới có 3 mô hình quản lý Mobile Money phổ biến: Quản lý theo kiểu ngân hàng, quản lý theo mô hình nhà mạng di động hoặc kết hợp linh hoạt các phương thức quản lý.
Đối với quản lý kiểu ngân hàng, dịch vụ sẽ nằm dưới sự giám sát của các cơ quan quản lý tài chính quốc gia. Các nhà cung cấp dịch vụ di động phải làm việc với ngân hàng. Người dùng phải tuân thủ các quy định về định danh khách hàng.
Mô hình này có ưu điểm là hoạt động thanh toán và người dùng dịch vụ sẽ an toàn hơn. Song, hạn chế sẽ là các ngân hàng phải mở rộng quy mô, người dùng ở vùng sâu, vùng xa khó tiếp cận, thủ tục pháp lý phức tạp...
Đối với quản lý theo mô hình nhà mạng di động, mọi người dân với một số điện thoại đã được định danh đều có thể sử dụng dịch vụ. Nhìn chung, ngành viễn thông có độ phủ lớn hơn nhiều so với các chi nhánh ngân hàng, do vậy khả năng phục vụ người dùng cũng rộng hơn.
Mặc dù vậy, mô hình này có hạn chế là tính an toàn, bảo mật không cao. Trước khi Mobile Money bùng nổ, nhà mạng buộc phải xử lý được tình trạng sim lậu, sim rác nhằm giải quyết rủi ro tài chính như rửa tiền, gian lận... Do vậy, các nhà cung cấp viễn thông sẽ giới hạn lượng tiền được giao dịch trong một tháng.
Cuối cùng là mô hình quản lý bởi đối tác cung cấp giải pháp phối hợp với nhà mạng và ngân hàng, hoặc là một liên doanh giữa ngân hàng và nhà cung cấp dịch vụ viễn thông.
Các nước trên thế giới áp dụng mô hình gì?
Một ví dụ điển hình là tại Kenya, dịch vụ Mobile Money thành công nhất là M-PESA được cung cấp bởi Tập đoàn viễn thông Safaricom từ năm 2007. Tại Philippines, Mobile Money được triển khai đầu tiên vào năm 2001, là sự kết hợp giữa nhà mạng di động Smart Communication và ngân hàng nông thôn Banco De Oro.
Tại Indonesia, dịch vụ Mobile Money đầu tiên là TCash (nay là LinkAja) được thành lập bởi nhà mạng Telkomsel vào năm 2007. Sau 1 năm, quốc gia này chứng kiến sự ra đời của dịch vụ Mobile Money Dompetku. Đến năm 2012, các ngân hàng cũng bắt đầu cung cấp dịch vụ Mobile Money.
Có thể thấy, không chỉ ở Việt Nam, các nhà mạng trên thế giới cũng là những đơn vị triển khai Mobile Money. Một trong những điểm khác biệt lớn nhất giữa ví điện tử và Mobile Money đó là ví điện tử sử dụng tài khoản điện tử định danh do các tổ chức cung ứng dịch vụ trung gian thanh toán lập ra, còn Mobile Money lại sử dụng tài khoản viễn thông gắn với SIM.
Áp lực cạnh tranh cao, song cơ hội cho Mobile Money vẫn còn nhiều
Ngoài ra, hạn mức giao dịch cũng khác nhau khi đối với Mobile Money, hạn mức giao dịch hàng tháng chỉ 10 triệu đồng thì con số này của ví điện tử lại gấp 10 lần - 100 triệu đồng/tháng. Hạn mức giao dịch này cho thấy thị trường thanh toán của Mobile Money sẽ tập trung vào hàng hoá, dịch vụ có giá trị nhỏ.
Quy định cho phép các ông lớn viễn thông "bước chân" vào thị trường thanh toán số cũng sẽ là một lợi thế cho Mobile Money về vấn đề vốn, hạ tầng, mức độ nhận diện... Bởi những cái tên quen thuộc trong thị trường ví điện tử Việt Nam hiện nay như MoMo, VNPay, Moca và ZaloPay dù đã có một lượng lớn người dùng nhưng nếu so với số lượng người dùng thường xuyên là hàng chục triệu của mỗi nhà mạng Viettel, VinaPhone, MobiFone... thì chưa thấm vào đâu. Do đó, dù có áp lực cạnh tranh với các "ông lớn" ví điện tử này, cơ hội cho Mobile Money vẫn còn nhiều.
Hiện nay, tổng số thuê bao điện thoại di động tại Việt Nam là khoảng 124,8 triệu. Như vậy, việc cấp phép triển khai thí điểm Mobile Money trong 2 năm sẽ tạo nên sự chuyển biến mạnh mẽ về thanh toán các dịch vụ thiết yếu như điện, nước, y tế, giáo dục, dịch vụ công...