

Bất động sản Hà Nội: Căn hộ hạng sang trở lại đường đua, căn hộ bình dân “biến mất”
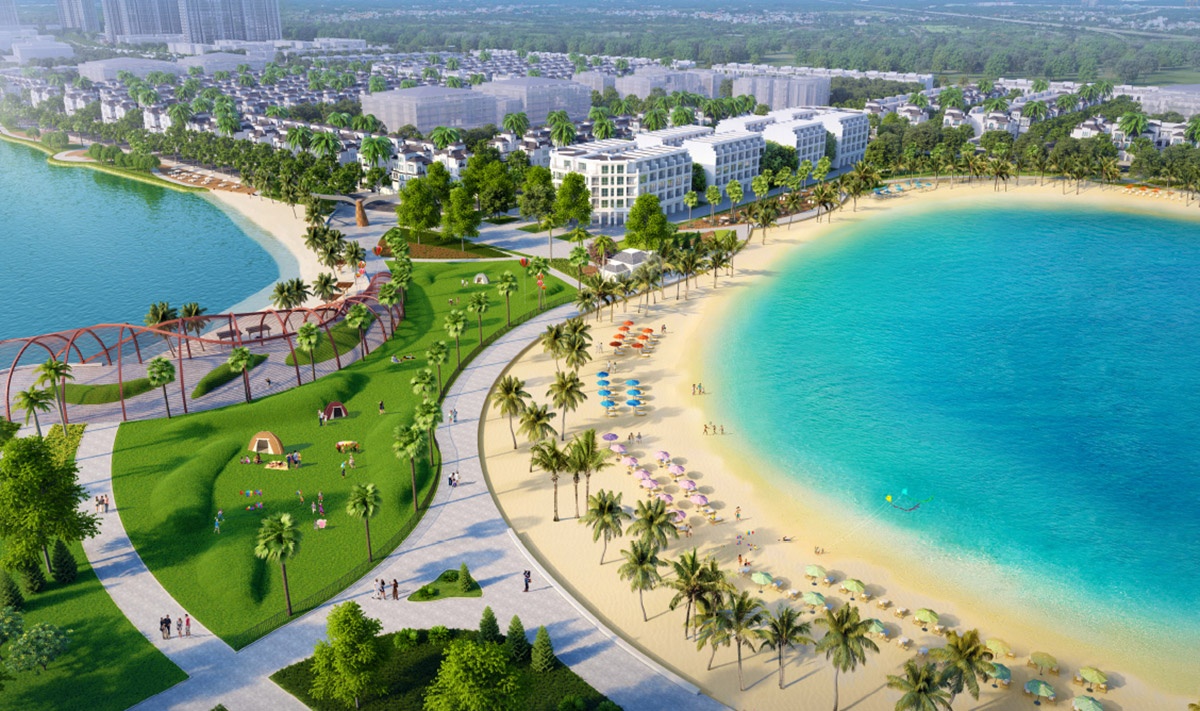 |
| Thị trường căn hộ Hà Nội được dẫn dắt bởi các sản phẩm hạng sang và cao cấp |
Thanh khoản bứt phá, cao tầng tiếp tục dẫn dắt
Theo báo cáo mới nhất từ Trung tâm Nghiên cứu thị trường & Am hiểu khách hàng One Mount Group, quý II/2025 ghi nhận khoảng 28.900 giao dịch bất động sản tại Hà Nội, tăng mạnh 56% so với quý trước và gần đạt ngưỡng 30.000 giao dịch của cùng kỳ năm 2024.
Đáng chú ý, nhóm căn hộ cao tầng tiếp tục giữ vai trò chủ lực với 17.100 căn hộ được giao dịch, chiếm gần 60% tổng số. Trong đó, thị trường thứ cấp ghi nhận sự sôi động rõ rệt với hơn 20.000 giao dịch – cho thấy xu hướng dịch chuyển của dòng tiền sang các sản phẩm đã có sẵn, pháp lý minh bạch và phù hợp nhu cầu thực.
Cùng kỳ, nguồn cung căn hộ sơ cấp mới đạt khoảng 7.800 căn, tăng 92% theo quý nhưng vẫn giảm nhẹ so với cùng kỳ. Tuy nhiên, điều đáng quan tâm là phân khúc trung cấp – bình dân tiếp tục vắng bóng quý thứ 5 liên tiếp.
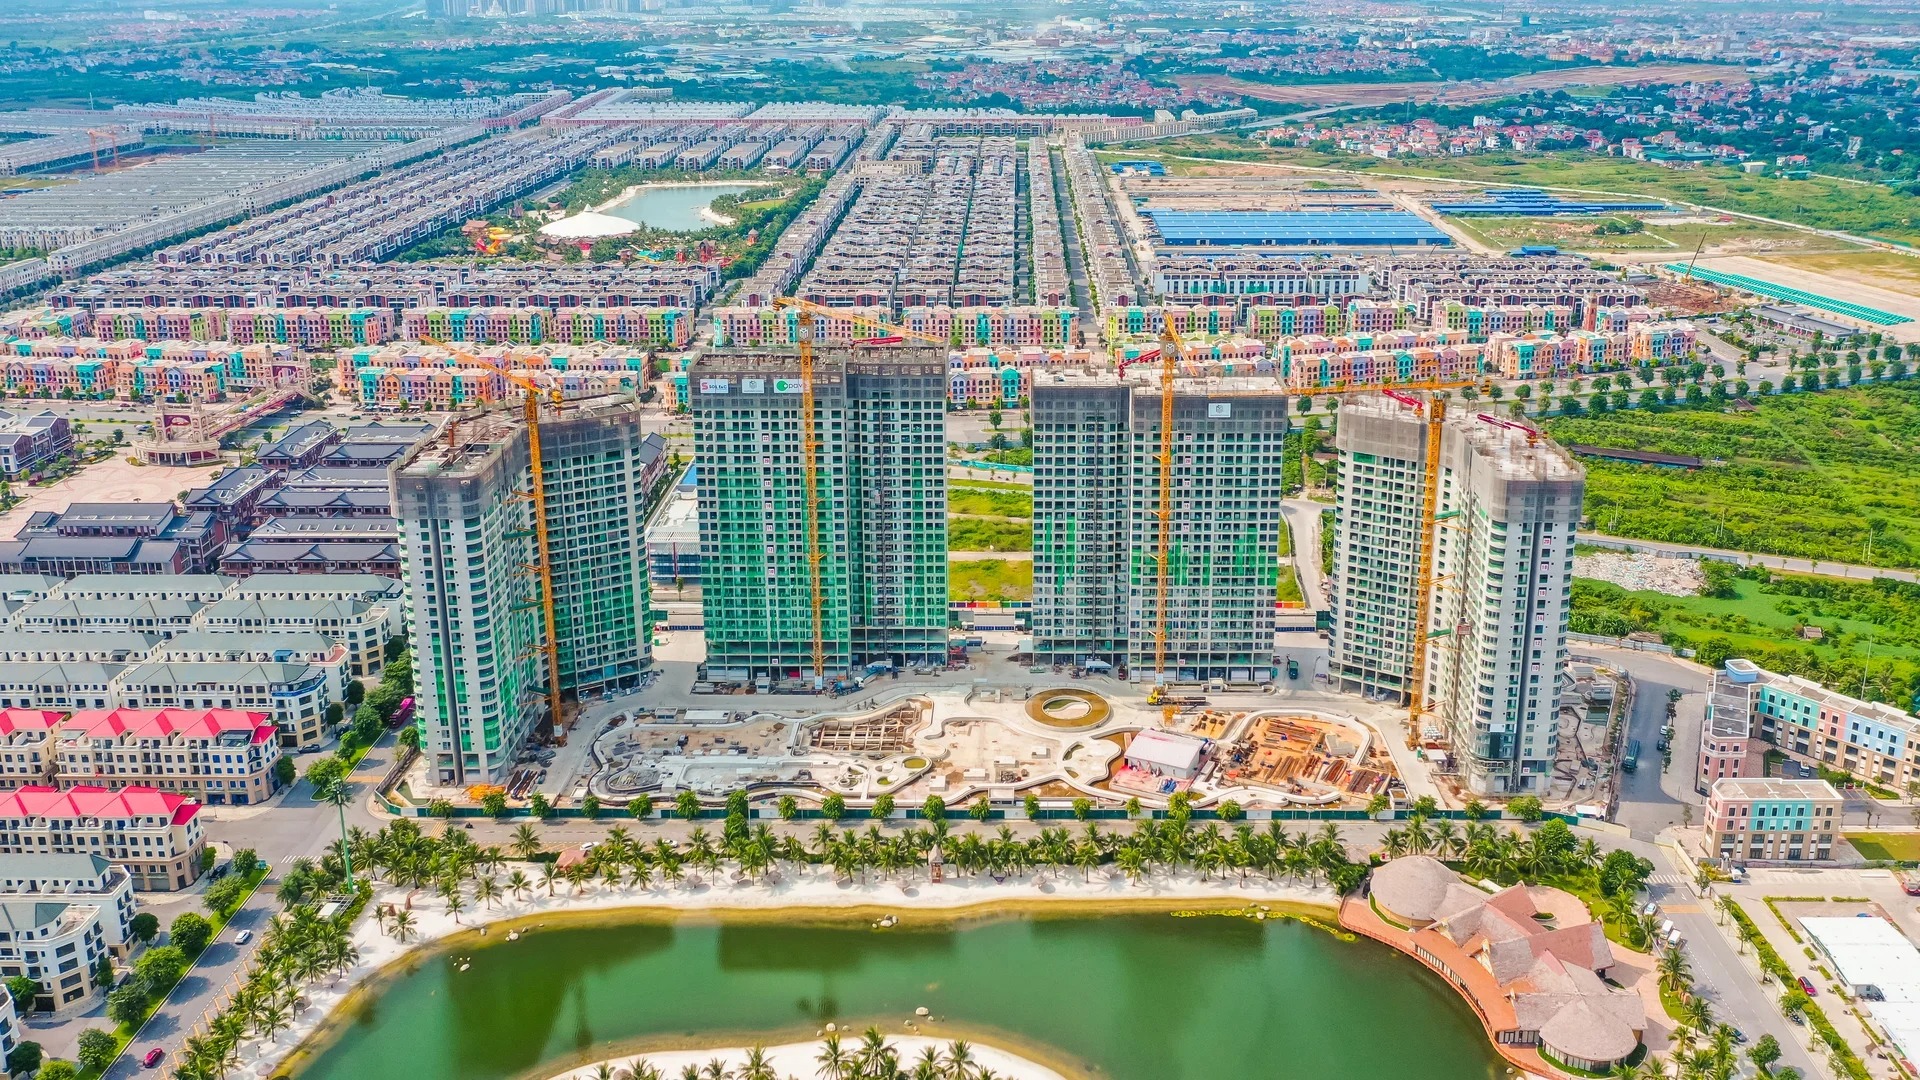
Theo ông Trần Minh Tiến, Giám đốc Trung tâm Nghiên cứu thị trường và Am hiểu khách hàng One Mount Group, thị trường đang được dẫn dắt bởi các sản phẩm hạng sang và cao cấp, chiếm lần lượt 40% và 32% tổng nguồn cung. Những cái tên nổi bật có thể kể đến như The Cosmopolitan (Đông Anh), The Matrix One Premium (Nam Từ Liêm), hay Masteri Trinity Square (Văn Giang – Hưng Yên). Việc thiếu vắng phân khúc dưới 50 triệu đồng/m² phản ánh thách thức lớn về chi phí đầu vào – bao gồm giá đất, chi phí xây dựng và yêu cầu tiêu chuẩn sống ngày càng khắt khe từ người mua.
Giá bán căn hộ sơ cấp Hà Nội trong quý II/2025 đạt trung bình 80 triệu đồng/m², tăng 5,6% theo quý và tăng tới 24% theo năm. Khu vực phía Bắc ghi nhận mức tăng mạnh nhất với 141% YoY, do xuất hiện nhiều dự án hạng sang.
Trong khi đó, khu Đông Hà Nội và Văn Giang (Hưng Yên) vẫn là “vùng trũng giá” với mức trung bình 69 triệu đồng/m², nhờ nguồn cung cao cấp dồi dào từ các đại dự án mới. Tuy nhiên, giá tại khu vực này được dự báo sẽ tăng đáng kể trong nửa cuối năm khi các dự án hạng sang mới (giá từ 100 triệu đồng/m²) bắt đầu ra mắt.
Cuộc đua của các “ông lớn”
Thị trường bất động sản Hà Nội trong quý II ghi nhận sự bứt phá rõ nét tại hai khu vực trọng điểm là phía Đông và phía Tây, mỗi nơi đạt khoảng 9.200 giao dịch, chiếm tới 64% tổng lượng giao dịch toàn thị trường.
Động lực chính thúc đẩy sức mua đến từ hạ tầng giao thông. Hàng loạt dự án trọng điểm đang được đẩy nhanh tiến độ như cầu Ngọc Hồi, cầu Mễ Sở, vành đai 3.5 – 4, cùng các tuyến metro số 2 và số 5… không chỉ cải thiện khả năng kết nối vùng mà còn định vị lại bức tranh phát triển đô thị. Trong đó, khu Đông Hà Nội và khu vực Văn Giang đang nổi lên như những cực tăng trưởng mới, thu hút mạnh mẽ dòng vốn đầu tư từ cả khách hàng cá nhân lẫn các nhà phát triển dự án quy mô lớn.
Kết quả khảo sát của One Mount Group với 449 khách hàng đã mua căn hộ tại khu Đông – Văn Giang trong quý II/2025 cho thấy, uy tín chủ đầu tư là yếu tố quan trọng nhất là 34%, vượt trên cả giá bán, vị trí hay tiện ích.
Ông Trần Minh Tiến cho rằng, sự dịch chuyển trong tiêu chí lựa chọn cho thấy người mua ngày càng chú trọng đến chất lượng sống và giá trị bền vững, thay vì chỉ nhìn vào chi phí đầu vào. Đây là cơ hội nhưng đồng thời cũng là thách thức với các nhà phát triển bất động sản trong việc xây dựng thương hiệu, đầu tư dài hạn và minh bạch thông tin.
Nếu như trước năm 2022, Vinhomes nắm vai trò chi phối thì hiện tại, thị trường đang chứng kiến sự nổi lên rõ nét của Masterise Homes và MIK Group. Cả hai chiếm tổng cộng 58% thị phần căn hộ cao tầng tại Hà Nội trong 6 tháng đầu năm, nhờ chiến lược phủ sóng mạnh và khai thác hiệu quả phân khúc cao cấp – hạng sang.
"Sự chuyển dịch này phản ánh sự cạnh tranh ngày càng khốc liệt giữa các chủ đầu tư lớn, và cũng là tín hiệu tích cực cho sự đa dạng hóa thị trường", ông Trần Minh Tiến chia sẻ.
Giai đoạn 2025–2026, nguồn cung căn hộ sơ cấp tại Hà Nội được dự báo sẽ duy trì ổn định ở mức 30.000 căn mỗi năm, chủ yếu đến từ các giai đoạn tiếp theo của các khu đô thị hiện hữu như Vinhomes Ocean Park 2-3, The Manor Central Park, Gamuda Hoàng Mai...
Tuy nhiên, theo ông Trần Minh Tiến, nếu không có các chính sách ưu đãi hoặc các mô hình phát triển mới phù hợp với thu nhập trung bình, khoảng trống phân khúc căn hộ bình dân – trung cấp có thể sẽ tiếp tục kéo dài, làm trầm trọng thêm bài toán an cư cho nhóm dân cư chủ lực tại đô thị.