“Bấp bênh” cổ phiếu cảng và vận tải biển
Trong bối cảnh đó, cổ phiếu cảng và vận tải biển sẽ phân hóa mạnh. Do đó, việc sàng lọc cổ phiếu cảng, vận tải biển là vô cùng cần thiết.
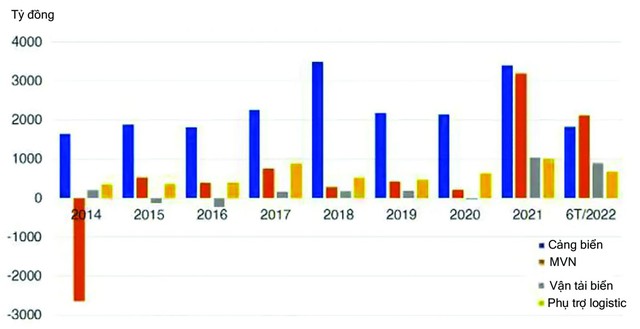
Lợi nhuận nhóm cảng biển, vận tải biển và logistics.
Tại cụm cảng Hải Phòng, sản lượng Container quý 2/2022 tăng 6%, trong khi cùng kỳ năm 2021, sản lượng tăng 21%. Tại đa số các cảng thượng nguồn sông Cấm, sản lượng Container đi ngang.
Tại cụm cảng Cái Mép – Thị Vải, sản lượng Container tăng 8% trong khi cùng kỳ năm 2021, sản lượng tăng 20%. Đa số các cảng khác tăng trưởng âm hoặc đi ngang do hoạt động xuất nhập khẩu bị chậm lại. Sang quý 3/2022, sản lượng Container qua cảng biển Việt Nam có thể sẽ tăng trưởng nhẹ trở lại, khoảng 2% nhờ mùa cao điểm trước năm học mới tại Châu Âu, Mỹ. Tuy nhiên, ngành cảng biển sẽ đối diện một số rủi ro mức nền cao hàng tồn kho nhập khẩu từ Mỹ và EU từ nửa cuối năm 2021 và nhu cầu tiêu thụ hàng hóa tiếp tục sụt giảm trong bối cảnh lạm phát cao.
Nhu cầu vận chuyển hàng container có thể chậm lại do tiêu thụ toàn cầu yếu trong bối cảnh lạm phát cao và chiến tranh Ukraine-Nga. Ngoài ra, tình trạng giãn cách xã hội tại Trung Quốc do dịch bệnh Covid-19 cũng làm tắc nghẽn trong việc lưu thông hàng hóa và dẫn đến nhu cầu vận chuyển hàng hóa giảm.
Việc dịch chuyển chuỗi cung ứng từ Trung Quốc sang các nước lân cận khiến một số công ty chuyển hoạt động sản xuất sang Việt Nam. Tuy nhiên, nhiều nhà máy vẫn phụ thuộc vào linh kiện nhập khẩu từ chuỗi cung ứng Trung Quốc, làm gia tăng việc vận chuyển hàng hóa ra vào cảng Việt Nam trong dài hạn. Trong khi đó, tình trạng tắc nghẽn tại các cảng Mỹ và Châu Âu chưa thể được khắc phục trước năm 2023 do nhiều khâu của chuỗi cung ứng , bao gồm thiếu cầu cảng; thiếu xe tải, nhà kho và cả nhân công…
Về giá cước vận tải biển sẽ cần một thời gian dài để điều chỉnh từ mức đỉnh, giá cước giảm dần nhưng vẫn ở mức cao trong nửa cuối 2022.
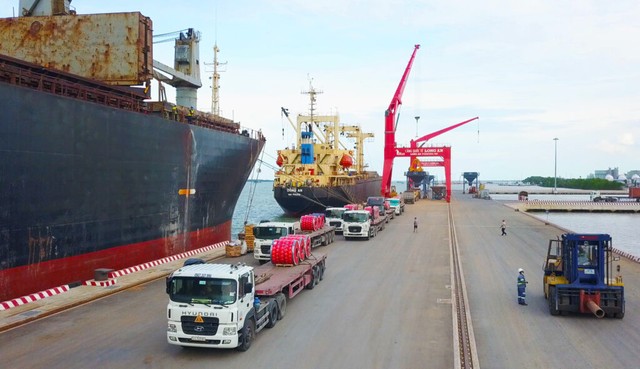
Ngành cảng biển Việt Nam sẽ đối mặt với một số rủi ro khi nhu cầu tiêu thụ hàng hóa sụt giảm trong bối cảnh lạm phát cao. Ảnh: Cảng Quốc tế Long An
Quan tâm cổ phiếu nào?
Dự báo các doanh nghiệp cảng biển sẽ có sự phân hóa trong năm 2022. Đối với các doanh nghiệp có lợi thế nhờ cổ đông lớn là các hãng tàu và có vị trí đẹp, sản lượng khai thác sẽ ít chịu ảnh hưởng từ hoạt động xuất nhập khẩu chậm lại hơn các doanh nghiệp còn lại.
Trong quý 2/2022, GMD ghi nhận lãi ròng tăng 100% lên 288 tỷ đồng nhờ doanh thu tăng 30% khi hoạt động xuất nhập khẩu hồi phục mạnh sau giai đoạn bùng phát của dịch bệnh. Sản lượng hàng thông qua hệ thống cảng của GMD đạt trên 1,61 triệu TEU, tăng 30%.
Kinh doanh cốt lõi của GMD ghi nhận đà tăng trưởng khá so với cùng kỳ với sự đóng góp lớn từ cảng Gemalink và sự hồi phục mạnh của hoạt động XNK trên cả nước. Công suất cảng từ năm 2026 tăng 56% so với hiện tại khi cảng Nam Đình Vũ và Gemalink giai đoạn 2 đưa vào khai thác sẽ là động lực chính thúc đẩy gia tăng hiệu quả kinh doanh của Công ty trong tương lai. Khuyến nghị mua đối với cổ phiếu GMD với giá mục tiêu 62.400 đồng/cp.
Trong khi HAH ghi nhận doanh thu quý 2/2022 đạt 929 tỷ đồng, tăng 107%, và lợi nhuận sau thuế đạt 324 tỷ đồng, tăng 232%. HAH sẽ mua thêm 2 tàu cũ và đóng mới 3 tàu container cho liên doanh này, dự kiến nhận tàu vào 2023. Đây sẽ là động lực tăng trưởng trung hạn cho HAH. HAH giao dịch tại mức P/E là 6.5x (tương ứng EPS TTM là 10.308 đồng), thấp hơn mức trung bình 23.4x. Giá khuyến nghị cho HAH là 69.70 đồng/cp.
Đối với VOS, doanh nghiệp này tiếp tục hưởng lợi trong bối cảnh giá cước vận tải tiếp tục duy trì ở mức cao. Trong 2022, công suất đội tàu VOS cũng sẽ mở rộng nhờ thuê thêm 2 tàu mới là Đại An và Đại Phú cho thời hạn 3 năm tới và thuê thêm một số tàu chở hàng khô khác theo hình thức tổng số chuyến xác định. Bên cạnh đó, VOS đang tích cực giảm áp lực nợ vay. Ngoài ra, số lỗ lũy kế của VOS cuối quý 2 là 107 tỷ đồng, giảm mạnh so với mức lỗ 421 tỷ đầu năm. VOS có thể có lợi nhuận lũy kế dương trở lại từ quý 3/2022 và cổ phiếu VOS sẽ có thể thoát khỏi diện cảnh báo từ đầu năm 2023. VOS đang được giao dịch tại mức P/E là 4.3x. Khuyến nghị nhà đầu tư xem xét mua VOS ở mức giá hiện tại 17.000 đồng/cp.
Với PVT, ước tính doanh thu và lợi nhuận sau thuế của PVT sẽ lần lượt đạt 9,149 tỷ đồng, tăng 24,2% và 1.139 tỷ đồng, tăng 35,9% do PVT đầu tư 7 tàu mới và thuê tàu. Giá thuê tàu trung bình tăng 37% nhờ vào triển vọng nửa cuối năm tiếp tục duy trì tích cực khi các hợp đồng được điều chỉnh lại với cước cao hơn. Với việc sử dụng phương pháp chiết khấu dòng tiền của doanh nghiệ,p khuyến nghị mua cho PVT với mức giá mục tiêu là 29.200 đồng/cp cho mục tiêu trung hạn.
Nguyễn Đức Lâm - Trưởng nhóm đầu tư MBS