

Xi măng Bỉm Sơn (BCC) lãi 123 tỷ đồng năm 2019, tăng 25% so với cùng kỳ
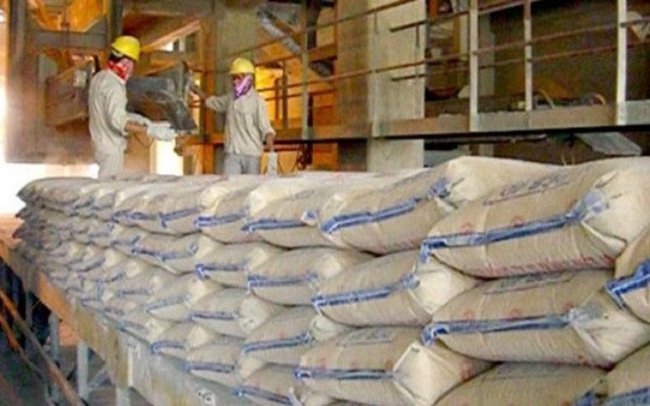
CTCP Xi măng Bỉm Sơn (mã chứng khoán BCC) công bố BCTC hợp nhất quý 4/2019 với lợi nhuận bất ngờ giảm sút mạnh so với cùng kỳ dù doanh thu có tăng nhẹ.
Cụ thể, tính riêng quý 4 doanh thu thuần đạt 992 tỷ đồng, tăng 3,3% so với cùng kỳ. Trong khi đó chi phí giá vốn cũng tăng tương ứng khoảng 3,4% nên lợi nhuận gộp từ bán hàng và cung cấp dịch vụ đạt hơn 141 tỷ đồng. Biên lợi nhuận gộp đạt 14,2%.
Trong quý doanh thu tài chính đạt gần 29 tỷ đồng, tăng 7,7 tỷ đồng so với cùng kỳ. Trên BCTC công ty thể hiện, tổng nợ phải trả đến cuối năm đã giảm gần 150 tỷ đồng so với thời điểm đầu năm, còn hơn 2.532 tỷ đồng, trong đó riêng vay nợ thuê tài chính ngắn hạn giảm gần 260 tỷ đồng còn 1.256 tỷ đồng và vay nợ thuê tài chính dài hạn cũng giảm được 10 tỷ đồng, xuống còn 24,5 tỷ đồng. Tổng vay nợ thuê tài chính ngắn và dài hạn khoảng 1.280 tỷ đồng.

Đáng chú ý, trong quý chi phí quản lý doanh nghiệp tăng mạnh hơn gấp 3 lần cùng kỳ, lên 38,4 tỷ đồng, chủ yếu do tăng chi phí cho nhân viên, chi phí dịch vụ mua ngoài và chi phí quản lý khác.
Kết quả, dù doanh thu tăng, nhưng lợi nhuận sau thuế ngược lại giảm sâu hơn một nửa so với cùng kỳ, còn 26,8 tỷ đồng, trong đó lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 29,3 tỷ đồng.
Tính chung cả năm 2019 doanh thu thuần đạt 3.826 tỷ đồng, tăng 4% so với năm 2018 nhưng cũng chỉ mới thực hiện được 95,5% kế hoạch năm. Lợi nhuận trước thuế đạt 163 tỷ đồng, tăng 37% so với cùng kỳ. Lợi nhuận sau thuế đạt 123 tỷ đồng, tăng 25% so với cùng kỳ và mới hoàn thành 90% chỉ tiêu lợi nhuận được giao cho cả năm.
Lượng hàng tồn kho đến cuối năm giảm hơn nửa so với đầu năm, từ 778 tỷ đồng xuống còn 353 tỷ đồng.