

Việt Nam có 19.000 triệu phú USD: Người giàu tìm kiếm 'quản gia' thông minh
Thị trường quản lý gia sản Việt Nam đang chuyển mình
Cùng với tốc độ tăng trưởng kinh tế, quá trình hình thành tầng lớp giàu có tại Việt Nam đang diễn ra nhanh chóng. Theo ông Ranganath Ananth - Giám đốc cấp cao Khối Khách hàng Cá nhân và Quản lý Tài sản, HSBC Việt Nam, điều đáng chú ý không chỉ nằm ở quy mô tài sản gia tăng mà còn ở cách tài sản được hình thành và những nhu cầu mới của nhóm khách hàng khá giả.
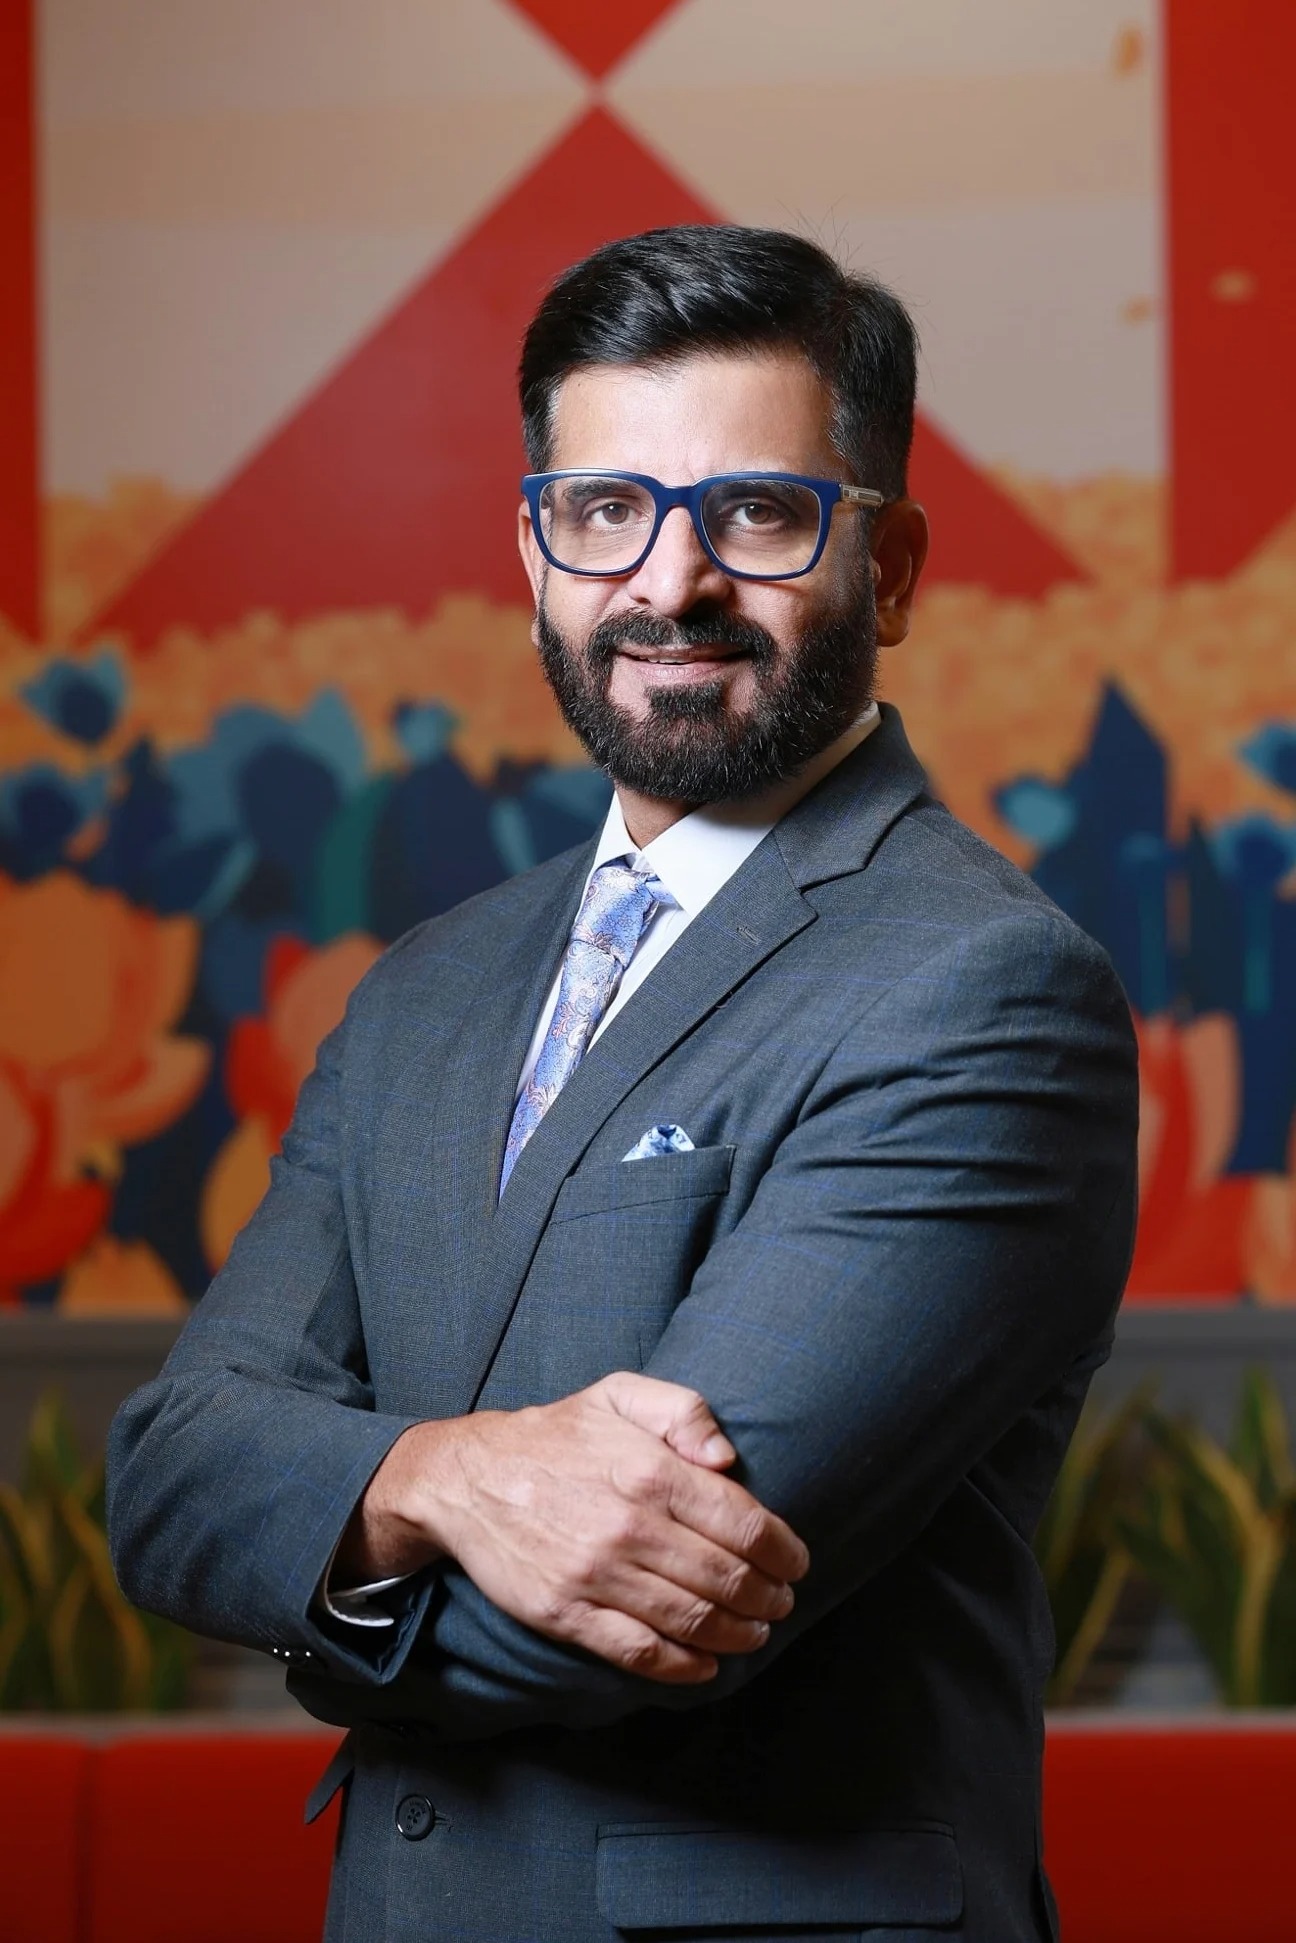 |
| Ông Ranganath Ananth - Giám đốc cấp cao Khối Khách hàng Cá nhân và Quản lý Tài sản, HSBC Việt Nam. |
Nhìn từ góc độ hoạt động của HSBC tại châu Á, Việt Nam có đặc điểm khá riêng khi phần lớn tài sản thuộc thế hệ đầu, được hình thành từ khởi nghiệp, bất động sản và quá trình mở rộng kinh doanh trong thời gian tương đối ngắn.
Điều này khiến nhu cầu của khách hàng đang dần thay đổi. Nếu trước đây câu hỏi chủ yếu là làm thế nào để tạo dựng gia sản, thì nay trọng tâm chuyển sang bảo vệ, sắp xếp và gia tăng gia sản, đồng thời chuẩn bị cho các mục tiêu dài hạn như giáo dục con cái, duy trì hoạt động kinh doanh, hưu trí và thừa kế.
Theo số liệu được HSBC dẫn lại, đến cuối năm 2023, Việt Nam có khoảng 19.000 triệu phú USD, tăng gần gấp đôi so với một thập kỷ trước. Tổng tài sản tại Việt Nam được dự báo tăng 125% vào năm 2034.
“Đây không chỉ là một con số mà còn là tín hiệu cho thấy thị trường đang dịch chuyển từ giai đoạn tạo lập tài sản sang quản lý tài sản trên quy mô lớn”, ông Ranganath Ananth nhận định.
Tuy nhiên, thị trường vẫn mang những đặc điểm của một nền quản lý tài sản đang phát triển. Nhiều khách hàng có năng lực tài chính cao nhưng quỹ thời gian hạn chế bởi họ đồng thời điều hành doanh nghiệp và đưa ra các quyết định quan trọng của gia đình. Vì vậy, thay vì những sản phẩm tài chính phức tạp, họ cần những lựa chọn đơn giản, cách giải thích rõ ràng và một kế hoạch có thể kiên trì theo đuổi.
Bên cạnh đó, tiền gửi, bất động sản và vàng vẫn có sức hấp dẫn lớn nhờ tính hữu hình và cảm giác an toàn. Việc phân bổ tài sản đa dạng theo loại tài sản, thị trường địa lý và đồng tiền vẫn đang trong quá trình hình thành.
Theo HSBC, một khoảng trống đáng chú ý khác nằm ở văn hóa tư vấn. Tại những thị trường quản lý tài sản phát triển, tư vấn thường bắt đầu bằng mục tiêu, mức độ chấp nhận rủi ro và thời hạn đầu tư, sau đó mới thiết kế danh mục. Trong khi đó, tại Việt Nam, cách tiếp cận sản phẩm trước, kế hoạch sau vẫn khá phổ biến.
“Đây chính là khoảng trống lớn nhất hiện nay khi khách hàng khá giả ngày càng kỳ vọng vào tư vấn và kế hoạch dài hạn nhưng thị trường vẫn thường cung cấp sản phẩm là chính”, ông Ranganath Ananth nói.
Từ bán sản phẩm sang xây dựng kế hoạch tài chính
Sự thay đổi không chỉ đến từ phía các tổ chức tài chính. Theo ông Ranganath Ananth, hành vi của khách hàng khá giả tại Việt Nam cũng đang chuyển biến nhanh chóng. Họ ngày càng có khát vọng mang tính toàn cầu, tìm kiếm khả năng quản lý danh mục chuyên nghiệp hơn, quản trị rủi ro rõ ràng hơn và tiếp cận những cơ hội đầu tư ngoài bất động sản, vàng và giao dịch cổ phiếu trực tiếp.
Tuy nhiên, yếu tố con người vẫn đóng vai trò quan trọng trong các quyết định tài chính. Từ thực tế quan sát tại Việt Nam và những kết luận của tài chính hành vi, nhiều quyết định thường được đưa ra bằng cảm xúc trước rồi mới được lý giải bằng lý trí.
Điều này đặc biệt đáng lưu ý tại một thị trường tài sản thế hệ đầu, nơi nhiều nhà đầu tư chưa có nhiều trải nghiệm với những giai đoạn biến động mạnh của thị trường.
 |
| Việt Nam cần củng cố niềm tin, nâng cao hiểu biết tài chính và phát triển các giải pháp phù hợp để thúc đẩy quản lý tài sản bài bản. (Ảnh minh họa: HSBC) |
Trong những năm qua, thị trường đã có những bước tiến về năng lực triển khai, danh mục sản phẩm và trải nghiệm số. Tuy nhiên, theo HSBC, quản lý tài sản đúng nghĩa, bao gồm lập kế hoạch tài chính, phân bổ tài sản theo nguyên tắc và rà soát định kỳ, vẫn chưa được triển khai ở quy mô đủ lớn.
Đây cũng là lý do HSBC cho rằng giai đoạn tiếp theo của thị trường sẽ được thúc đẩy bởi lập kế hoạch thay vì chỉ mở rộng sản phẩm.
“Một sản phẩm trả lời cho câu hỏi tôi có thể mua gì. Một giải pháp trả lời cho câu hỏi điều gì giúp tôi đạt được mục tiêu trong khi rủi ro vẫn nằm trong mức mà tôi có thể chấp nhận được”, ông Ranganath Ananth phân tích.
Theo cách tiếp cận này, điểm khởi đầu của quản lý tài sản không phải là lựa chọn sản phẩm mà là xác định ba vấn đề: mục tiêu tài chính là gì, thời hạn đầu tư bao lâu và mức độ rủi ro có thể chấp nhận như thế nào. Chỉ sau đó, việc thiết kế danh mục mới được thực hiện.
Để thúc đẩy quá trình chuyển dịch, HSBC cho rằng niềm tin, hiểu biết tài chính và các giải pháp phù hợp sẽ là ba yếu tố quan trọng. Khách hàng sẽ không rời tiền gửi chỉ vì thị trường xuất hiện một sản phẩm mới. Họ cần tin tưởng vào tổ chức tài chính, hiểu rõ rủi ro và nhìn thấy cách giải pháp đó gắn với nhu cầu thực tế của mình.
Cùng với niềm tin là giáo dục tài chính theo hướng thực tế. Thay vì những kiến thức mang tính sách vở, khách hàng cần được giải thích bằng ngôn ngữ dễ hiểu về biến động thị trường, vai trò của đa dạng hóa hay cách lập kế hoạch thanh khoản.
Về giải pháp, HSBC nhận định thị trường Việt Nam phù hợp với những mô hình đơn giản, có thể theo dõi, có phương án thanh khoản rõ ràng và báo cáo minh bạch. Khi các yếu tố này hội tụ, quá trình dịch chuyển từ tiền gửi và tài sản truyền thống sang danh mục đa dạng có thể diễn ra bền vững hơn.
Trong quá trình đó, các định chế tài chính toàn cầu có thể đóng vai trò đưa những chuẩn mực quản trị, kỷ luật rủi ro và quy trình tư vấn của các thị trường trưởng thành vào Việt Nam, đồng thời điều chỉnh cho phù hợp với mục tiêu và ưu tiên của khách hàng trong nước.
HSBC cho rằng việc rà soát danh mục định kỳ, tái cân bằng và duy trì kỷ luật đầu tư cần trở thành thông lệ thay vì chỉ giao dịch một lần. Đặc biệt, khi khách hàng Việt Nam ngày càng có nhu cầu tài chính xuyên biên giới liên quan đến giáo dục, gia đình, bất động sản và hoạt động kinh doanh, nhu cầu đa dạng hóa ở phạm vi toàn cầu cũng sẽ gia tăng.