

Vì sao ngân hàng Việt liên tiếp gặp khủng hoảng với “tự nhiên mất tiền trong tài khoản”?
Vietcombank, VIB… liên tục gặp rắc rối, thậm chí khủng hoảng lớn do bị khách hàng khiếu nại để tiền trong tài khoản của họ “không cánh mà bay”. Nguyên nhân gốc rễ lại không nằm ở truyền thông hay vấn đề bảo mật.
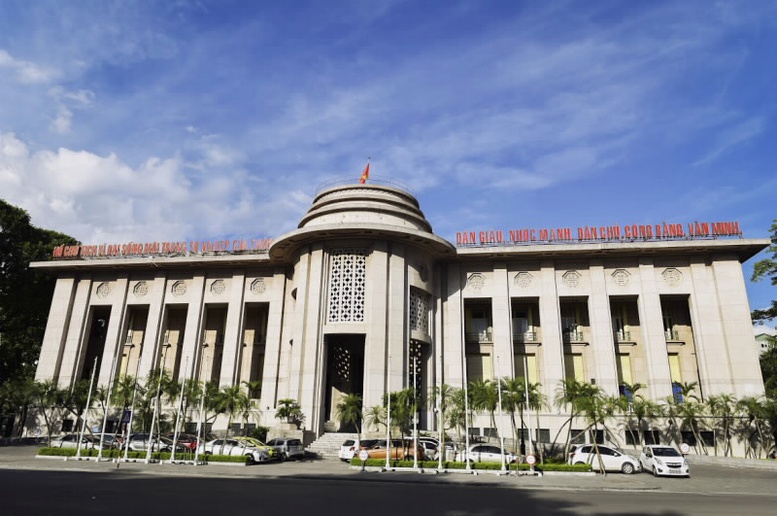
[caption id="attachment_17300" align="aligncenter" width="700"] Vietcombank là ngân hàng bị khủng hoảng nặng nhất bởi mắc hàng loạt lỗi về dịch vụ khách hàng cũng như truyền thông.[/caption]
Trước khi có vụ việc xảy ra gần đây với Vietcombank (tài khoản khách hàng “bốc hơi” nửa tỷ đồng) và VIB (tự nhiên bị hụt 30 triệu trong tài khoản)… nhiều trường hợp rắc rối với thẻ tín dụng, ATM tự nhiên bị trừ tiền cũng xảy ra tại các ngân hàng. Trong hầu hết các trường hợp, kết quả điều tra cuối cùng cho thấy tiền bị rút bởi người thân mà chủ thẻ không biết hoặc không nhớ.
Một số trường hợp chưa tìm thấy thủ phạm, chưa thể kết luận được mà có thể do vấn đề giữ bảo mật thông tin của khách hàng hoặc bị làm thẻ giả mạo. Gần như chưa có trường hợp nào được đơn vị độc lập, điều tra trực tiép vả kiểm định có nguyên nhân từ tính bảo mật kém của ngân hàng.
Thế nhưng, khi thông tin được đưa ra, ngân hàng thường bị mô tả là vô trách nhiệm, bảo mật kém và hay đổ lỗi, bắt chẹt khách hàng.
Gốc rễ của khủng hoảng
Trao đổi với chúng tôi, một chuyên gia có hàng chục năm kinh nghiệm về dịch vụ thẻ tại Việt Nam chia sẻ, khủng hoảng xảy ra là do ngân hàng có kỹ năng về truyền thông yếu, không trao đổi kịp thời và thông tin đầy đủ đến cho báo chí. Tuy nhiên, nguyên nhân gốc của vấn đề là dịch vụ ngân hàng kém.
Chuyên gia này phân tích, hầu hết các nhà băng đều “ồ ạt xua quân” đi mở thẻ (đặc biệt là thẻ quốc tế cả debit và credit) nhưng thiếu hướng dẫn tận tình cho người dùng về cách sử dụng an toàn cũng như cảnh báo rủi ro có thể xảy ra.
“Với dịch vụ ngân hàng điện tử, user name và password cũng như chìa khoá để vào nhà của mình. Nếu khách hàng bất cẩn hoặc sơ ý giao chìa khoá cho người khác, rồi họ vào nhà mình dễ dàng đánh cắp thì rủi ro đó chính khách hàng phải chịu trách nhiệm đầu tiên, chứ không thể quy tội cho nhà máy sản xuất khoá. Sau này công an có điều tra, thu hồi tài sản được hay không là chuyện khác”, chuyên gia này nhận xét.
Tổng giám đốc một công ty về dịch vụ thẻ cho biết, ở Việt Nam, việc chủ thẻ nhờ người khác đi rút tiền ATM và cho biết password là điều bình thường, thẻ tin dụng quốc tế đi thanh toán nhưng đưa cho nhân viên của nơi mua hàng hoá, dịch vụ cầm đến quầy mà không giám sát cũng không hiếm.
Thêm vào đó, có nhiều người dùng dịch vụ ngân hàng điện tử nhưng không đăng ký SMS banking nên khi có biến động tài khoản bất thường họ cũng không biết, chỉ phát hiện sau một thời gian dài khi tình cờ kiểm tra.
“Lỗi này có phần của người dùng bởi với thẻ ngân hàng nếu người khác cầm thẻ quẹt qua một máy skimmer chỉ bé bằng bao diêm là dữ liệu bị đánh cắp và làm giả được. Nhưng cũng không thể bỏ qua việc nhân viên ngân hàng đã không tư vấn và cảnh báo cẩn thận để khách tránh mắc các lỗi sơ đẳng đó. Quản lý tài chính cá nhân cần có ý thức rõ ràng từ người dùng nhưng cũng cần nỗ lực lớn từ nhà cung cấp trong việc hướng dẫn, tư vấn”, vị tổng giám đốc này nhận xét.
Nguyên nhân khiến khủng hoảng bùng phát
Trong vụ việc của Vietcombank, VIB hay một số vụ mất tiền trong tài khoản khác, khủng hoảng phát sinh khi khách hàng cảm thấy không hài lòng với cách cư xử của ngân hàng: phản hồi chậm, gọi điện đến tổng đài liên hệ khó khăn… Thêm vào đó, người có trách nhiệm tại Vietcombank lại đổ lỗi ngay cho khách hàng khi vụ việc chưa có kết luận cuối cùng là lý do khiến khủng hoảng bùng phát.
Chuyên gia về thẻ từng phụ trách ở ngân hàng quốc doanh lớn nhận xét: “Khách hàng khi gọi điện, khiếu nại bởi tiền trong tài khoản tự nhiên biến mất mà không hiểu lý do. Họ rất bức xúc nên việc nhân viên nhà băng không biết cách xử lý sẽ biến ngân hàng thành một nơi cửa quyền, chèn ép khách hàng…”.
Theo chuyên gia này, việc ghi nhận, giải thích cặn kẽ thoả đáng quy trình xử lý khiếu nại, thời điểm có câu trả lời cuối cùng; đặc biệt là thái độ của nhân viên nhà băng khi tiếp nhận và trao đổi với khách hàng là nhân tố then chốt nhất khiến họ có đi tố với truyền thông hay chờ xác minh kết quả.
“Khủng hoảng bùng lên do thái độ không tốt hay nói cách khác là dịch vụ khách hàng kém chứ không bởi vấn đề an ninh mạng. Còn xử lý truyền thông yếu là khâu tiếp theo mà thôi. Thực ra, ở đây có vấn đề tâm lý nữa, người Việt thường bênh bên được coi là yếu thế bất kể họ đúng hay sai”, vị này bình luận.
Người từng có kinh nghiệm hàng chục năm với dịch vụ thẻ ngân hàng cho biết, ở nhiều nước phát triển, nhân viên dịch vụ khách hàng là những người lớn tuổi. Họ có nhiều kinh nghiệm, kiên nhẫn, biết chịu đựng những thái độ bức xúc, thậm chí quá mức của khách hàng. Vì thế, cơn giận của người dùng sẽ bùng phát ở nhà băng nhưng rất ít lan ra bên ngoài.
Trong khi đó, ở nhiều ngân hàng Việt Nam, đó là những người trẻ tuổi, thậm chí đặt cao chuẩn về “xinh đẹp và chân dài” nên kinh nghiệm hay độ kiên nhẫn và chịu đựng sẽ khó cao.
Chuyên gia này kết luận: “Khách hàng giao toàn bộ tài sản vào tay anh mà anh không tư vấn cặn kẽ để người ta biết tự bảo vệ ở những điều sơ đẳng, không làm cho người ta tin tưởng về cách xử lý của mình thì phải chịu đòn là đúng rồi. Tuy nhiên, nếu người dùng thẻ hay dịch vụ ngân hàng điện tử ‘cứ mở toang nhà cho người khác vào’ thì cũng không thể cứ mãi đổ hết trách nhiệm lên đầu nhà băng và thẻ phải luôn đi kèm với người”.