

Vay vốn bằng điểm tín dụng hút khách
Ghi nhận của CTCP Misa cho thấy, nền tảng MISA Lending của doanh nghiệp này từ năm 2022 đến nay đã lần lượt hợp tác với các NHTM lớn như BIDV, Techcombank và MB. Thông qua hợp tác với các ngân hàng, ứng dụng này đã hỗ trợ cho vay và giải ngân thành công hàng chục ngàn tỷ đồng cho các khách hàng quy mô nhỏ.
Ông Nguyễn Xuân Hoàng, Phó Tổng giám đốc Misa cho biết, khi doanh nghiệp sử dụng phần mềm kế toán, hóa đơn điện tử cung cấp từ Misa, dữ liệu về tài chính của doanh nghiệp sẽ tự động được chấm điểm và gửi sang ngân hàng qua API. Từ đó, ngân hàng sẽ đánh giá dòng tiền thu chi, tính toán điểm tín dụng và rút ngắn quy trình xét duyệt. “Nhờ cách này nhiều DN chưa có tài sản thế chấp vẫn có thể vay vốn nhờ chứng minh được năng lực kinh doanh qua dữ liệu kế toán minh bạch” – ông Hoàng nói.
Theo đại diện Techcombank, ngân hàng hợp tác với Misa triển khai gói vay tích hợp trên MISA Lending với hạn mức lên đến 25 tỷ đồng, trong đó tín chấp tối đa 10 tỷ đồng cho DNNVV. Với sự tích hợp công nghệ API của ngân hàng và MISA Lending, DN chỉ mất 5 phút để biết được hạn mức tín dụng của mình và các khoản vay có thể được phê duyệt, giải ngân và phát hành bảo lãnh online trong 1 giờ với lãi suất vay từ 8%/năm.
 |
| Trong các năm tới nhiều ngân hàng sẽ có khả năng mở rộng các dòng sản phẩm tín dụng dựa trên điểm tín dụng |
Với cơ chế tương tự, hiện MB cũng triển khai kênh vay trực tuyến qua Misa, với sản phẩm thấu chi tín chấp, tối đa 3 tỷ đồng. Phía MB cho biết, sản phẩm này đang thu hút khá đông các DNNVV có doanh thu dưới 100 tỷ đồng/năm. MB kết hợp ứng dụng BIZ MBBank với MISA Lending để nâng cao tỷ lệ phê duyệt tự động bằng cách mở rộng dữ liệu, cải thiện mô hình chấm điểm từ dữ liệu lịch sử giao dịch ví, POS của khách hàng.
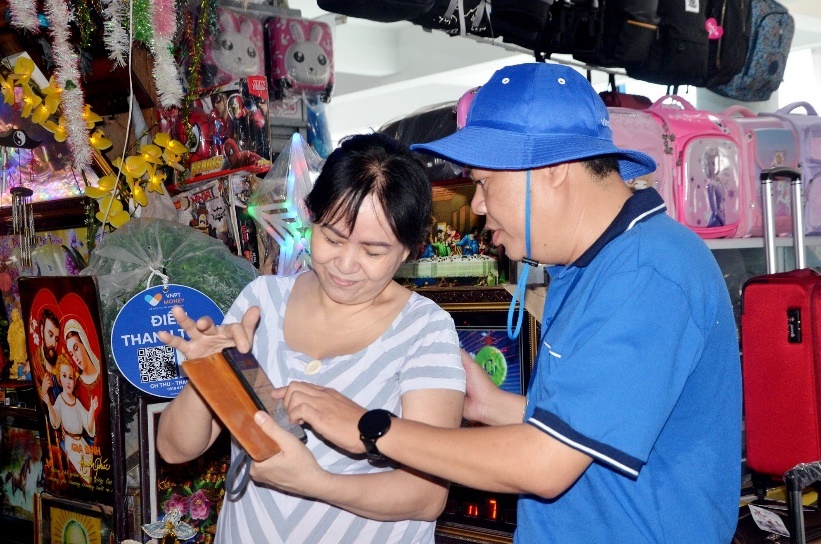
Ở mảng bán lẻ, hoạt động hợp tác giữa các NHTM với các fintech trung gian thanh toán và các ví điện tử để triển khai các sản phẩm “ví trả sau”, “mua trước trả sau” cũng đang khá phổ biến và ngày càng thu hút lượng lớn DN tham gia vay vốn nhờ tính tiện lợi và thủ tục đơn giản.
Chẳng hạn, thời gian qua các ngân hàng như TPBank, MBV đều đã hợp tác với ví điện tử MoMo để cung cấp sản phẩm ví trả sau với hạn mức vay 5-20 triệu đồng/lượt vay. Cơ chế của sản phẩm này là khách hàng vay vốn sẽ được MoMo xác thực danh tính, sau đó liên kết với ngân hàng, tích hợp các điều kiện điểm tín dụng và cấp hạn mức tự động. Khi khách hàng được cấp hạn mức, ngân hàng sẽ giải ngân khoản vay này vào ví trả sau của khách hàng để sử dụng để thanh toán các dịch vụ, hàng hóa trong hệ sinh thái MoMo.
Một ứng dụng fintech khác cũng đang thu hút hàng nghìn doanh nghiệp, tiểu thương sử dụng là Fundiin (một startup chuyên về lĩnh vực mua trước trả sau – BNPL). Ông Nguyễn Tuấn Anh, CEO Fundiin cho biết, hiện hơn 800 thương hiệu bán lẻ đã được hỗ trợ liên kết CIMB Bank Vietnam để vay vốn trả góp (đăng ký 100% online, hạn mức tối đa tới 40 triệu đồng). Fundiin hiện đã hợp tác chiến lược với Visa để nâng cấp mô hình chấm điểm tín dụng theo chuẩn quốc tế, hỗ trợ quản trị rủi ro và nâng tỷ lệ xét duyệt hồ sơ cho người dùng có lịch sử tín dụng mỏng. Ngoài ra, fintech này cũng đã hợp tác với Trung tâm Thông tin Tín dụng Quốc gia (CIC) để trao đổi dữ liệu tín dụng. Theo đó, Fundiin sẽ sử dụng dữ liệu từ CIC để đánh giá, đồng thời báo cáo lịch sử trả nợ của người dùng lên CIC, chuẩn hóa điểm tín dụng chính thức của khách hàng.
Về phía các doanh nghiệp fintech hoạt động trong lĩnh vực chấm điểm tín dụng, bà Nguyễn Thị Tuyết Nhung, Tổng Giám đốc CTCP Thông tin tín dụng KCI, cho rằng, việc Chính phủ ban hành Nghị định 94/2025/NĐ-CP (quy định về cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng, trong đó có lĩnh vực chấm điểm tín dụng) sẽ là động lực mạnh mẽ để các fintech gia tăng hợp tác với các ngân hàng phát triển sản phẩm vay dựa trên điểm tín dụng, hạn chế phụ thuộc quá nhiều vào tài sản đảm bảo.
Nếu cơ chế thử nghiệm nhận được sự tham gia của nhiều fintech và TCTD thì trong các năm tới nhiều ngân hàng sẽ có khả năng mở rộng các dòng sản phẩm tín dụng dựa trên điểm tín dụng, cho các DNNVV và tiểu thương. Trong dài hạn hoạt động chuẩn hóa dữ liệu thay thế, tích hợp dữ liệu từ CIC và các dữ liệu giao dịch, chứng từ, hóa đơn điện tử… sẽ trở thành xu hướng tiêu chuẩn đánh giá tín dụng mà nhiều TCTD áp dụng để phát triển các sản phẩm như vay thấu chi không tài sản đảm bảo, BNPL cho bán lẻ. Tuy nhiên, pháp lý về chia sẻ dữ liệu, bảo mật, trách nhiệm của các bên cần được bổ sung hoàn thiện hơn. Các fintech trong lĩnh vực chấm điểm tín dụng cũng cần được cởi mở hơn trong cơ chế khai thác dữ liệu từ CIC và các tổ chức quản lý dữ liệu liên quan đến tài chính khách hàng để hình thành cơ sở dữ liệu chung toàn diện.