

Triển vọng nhóm doanh nghiệp xây lắp, đầu tư công ra sao?
Theo Chứng khoán Mirae Asset, chu kỳ đầu tư công trung hạn 2026 - 2030 chính thức khởi động, đầu tư công sẽ tiếp tục giữ vai trò đặc biệt quan trọng trong chiến lược phát triển kinh tế của Việt Nam. Trong bối cảnh rủi ro địa chính trị, biến động thương mại toàn cầu và các yếu tố bất định bên ngoài gia tăng, việc củng cố các động lực tăng trưởng dựa trên nội lực trở nên cấp thiết hơn.
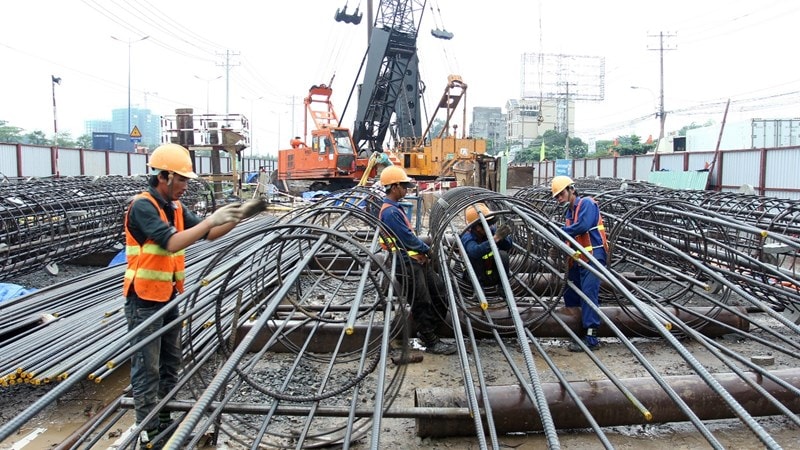 |
| Nhóm các doanh nghiệp ngành vật liệu xây dựng và xây dựng hạ tầng sẽ được hưởng lợi trực tiếp từ làn sóng các dự án mới - Ảnh minh họa. |
Theo định hướng điều hành năm 2026, Chính phủ không chỉ đặt mục tiêu tăng trưởng GDP phấn đấu từ 10% trở lên mà còn nhấn mạnh yêu cầu phát triển mạnh thị trường trong nước, làm mới các động lực tăng trưởng truyền thống và đẩy nhanh giải ngân vốn đầu tư công ngay từ đầu năm, đặc biệt đối với các dự án trọng điểm quốc gia. Trong bối cảnh đó, đầu tư công không chỉ là công cụ hỗ trợ tổng cầu trong ngắn hạn mà còn đóng vai trò nền tảng trong việc hoàn thiện hạ tầng chiến lược, nâng cao năng lực cạnh tranh quốc gia và dẫn dắt dòng vốn tư nhân trong trung, dài hạn.
Hiện cả nước đã hoàn thành 3.345 km cao tốc, vượt chỉ tiêu 3.000 km đã đề ra; cơ bản hoàn thành, thông xe kỹ thuật toàn tuyến cao tốc Bắc - Nam từ Cao Bằng đến Cà Mau. Mục tiêu đến năm 2030 cả nước có 5.000 km đường bộ cao tốc; tới đây tiếp tục đầu tư các tuyến cao tốc trục ngang, các tuyến giao thông đường bộ, đường sắt kết nối với Cảng hàng không quốc tế Long Thành.
Cũng theo Mirae Asset, nguồn lực được ưu tiên cho hạ tầng chiến lược hiện đại, đồng bộ, đặc biệt là các dự án giao thông trọng điểm, trục quốc gia, đường sắt, sân bay, cảng biển và năng lượng; đồng thời thúc đẩy các dự án liên vùng, hạ tầng đô thị lớn và chuyển đổi số gắn với điều chỉnh quy hoạch phù hợp bối cảnh phát triển mới.
Trong năm 2026, trọng tâm là triển khai sớm các dự án đầu tư công chuyển tiếp có tính lan tỏa, tháo gỡ vướng mắc cho nhà ở xã hội và bảo đảm cân đối nguồn năng lượng cho sản xuất. Bộ Tài chính cũng đang hoàn thiện Kế hoạch đầu tư công trung hạn giai đoạn 2026 - 2030, ưu tiên các dự án quan trọng quốc gia theo định hướng Đại hội XIV.
Mirae Asset đánh giá các nhóm ngành được hưởng lợi trực tiếp gồm: Vật liệu xây dựng (thép, xi măng, nhựa đường, đá, ...); và xây dựng hạ tầng. Trong khi đó, các nhóm ngành hưởng lợi gián tiếp là bất động sản; bất động sản khu công nghiệp; tiêu dùng, giao thông vận tải và các ngành phụ trợ; và ngân hàng.
Đánh giá về những tác động từ xung đột Trung Đông, Mirae Asset cho rằng, tác động chủ yếu là làm tăng chi phí đầu vào của ngành đầu tư công, nhưng mức độ không đồng đều. Lý do là cú sốc lớn nhất đi qua dầu mỏ, nhiên liệu và logistics, chứ không phải mọi loại vật liệu đều tăng như nhau. Tuy nhiên tác động không phải lúc nào cũng chuyển ngay vào giá đầu vào.
Về tác động tài chính lên doanh nghiệp, đơn vị này cho rằng rủi ro lớn nhất là giảm biên lợi nhuận nếu hợp đồng đơn giá cố định hoặc điều chỉnh giá chậm; chậm tiến độ do vật tư đến muộn và chi phí vận tải tăng; tăng nhu cầu vốn lưu động khi phải ứng trước tiền nhiên liệu/vật liệu đắt hơn. Các doanh nghiệp có cấu trúc tài chính yếu và kiểm soát chi phí kém sẽ dễ bị tổn thương hơn khi giá vật liệu biến động.
“Theo đánh giá của chúng tôi, chỉ những doanh nghiệp sở hữu hồ sơ năng lực thi công vững mạnh, khả năng hoàn thành dự án đúng tiến độ cao mới có thể giành được cơ hội tham gia vào các gói thầu quy mô lớn trong giai đoạn sắp tới. Giá trị backlog/doanh thu mảng xây dựng 2025 của một số doanh nghiệp niêm yết đang ở mức cao, qua đó đảm bảo nguồn công việc cho các kỳ ghi nhận doanh thu trong tương lai”, Mirae Asset đánh giá.
 |
Đơn vị này cũng đánh giá, trong bối cảnh năm 2026 mở đầu chu kỳ đầu tư công trung hạn 2026 - 2030, đầu tư công được kỳ vọng tiếp tục đóng vai trò động lực quan trọng đối với tăng trưởng kinh tế, đặc biệt khi các yếu tố bất định bên ngoài như địa chính trị, thương mại toàn cầu và nhu cầu xuất khẩu còn tiềm ẩn nhiều rủi ro, khiến Chính phủ có xu hướng đẩy mạnh các động lực tăng trưởng dựa trên nội lực, trong đó phát triển hạ tầng là trọng tâm.
Theo đó, các doanh nghiệp xây dựng có sẵn backlog lớn, năng lực thi công đã được kiểm chứng và khả năng triển khai dự án đúng tiến độ như HHV, LCG và CTD sẽ có nhiều cơ hội hưởng lợi từ làn sóng dự án mới, trong khi CTD nổi bật hơn nhờ quy mô backlog vượt trội, tạo nền tảng thuận lợi để mở rộng tăng trưởng trong chu kỳ hạ tầng sắp tới.
Nhóm doanh nghiệp cho thấy xu hướng tăng trưởng doanh thu rõ hơn từ sau 2022. Tuy nhiên, mức độ phục hồi và chất lượng tăng trưởng giữa các doanh nghiệp có sự phân hóa đáng kể. CTD và VCG đang chiếm ưu thế rõ rệt về quy mô doanh thu trong khi HHV nổi bật về tốc độ tăng trưởng.
“Chất lượng tăng trưởng cho thấy có sự phân hóa rõ rệt. HHV nổi bật về khả năng tạo biên gộp cao, VCG và FCN thể hiện mức độ cân bằng tương đối giữa quy mô và hiệu quả, trong khi CTD tăng trưởng chủ yếu dựa vào mở rộng doanh thu hơn là cải thiện biên. Riêng LCG vẫn chưa cho thấy sự phục hồi đủ mạnh cả về quy mô lẫn hiệu quả gộp”, Mirae Asset đánh giá.