Thua lỗ quý 1 nhưng cổ phiếu vẫn tăng “phi mã”, điều gì đang diễn ra với PVD?
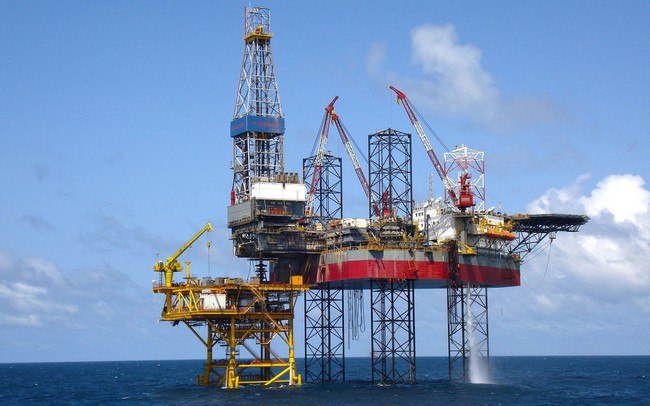
Theo báo cáo KQKD quý 1/2019 mới được công bố, Tổng CTCP Khoan và dịch vụ khoan Dầu khí – PVDrilling (PVD) ghi nhận doanh thu thuần 910 tỷ đồng, giảm 18% so với cùng kỳ năm trước và báo lỗ hơn 93 tỷ đồng.
Mặc dù KQKD không thực sự khả quan, nhưng cổ phiếu PVD đang có những diễn biến hết sức tích cực khi tăng hơn 13% từ đầu tháng 4 tới nay, bất chấp thị trường chung không thực sự thuận lợi. Không những vậy, thanh khoản PVD mỗi phiên giao dịch lên tới hàng triệu đơn vị, thuộc top những cổ phiếu có thanh khoản tốt nhất HoSE.
Vậy điều gì khiến PVD thu hút sự quan tâm lớn của giới đầu tư, bất chấp KQKD kém tích cực, cũng như thị trường chung không thuận lợi?
Nhu cầu giàn khoan tăng mạnh, KQKD dự kiến cải thiện trong những quý tới
Nói về KQKD quý 1 kém tích cực của PVD có thể đến từ nguyên nhân giàn PVDrilling II của PVD không có việc trong 2 tháng cũng như việc phải trích lập nợ xấu từ PVEP.
Tuy nhiên, theo đánh giá của CTCK KIS Việt Nam (KIS), KQKD PVD trong những quý tới có thể cải thiện nhờ (1) Giá cho thuê giàn tăng; (2) 4/4 giàn khoan tự nâng của PVD đã có việc đến hết năm 2019 và (3) Mùa gió chướng (quý 1 hàng năm) đã qua và PVD có thể cung cấp thêm các dịch vụ hỗ trợ trợ khoan trong các quý còn lại.
Hiện tại, nhu cầu giàn khoan trong khu vực đang ấm dần trở lại, đặc biệt là tại thị trường Malaysia. Cả 04/04 giàn khoan của PVD đã có việc tại nước ngoài và sẽ hoạt động tại Malaysia từ nửa sau 2019.
Bên cạnh đó, PVD sẽ thuê thêm giàn khoan để phục vụ thị trường nội địa trong trường hợp nhu cầu trong nước tăng. Hiện tại, PVD đã thuê 01 giàn tự nâng từ Japan Drilling. Giàn khoan này sẽ tham gia chiến dịch khoan tại mỏ khí Sao Vàng Đại Nguyệt trong một năm bắt đầu từ tháng 10/2019.
Ban lãnh đạo PVD cũng đang đàm phán thuê thêm 3 giàn tự nâng từ đối tác Singapore. Những giàn khoan này đều còn rất trẻ như PVDrilling VI (4 tuổi). Một số nhà thầu dầu khí chỉ yêu cầu giàn khoan tự nâng trẻ (dưới 10 tuổi), do đó các giàn khoan thuê ngoài mới sẽ mang lại lợi thế cạnh tranh cho PVD khi đấu thầu. Ngoài ra, PVD sẽ có cơ hội cung cấp thêm các dịch vụ đi kèm với biên lợi nhuận gộp cao (8% - 32%).
Về giàn nước sâu PVDrilling V (TAD), hiện PVD đang tích cực đấu thầu giàn TAD cho dự án nước sâu của Shell Brunei Petroleum Ltd. Dự án này hiện đang sử dụng giàn TAD cũ từ Sapura Energy (Malaysia) và sẽ đầu thầu lại vào đầu 2020. PVDrilling V chỉ mới 6 tuổi và được trang bị công nghệ hiện đại. Với lợi thế này, PVD tin rằng họ có khả năng trúng thầu và mở ra triển vọng hồi phục mạnh mẽ. Ngoài ra, PVD cũng đang thương lượng các kế hoạch dự phòng, cân nhắc giữa việc chuyển đổi PVDrilling V thành giàn sản xuất cho mỏ dầu Đại Hùng hoặc thanh lý giàn khoan này.
Kéo dài thời gian khấu hao giàn khoan thêm 15 năm, "tiết kiệm" hàng trăm tỷ chi phí mỗi năm
Đầu năm 2019, PVD đã nhận được quyết định thay đổi (kéo dài) thời gian trích khấu hao các giàn khoan PVDrilling II, PVDrilling III và PVDrilling VI từ 20 năm lên 35 năm.
Theo lý giải của PVD, mặc dù các giàn khoan của công ty được thiết kế sản xuất với tuổi thọ kỹ thuật là 20 năm nhưng đây chỉ là tuổi thọ kỹ thuật tối thiểu.

Theo tính toán của CTCK Bảo Việt (BVSC), việc kéo dài thời gian khấu hao đã giúp PVD giảm khoảng 240 tỷ chi phí khấu hao năm 2018. Trong năm 2019, với việc hiệu suất sử dụng giàn khoan có thể tăng lên, BVSC ước tính chi phí khấu hao của PVD sẽ giảm khoảng 280 tỷ so với áp dụng khung thời gian khấu hao cũ.