Tháo gỡ các điểm nghẽn của thị trường trái phiếu doanh nghiệp
Thị trường trái phiếu Việt Nam đang bước vào giai đoạn chuyển mình quan trọng. Nhận diện lại các điểm nghẽn để đẩy mạnh cải cách hơn nữa, tháo gỡ, có ý nghĩa khai mở, từng bước khai thông dòng vốn tư nhân và thúc đẩy sự phát triển của thị trường.
 |
| Theo các chuyên gia, đẩy mạnh cải cách, tháo gỡ các điểm nghẽn mang tính hệ thống là điều kiện tiên quyết nhằm khai mở tiềm năng tăng trưởng của thị trường TPDN. (Ảnh minh họa) |
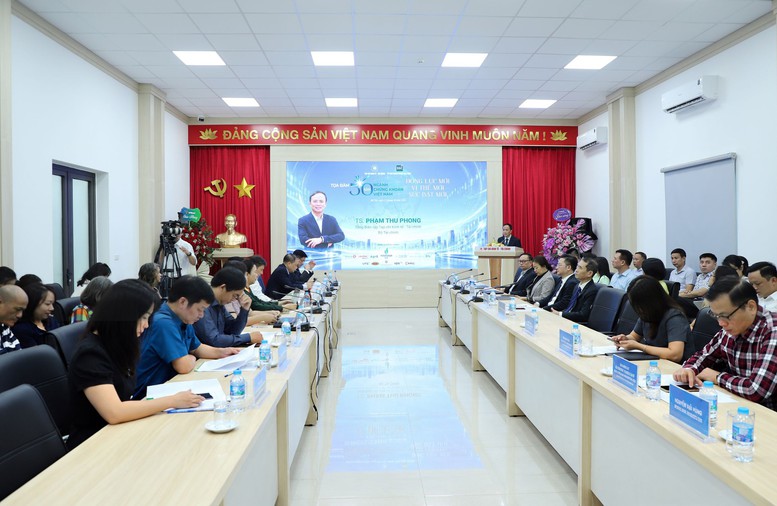
Tại hội nghị đồng tổ chức bởi PIDG, GuarantCo, Moody’s Ratings và VIS Rating có chủ đề: “Thúc đẩy đầu tư hạ tầng bền vững tại Việt Nam: Công cụ bảo lãnh tín dụng - Câu chuyện thành công và Tiềm năng bứt phá”, ông Phan Đức Hiếu, Thành viên Thường trực Uỷ ban Kinh tế Quốc hội Việt Nam, cho biết việc cải cách thể chế tiếp tục được xem là điều kiện tiên quyết để tạo hành lang thuận lợi cho hoạt động đầu tư kinh doanh, đặc biệt trong lĩnh vực hạ tầng. Chính phủ đặt mục tiêu thúc đẩy các mô hình hợp tác công - tư, đồng thời sửa đổi, hoàn thiện khung pháp lý nhằm giảm bớt rào cản, khơi thông nguồn lực tư nhân cho sản xuất, kinh doanh.
Những nỗ lực này phản ánh mong muốn đạt tăng trưởng kinh tế cao, nhanh và bền vững, dựa trên nền tảng thể chế minh bạch, ổn định và có khả năng đồng hành cùng doanh nghiệp.
Theo ông Phan Đức Hiếu, việc hoàn thiện hạ tầng chiến lược đồng bộ, hiện đại từ cao tốc, đường sắt tốc độ cao, các dự án liên vùng, hạ tầng đô thị đến chuyển đổi số và kết nối với sân bay, cảng biển, là một trong những định hướng giải pháp phát triển kinh tế - xã hội năm 2025.
Để hướng đến mục tiêu kỳ vọng của thị trường gắn với định hướng huy động nguồn lực cho phát triển hạ tầng, các diễn giả, đã nhận diện lại các điểm nghẽn hiện tại cùng các vấn đề cụ thể.
Thứ nhất, cơ sở nhà đầu tư hạn chế tiếp tục là rào cản lớn. Theo các chuyên gia, quy định hiện hành không cho phép ngân hàng và công ty bảo hiểm đầu tư vào trái phiếu tái cấp vốn—trái phiếu được phát hành nhằm thanh toán khoản nợ đến hạn—hạn chế cơ cấu nhà đầu tư có thể tham gia và làm gia tăng chi phí phát hành. Lãi suất trái phiếu tái cấp vốn đã tăng mạnh lên mức 11– 13% trong giai đoạn 2024–2025, cao hơn đáng kể so với mặt bằng lãi suất cho vay của ngân hàng. Khi khối lượng trái phiếu đáo hạn đạt đỉnh trong những năm gần đây, các tổ chức phát hành đối mặt với áp lực lớn trong việc tái cấp vốn, đặc biệt trong bối cảnh nhu cầu thị trường suy yếu.
Trước thực trạng đó, vào tháng 9 năm 2025, Bộ Tài chính đã công bố lộ trình phát triển mới cho ngành quỹ đầu tư chứng khoán giai đoạn 2026–2030. Một điểm nhấn quan trọng trong lộ trình này là đề xuất gỡ bỏ việc hạn chế đầu tư vào trái phiếu tái cấp vốn đối với các ngân hàng thương mại và công ty bảo hiểm. Khi được triển khai, thay đổi này được kỳ vọng sẽ mở rộng đáng kể cơ sở nhà đầu tư và cải thiện khả năng tiếp cận thị trường cho các đợt phát hành trái phiếu tái cấp vốn.
Thứ hai, hiệu quả tài trợ bằng trái phiếu thấp hơn so với vay ngân hàng. Với các dự án dài hạn, chủ đầu tư thường ưu tiên vay ngân hàng do lịch giải ngân được cấu trúc theo tiến độ thi công, giúp tối ưu chi phí vốn. Trong khi đó, phát hành trái phiếu theo từng giai đoạn đòi hỏi hồ sơ và phê duyệt riêng, làm tăng độ phức tạp. Giải pháp phát hành một trái phiếu theo từng đợt có thể gỡ vướng, tuy nhiên lại bị hạn chế bởi quy định hiện hành, vốn giới hạn thời gian chào bán trong 6 tháng kể từ đợt đầu, khiến phương án này khó triển khai cho các dự án dài hạn.
Từ tháng 7/2024, các tổ chức tín dụng bị hạn chế trong việc nhận quản lý tài sản đảm bảo cho trái phiếu, trừ một số trường hợp. Do đó, nhiều đơn vị không thể cung cấp dịch vụ này, làm giảm năng lực thị trường trong bối cảnh khối lượng phát hành mới ngày càng tăng, chuyên gia nhận định. Để duy trì tăng trưởng và củng cố niềm tin nhà đầu tư, Việt Nam cần mở rộng số lượng tổ chức đủ điều kiện cung cấp dịch vụ quản lý tài sản đảm bảo và hỗ trợ phát hành trái phiếu có tài sản đảm bảo.
Thứ ba, thiếu nguồn cung trái phiếu để đáp ứng nhu cầu của nhà đầu tư tổ chức. Mặc dù quy mô tài sản đang quản lý (AUM) của các quỹ đầu tư tập trung vào các loại chứng khoán thu nhập cố định đã tăng gấp bốn lần kể từ năm 2023, các nhà đầu tư tổ chức vẫn gặp khó khăn trong việc đa dạng hóa danh mục do thiếu trái phiếu phù hợp.
Nhu cầu đầu tư đặc biệt mạnh đối với các tổ chức phát hành có dòng tiền ổn định, như nhóm hạ tầng và tiện ích—nhưng các ngành này lại có lịch sử phát hành tương đối thấp, làm giảm khả năng đa dạng hóa và chiều sâu của thị trường.
Thảo luận về cách xếp hạng tín nhiệm, bảo lãnh tín dụng và các quy định mới với quan điểm định hướng cho rằng phát triển hạ tầng tại Việt Nam cần sự nhất quán trong chính sách, các giải pháp tín dụng mới và sự phối hợp hiệu quả giữa các bên liên quan, các diễn giả cho rằng các yếu tố cần được chú trọng bao gồm: Tính nhất quán trong chính sách; Hoạt động quản trị doanh nghiệp và tuân thủ ESG; Tăng cường tín nhiệm với vai trò của bảo lãnh tín dụng, bảo lãnh thanh toán từ tổ chức uy tín; Vai trò của các tổ chức xếp hạng tín nhiệm đưa ra đánh giá chuyên sâu về các cấu trúc tài chính phức tạp và mức độ tuân thủ ESG, giúp nhà đầu tư đánh giá rủi ro và xây dựng niềm tin đối với các công cụ tài chính mới như trái phiếu xanh và trái phiếu phát triển bền vững.
Đáng chú ý, với yếu tố cần tháo gỡ điểm nghẽn về cơ cấu nhà đầu tư, các chuyên gia khẳng định: Để phát triển chiều sâu cho thị trường vốn cần sự tham gia tích cực của các quỹ hưu trí, công ty bảo hiểm và ngân hàng phát triển. Tại một số thị trường khu vực, cơ sở nhà đầu tư tổ chức vững mạnh đã giúp các dự án PPP trong lĩnh vực đường cao tốc phát hành trái phiếu với kỳ hạn lên tới 50 năm. Các ngân hàng phát triển và tổ chức quốc tế như ADB và IFC cũng góp phần nâng cao tính khả thi của dự án thông qua các hình thức tài trợ nợ chuyển đổi và nợ thứ cấp.
Dù vậy, tại Việt Nam, sự tham gia của các nhà đầu tư tổ chức vẫn còn hạn chế. Quỹ Bảo hiểm Xã hội Việt Nam và các quỹ hưu trí tư nhân hiện chưa được phép đầu tư vào trái phiếu doanh nghiệp, trong khi các công ty bảo hiểm nhân thọ chỉ phân bổ dưới 10% tài sản vào loại hình này.
"Nếu các rào cản pháp lý được gỡ bỏ—theo lộ trình phát triển của Bộ Tài chính giai đoạn 2026–2027, Việt Nam có thể khai thông nguồn vốn dài hạn đáng kể để tài trợ các mục tiêu phát triển hạ tầng", chuyên gia đánh giá.