

Sự thật về dư nợ cho vay margin của các CTCK top đầu

Nhiều ý kiến cho rằng mức dư nợ cho vay margin ở nhiều Công ty Chứng khoán (CTCK) top đầu đã chạm mức trần nhưng theo ‎SSI Retail Research, nhận định này là không có căn cứ.

margin 1

Theo Điều 13 Quyết định 637 của UBCK, tổng dư nợ cho vay giao dịch ký quỹ của một công ty chứng khoán không được vượt quá 200% vốn chủ sở hữu của công ty chứng khoán; do đó nếu tính theo mức trần này thì dư địa để cho vay margin CTCK top đầu vẫn còn rất nhiều.

margin 2

Theo SSI Retail Research, việc điều tiết dư nợ cho vay ký quỹ ở từng CTCK phụ thuộc vào “khẩu vị” rủi ro của từng công ty và dĩ nhiên “khẩu vị” này cũng phụ thuộc vào tình hình thị trường. Việc cho vay margin đang tạo ra nguồn thu lớn cho nhiều CTCK và cũng là cách để giành thêm thị phần, do vậy, sẽ là dễ hiểu nếu các CTCK tìm cách bổ sung nguồn vốn cho hoạt động cho vay ký quỹ.

Theo CTCP Chứng khoán Sài Gòn (SSI), số dư nợ cho vay ký quỹ (Margin) bình quân quý 2/2016 của SSI là 3.500 tỷ đồng, tăng 350 tỷ so với bình quân quý 1/2016 và tăng 1.400 tỷ so với bình quân cùng kỳ năm 2015.

Số liệu margin tại thời điểm cuối quý 2/2016 cao hơn so với quý 1/2016 nhưng không quá nhiều, so với dư địa có thể cho vay thì các CTCK vẫn còn nhiều nguồn để cho vay.

SSI trong năm 2015 đã phát hành được 687 tỷ đồng trái phiếu không chuyển đổi để huy động nguồn vốn cho hoạt động cho vay margin và tới thời điểm hiện tại chúng ta có thể thấy được thành quả đó là thị phần môi giới trên HSX trong quý 2 của SSI tăng mạnh lên mức 14,21%, bỏ xa HSC đứng ở vị trí thứ 2. Sắp tới đây ACBS cũng sẽ huy động thêm 500 tỷ đồng thông qua phát hành trái phiếu, còn VNDS cũng có kế hoạch phát hành 600.000 trái phiếu với mệnh giá là 1 triệu đồng/trái phiếu.
Tags:

Mùa báo cáo quý III: Phép thử niềm tin

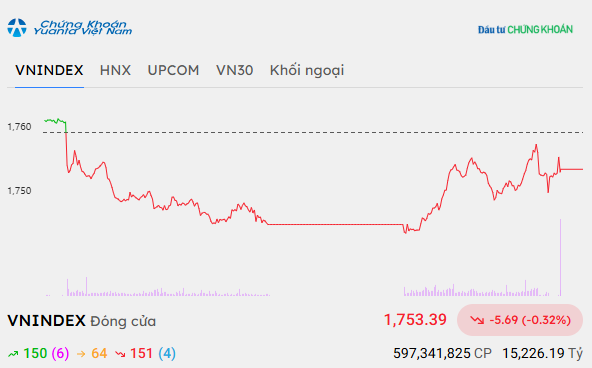
VN-Index vẫn quanh vùng 1.760 điểm, nhưng chỉ 26,2% số cổ phiếu nằm trên EMA50 và 23,7% trên EMA200, cho thấy độ rộng thị trường suy yếu rõ rệt. Mùa báo cáo quý III/2026 được kỳ vọng ghi nhận lợi nhuận tăng 23-25%, nhưng có thể chủ yếu tạo cơ hội chọn lọc cổ phiếu thay vì thúc đẩy toàn thị trường bứt phá.

Từ giá carbon đến dòng vốn

Thị trường carbon đang mở thêm một kênh định giá cho hoạt động phát thải, nhưng để tín hiệu đó tác động đến quyết định đầu tư và huy động vốn, Việt Nam còn phải giải bài toán về dữ liệu, tiêu chuẩn xác minh, kỳ hạn và cấu trúc sản phẩm tài chính.

Thông tư 50 - những cổ phiếu ngân hàng nào hưởng lợi?

Phần lớn ngân hàng niêm yết có khả năng đáp ứng sớm các yêu cầu về LCR và NSFR theo Thông tư 50. Việc áp dụng sớm cơ chế mới có thể nâng trần LDR lên 95%, qua đó mở thêm dư địa tăng trưởng tín dụng.

Thị trường phân hóa, nhóm cảng biển và bán lẻ khởi sắc

Trong bối cảnh thị trường chung giao dịch phân hóa và các nhóm trụ cột Vingroup, ngân hàng - chứng khoán gia tăng sức ép khiến VN-Index đảo chiều sau 2 phiên hồi phục, một số nhóm ngành vẫn đua nhau khởi sắc như cảng biển, bán lẻ...

Nhận diện dòng vốn ngoại sau nâng hạng

Việt Nam đã chính thức bước vào nhóm thị trường mới nổi của FTSE, nhưng khối ngoại vẫn bán ròng. Diễn biến này cho thấy cần phân biệt dòng vốn ETF, quỹ chủ động và dòng tiền ngắn hạn, thay vì kỳ vọng nâng hạng sẽ lập tức đảo chiều dòng vốn ngoại.

Video