SSI (mẹ) đạt gần 480 tỷ đồng lợi nhuận trước thuế trong quý 1/2018, tăng 46%
Lợi nhuận trước thuế hợp nhất ước đạt 500 tỷ VNĐ.

Công ty Cổ phần Chứng khoán Sài Gòn (mã: SSI) vừa công bố Kết quả kinh doanh Báo cáo riêng Quý 1/2018.
Kết thúc Quý 1, Công ty ghi nhận Doanh thu và Thu nhập khác đạt 1.072 tỷ VNĐ, lợi nhuận trước thuế đạt gần 479,2 tỷ đồng – tăng lần lượt 95% và 46% so với cùng kỳ năm 2017. Lợi nhuận trước thuế hợp nhất ước đạt 500 tỷ VNĐ. Các mảng Kinh doanh của Công ty đều có kết quả tích cực trong Quý đầu năm.
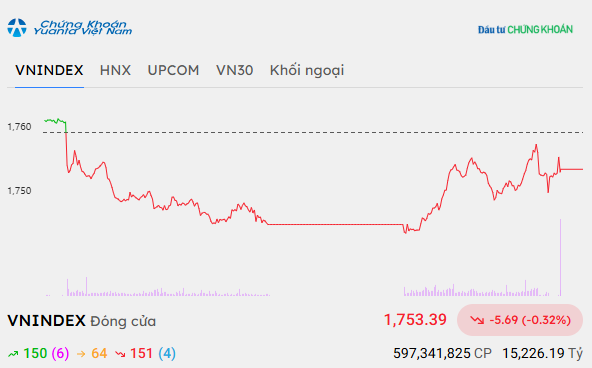
Thị trường Chứng khoán Việt Nam đạt đỉnh mới trong Quý 1.2018. Giá trị giao dịch trung bình phiên toàn thị trường ở mức 8.863 tỷ VNĐ, tăng trên 35% so với Quý 4.2017. Trong bối cảnh đó, SSI tiếp tục đứng đầu thị phần tại HOSE với 18,98% và thị phần tại HNX đạt 13,61%.
Theo đó, doanh thu từ nghiệp vụ Môi giới Chứng khoán tăng mạnh ở mức 220% - đạt 369,8 tỷ VNĐ, và chiếm 65% doanh thu toàn khối Dịch vụ Chứng khoán. Dư nợ cho vay ký quỹ ở mức 6.970,6 tỷ VNĐ tại thời điểm kết thúc Quý 1, tăng 24% so với đầu năm. Doanh thu toàn khối Dịch vụ Chứng khoán đạt 570,2 tỷ VNĐ, tăng trưởng 146% so với cùng kỳ năm ngoái, chiếm 53,2% doanh thu toàn Công ty.
Doanh thu từ Hoạt động kinh doanh nguồn vốn đạt gần 153,2 tỷ VNĐ, tăng 38% so với Quý 1.2017, chiếm tỷ trọng 14,3% doanh thu toàn Công ty.
Trong tình hình thị trường khởi sắc, hoạt động đầu tư của Công ty cũng ghi nhận kết quả khả quan, tăng trưởng 48% so với cùng kỳ năm ngoái, đạt 289,3 tỷ VNĐ.
Doanh thu từ Dịch vụ Ngân hàng Đầu tư và một số hoạt động khác đạt 59,3 tỷ VNĐ trong quý này. Trong đó, chủ yếu là doanh thu khác tăng mạnh do Công ty thực hiện bán tài sản cố định trong quý.
Tổng Chi phí Quý 1.2018 là 555,4 tỷ VNĐ – tăng khá cao so với cùng kỳ, nguyên nhân chủ yếu đến từ việc tăng các khoản chi phí lãi vay (phục vụ vốn kinh doanh cho vay ký quỹ và hoạt động kinh doanh nguồn vốn); chi phí nghiệp vụ môi giới chứng khoán (phù hợp với mức độ tăng trưởng nhanh về giao dịch thị trường); và chi phí dự phòng và đánh giá lại tài sản tài chính.
Tại thời điểm 31/3/2018, Công ty có tổng tài sản đạt 20.354 tỷ VNĐ, tăng 12% so với mức đầu năm. Trong đó vốn chủ sở hữu đạt 8.540,5 tỷ VNĐ.
Theo Trí thức trẻ