

Sau VNM, VCG có thể là đợt thoái vốn lớn nhất tiếp theo của SCIC trong năm 2017
Áp lực thoái vốn trong quý 4/2017 khá cao và SCIC đang đặt mục tiêu thoái vốn từ những doanh nghiệp blue-chip như VNM, BMP, NTP, DMC, FPT, VCG, SGC theo đúng thời hạn. Thông tin về việc thoái vốn này sẽ được công bố vào cuối tháng 11 hoặc đầu tháng 12.

Năm 2017, SCIC lên kế hoạch thoái vốn tại 85 doanh nghiệp (tính đến nay mới hoàn thành thoái vốn tại 20 DNNN). Áp lực thoái vốn trong quý 4/2017 khá cao và SCIC đang đặt mục tiêu thoái vốn từ những doanh nghiệp blue-chip như VNM, BMP, NTP, DMC, FPT, VCG, SGC theo đúng thời hạn. Thông tin về việc thoái vốn này sẽ được công bố vào cuối tháng 11 hoặc đầu tháng 12.
Bên cạnh VNM, VCG cũng có thể là đợt thoái vốn lớn nhất tiếp theo trong bối cảnh SCIC dự định bán 22% cổ phần của mình tại doanh nghiệp này (Viettel cũng có thể sẽ bán 22% cổ phần trong cùng thời gian).
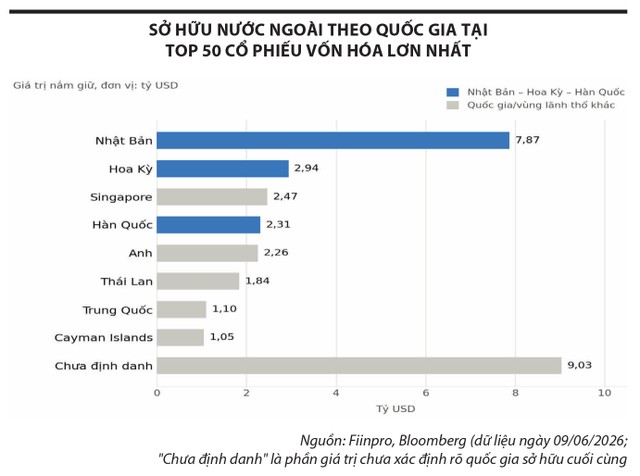
Tại FPT, mức sở hữu nước ngoài ở FPT đã đạt trần mà SCIC không có đủ khả năng để buộc công ty này nâng mức sở hữu nước ngoài để tăng cơ hội cho nhà đầu tư.
Hiện kế hoạch thoái vốn tại TRA, DHG, VNM cũng chưa được công bố.
Trong 85 công ty SCIC muốn thoái vốn trong năm 2017, khoảng 20 công ty không hấp dẫn nên có thể không thu hút sự quan tâm của thị trường. Tuy nhiên, những doanh nghiệp này đều có quy mô nhỏ và chỉ chiếm khoảng 5% kế hoạch thoái vốn năm 2017.
Bên cạnh hoạt động thoái vốn, theo quyết định 1232/2016 của Chính phủ khoảng 62 DNNN (hiện đang thuộc sự quản lý của các cơ quan chính phủ hay chính quyền địa phương) cũng sẽ được chuyển giao cho SCIC. SCIC và Bộ Tài chính đã cử đại diện đến để cùng chính quyền địa phương xúc tiến kế hoạch. Vì vậy, Vinatex (dệt may), VinaSteel, tổng công ty Cienco (thuộc Bộ Giao thông vận tải), Licogi và tổng công ty cổ phần Sông Hồng sẽ sớm được đưa vào danh mục của SCIC. Ngoài ra, hiện vẫn chưa có dấu hiệu Sabeco hay Habeco sẽ được chuyển giao cho SCIC vì Bộ Công thương vẫn đang xem xét kế hoạch thoái vốn.
Về việc thoái vốn, SCIC quan tâm đến quá trình đấu thầu cạnh tranh để tăng tính minh bạch (thay vì bán riêng một phần lớn cổ phần cho nhà đầu tư chiến lược). Quá trình này thông thường sẽ bao gồm thuê bên tư vấn, tổ chức Roadshow (trong nước và quốc tế), tiến hành định giá để đưa ra giá khởi điểm và tổ chức một buổi đấu giá Hà Lan.
Quá trình cuối cùng của việc thoái vốn sẽ được thực hiện theo cách thức giao dịch đối ứng trực tiếp thông qua sàn chứng khoán (nếu giá thắng thầu nằm trong khoảng giá đưa ra) hoặc tại Trung tâm lưu ký chứng khoán VSD (nếu giá thắng thầu không nằm trong khoảng giao dịch).
Rút kinh nghiệm từ những lần trước, trong đợt thoái vốn VNM, SCIC quyết định đơn giản hóa quá trình trong một số phần:
• Nhà đầu tư được phép nộp ID giao dịch muộn (gia hạn nhiều nhất 15 ngày sau ngày thanh toán)
• Nhà đầu tư có thể đặt cọc bằng USD, giao dịch ký quỹ có thể được thực hiện ở tất cả các ngân hàng được cấp thẩm quyền (năm ngoái chỉ có thể đặt cọc bằng VND)
• Nhà đầu tư chỉ cần chuẩn bị 100% giá trị giao dịch vào ngày thanh toán vì tiền đặt cọc cũng là một phần của thanh toán (năm 2016, nhà đầu tư phải chuẩn bị 110% giá trị thanh toán và được hoàn lại 10% sau khi giao dịch hoàn tất)
SCIC cũng muốn sử dụng phương thức dựng sổ nhưng để làm được điều này Chính phủ cần sửa lại Nghị định 91/2015 và đây sẽ là một quá trình tốn thời gian. Bên cạnh đó, SCIC cũng đang cân nhắc và xin Chính phủ cho phép thoái vốn bằng cách bán cổ phần cả lô để có giá tốt hơn từ thị trường. Vì trong một số trường hợp, các cổ đông lớn chỉ quan tâm đến việc mua một phần vốn của SCIC để có cổ phần chi phối và phần còn lại sẽ rất khó bán. Ví dụ, nếu SCIC muốn bán 40% cổ phần của một công ty trong khi một cổ đông khác cũng đang nắm 40% cổ phần. Cổ đông này có thể sẽ chỉ mua 11% từ SCIC để nắm cổ phần chi phối và 29% còn lại sẽ rất khó bán ở mức giá tốt.
SCIC được thành lập vào năm 2006 với 2 chức năng chính: i. đại diện cho Chính phủ và ii. Đầu tư và Kinh doanh vốn nhà nước tại các doanh nghiệp. Từ đó đến nay 1.000 doanh nghiệp nhà nước (DNNN) đã được chuyển sang cho SCIC quản lý trong đó Chính phủ đã hoàn toàn thoái vốn tại 876 doanh nghiệp.