Rủi ro từ việc dùng thẻ tín dụng để giao dịch khống
Hiện nay, việc sử dụng thẻ tín dụng để rút tiền mặt đang nở rộ và bị lợi dụng để thực hiện các giao dịch khống.
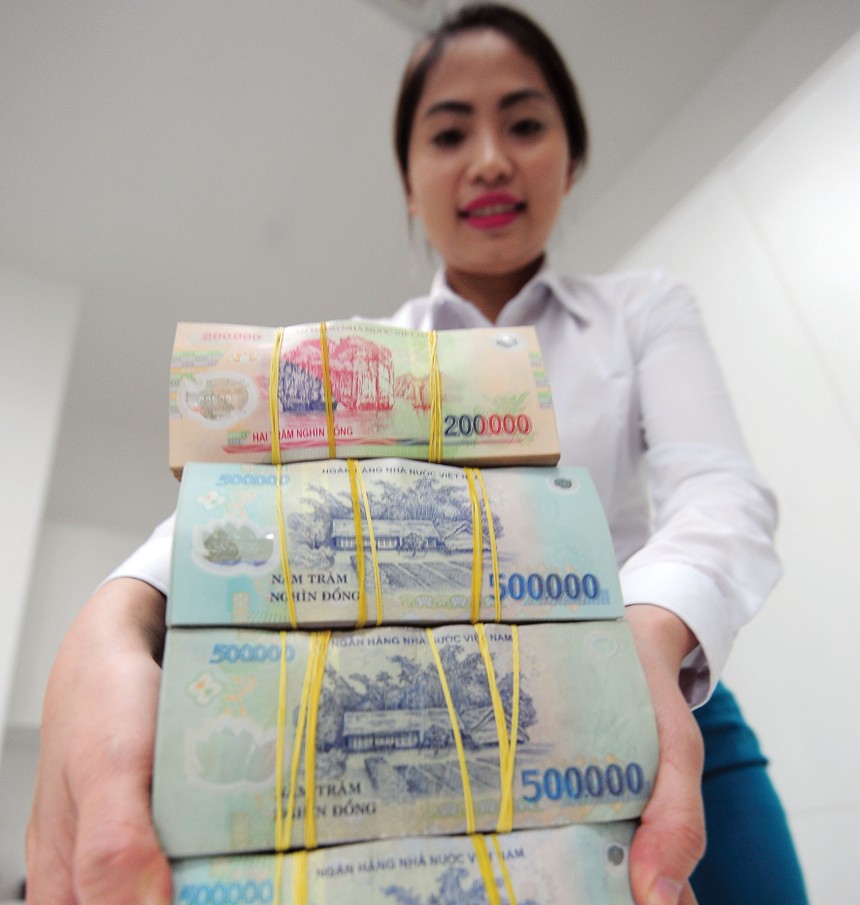
 Cần quản lý chặt chẽ để tránh việc dùng thẻ tín dụng để giao dịch khống (Ảnh minh họa: KT)[/caption]
Ngân hàng Nhà nước cho biết, đây là hành vi giao dịch khống, bị cấm theo quy định của pháp luật, có nguy cơ phát sinh rủi ro, làm méo mó thị trường tài chính; do đó phải có những giải pháp quản lý chặt chẽ.
Thẻ tín dụng ngày càng trở nên phổ biến, giúp người tiêu dùng thanh toán thuận tiện, giảm bớt giao dịch tiền mặt. Tuy nhiên, khi cần tiền mặt, chủ thẻ tín dụng vẫn có thể rút tiền nhưng ngân hàng chỉ cho phép rút được 50% giá trị hạn mức thẻ mỗi tháng, một ngày rút không quá 7-10 triệu. Phí rút tiền cao lên tới 4%. Chẳng hạn rút 10 triệu sẽ mất 400 nghìn đồng tiền phí và bị tính lãi cao, lên đến 25%/năm ngay tại thời điểm rút tiền.
Hiện nay, việc sử dụng thẻ tín dụng để rút tiền mặt đang nở rộ và bị lợi dụng để thực hiện các giao dịch khống. Chỉ cần vào trang web Google, gõ từ khóa “rút tiền mặt từ thẻ tín dụng” là xuất hiện hàng loạt trang web mời chào rút tiền chi phí thấp, nhận tiền ngay, phục vụ 24/24... Khách hàng chỉ cần mang thẻ tín dụng, chứng minh thư đến các đơn vị kinh doanh (đơn vị chấp nhận thẻ) được lắp máy POS là có thể rút tiền mặt từ thẻ tín dụng mọi lúc.
Liên hệ tới một địa chỉ rút tiền mặt qua thẻ tín dụng trên đường Cù Chính Lan, quận Thanh Xuân, Hà Nội, nhân viên tư vấn ở đây cho biết, có thể giúp khách hàng rút toàn bộ tiền trong thẻ, với mức phí chỉ 1,5%, không bị tính lãi trong vòng 45 ngày.
Việc dùng thẻ tín dụng để thực hiện giao dịch khống tiềm ẩn nhiều hệ lụy và rủi ro. Đơn vị chấp nhận thẻ vẫn xuất hóa đơn, nhưng trên thực tế không mua bán hàng hóa thực sự, cho thấy có sự gian lận trong giao dịch. Với khách hàng, nguy cơ bị đánh cắp thông tin thẻ vì các điểm mua sắm không ưu tiên bảo mật.
Đặc biệt, khách hàng có thể rơi vào vòng xoáy nợ nần, vì vừa phải trả nợ cả gốc lẫn lãi cho ngân hàng, vừa tiếp tục phải trả phí cho điểm rút tiền thực hiện giao dịch khống. Còn với ngân hàng phát hành thẻ, việc khách hàng rút tiền từ thẻ tín dụng có thể làm méo mó thị trường tín dụng; gián tiếp tạo nên nợ xấu, khi công nợ vượt quá khả năng trả nợ của chủ thẻ.
Theo bà Phan Thị Thu Hà, Khoa Ngân hàng, Đại học Kinh tế quốc dân, việc rút tiền qua thẻ tín dụng đang đi ngược lại với chủ trương thúc đẩy thanh toán không dùng tiền mặt trong nền kinh tế.
Hiện tại, Việt Nam có hơn 3 triệu thẻ tín dụng đã được phát hành. Tính đến đầu năm 2016, toàn thị trường đã có hơn 217.000 máy POS, mức tăng trưởng lên tới hơn 180% so với năm 2011.
Thị trường thẻ tín dụng tại Việt Nam vẫn còn nhiều tiềm năng phát triển, bởi các ngân hàng liên tục tung ra nhiều sản phẩm mới, liên kết với các đối tác để mở rộng mạng lưới hoạt động. Các chuyên gia cho rằng, quản lý chặt chẽ các đơn vị chấp nhận thẻ, sẵn sàng thanh lý dịch vụ với các đơn vị vi phạm hợp đồng, tránh trường hợp nhiều đơn vị được dựng lên chỉ để thực hiện dịch vụ rút tiền như hiện nay.
Theo Luật sư Trương Thanh Đức, Chủ nhiệm Câu lạc bộ Pháp chế Ngân hàng (Hiệp hội Ngân hàng Việt Nam), cần thiết phải có công cụ quản lý chặt chẽ và phối hợp với cơ quan liên quan như cơ quan thuế để kiểm soát hoạt động thanh toán qua thẻ.
Mới đây, Ngân hàng Nhà nước yêu cầu các tổ chức phát hành thẻ, thanh toán thẻ rà soát, giám sát chặt chẽ các giao dịch thẻ tín dụng; nghiêm cấm các tổ chức cung ứng dịch vụ trung gian thanh toán để giao dịch khống bằng thẻ tín dụng dưới mọi hình thức. Tuy nhiên để hạn chế tình trạng này, quan trọng là người tiêu dùng cần cân nhắc, thận trọng trong việc sử dụng thẻ tín dụng, không nên vì cái lợi trước mắt thực hiện các giao dịch vi phạm quy định, hoặc bị kẻ xấu lợi dụng làm giả thẻ ngân hàng để trục lợi.