Quyết xử lý ngân hàng yếu kém
Nhiều phương án xử lý ngân hàng yếu kém nhằm lành mạnh hệ thống đã được Ngân hàng Nhà nước đưa ra trong dự thảo Luật Hỗ trợ tái cơ cấu các tổ chức tín dụng và xử lý nợ xấu.
 Hệ thống tín dụng đã được cải thiện nhiều trong thời gian qua. Ảnh: TẤN THẠNH[/caption]
Sau 4 năm triển khai đề án “cơ cấu lại hệ thống các tổ chức tín dụng giai đoạn 2011-2015” và hơn 3 năm thực hiện đề án “xử lý nợ xấu của hệ thống các tổ chức tín dụng”, theo NH Nhà nước, các tổ chức tín dụng yếu kém được nhận diện và cơ cấu lại, không để xảy ra đổ vỡ tổ chức tín dụng ngoài tầm kiểm soát. Hoạt động sáp nhập, hợp nhất diễn ra trên cơ sở tự nguyện, chủ yếu sử dụng các nguồn lực của xã hội và không sử dụng trực tiếp tiền ngân sách
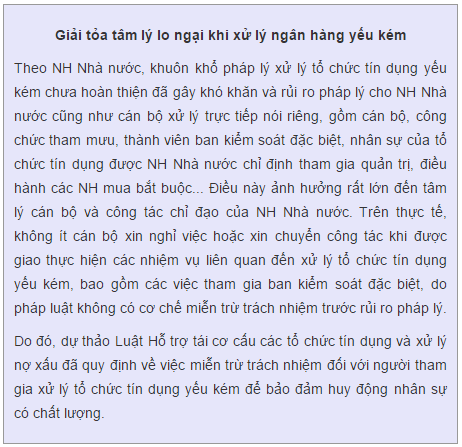
Đặc biệt, trong giai đoạn qua, NH Nhà nước đã mua lại bắt buộc một số NH thương mại yếu kém với giá 0 đồng để bảo đảm an toàn hệ thống tín dụng. Tuy nhiên, do khuôn khổ pháp lý của việc xử lý tổ chức tín dụng yếu kém chưa hoàn thiện, còn nhiều bất cập nên việc phục hồi, củng cố hoạt động của các tổ chức tín dụng yếu kém còn gặp rất nhiều khó khăn và tiềm ẩn rủi ro, tổn thất nếu không kịp thời xây dựng cơ chế, khuôn khổ pháp lý để triển khai thực hiện việc hỗ trợ.
Nhiều trường hợp phải kiểm soát đặc biệt
Theo dự thảo Luật Hỗ trợ tái cơ cấu các tổ chức tín dụng và xử lý nợ xấu, NH Nhà nước sẽ xem xét, quyết định đặt tổ chức tín dụng vào tình trạng kiểm soát đặc biệt khi tổ chức tín dụng lâm vào một trong các trường hợp mất khả năng thanh toán; có nguy cơ mất khả năng chi trả. Kiểm soát đặc biệt những NH có nguy cơ mất khả năng thanh toán, bao gồm cả trường hợp nợ không có khả năng thu hồi hoặc mô hình kinh doanh tiềm ẩn rủi ro hay HĐQT, HĐTV, tổng giám đốc (giám đốc) vi phạm pháp luật. Khi số lỗ lũy kế của tổ chức tín dụng lớn hơn 50% giá trị vốn điều lệ và các quỹ dự trữ ghi trong báo cáo tài chính đã được kiểm toán gần nhất hoặc 2 năm liên tục bị xếp loại ở mức xếp loại thấp nhất theo quy định. Không duy trì được tỉ lệ an toàn vốn tối thiểu theo quy định của NH Nhà nước trong thời hạn một năm liên tục hoặc tỉ lệ an toàn vốn tối thiểu thấp hơn 4% trong 6 tháng liên tục…
Trong trường hợp phương án phục hồi sau khi bị kiểm soát đặc biệt không khả quan, NH Nhà nước sẽ xem xét mua lại bắt buộc NH yếu kém với giá 0 đồng hoặc chỉ định tổ chức tín dụng mua lại bắt buộc.
Chuyên gia tài chính NH, TS Bùi Quang Tín nhận định trước đây, việc mua lại các NH bắt buộc 0 đồng áp dụng theo nghị định của Chính phủ và chưa có luật. Nay nâng lên một bước, đưa vào luật sẽ giúp NH Nhà nước có cơ chế đặc thù xử lý mạnh tay các NH yếu kém và góp phần tái cơ cấu hệ thống NH. Đồng thời, NH Nhà nước có đưa ra các điều kiện kiểm soát đặc biệt NH thương mại yếu kém và trong trường hợp không khắc phục được mới mua lại bắt buộc hoặc chỉ định tổ chức tín dụng khác mua lại bắt buộc, giúp NH thương mại có thời gian, cơ hội khắc phục yếu kém. Có điều, mua lại các NH yếu kém 0 đồng sẽ tốn kém ngân sách của nhà nước, nhất là khi dự thảo luật đề xuất nhiều phương án hỗ trợ như được vay đặc biệt của NH Nhà nước, Bảo hiểm Tiền gửi Việt Nam, NH hợp tác xã và các tổ chức tín dụng khác; được miễn hoặc giảm tỉ lệ dự trữ bắt buộc…
Do đó, TS Bùi Quang Tín cho rằng cùng với việc NH Nhà nước bắt buộc mua lại 0 đồng NH yếu kém hoặc chỉ định tổ chức tín dụng khác tham gia, có thể chọn phương án hợp nhất, sáp nhập với NH khác để giảm áp lực ngân sách.
TS Cao Sỹ Kiêm cũng nhìn nhận việc mua lại NH thương mại yếu kém 0 đồng đã được một số nước áp dụng trong quá trình tái cơ cấu hệ thống NH. Ở Việt Nam, biện pháp này đã được triển khai với 3 NH cổ phần thời gian qua nhưng đây mới là giải pháp thí điểm, cần điều chỉnh cho phù hợp với tình hình và đặc thù của hệ thống NH. Việc mua lại bắt buộc NH với giá 0 đồng thực chất giúp NH thương mại có cơ hội phục hồi sau khi cơ quan quản lý đưa biện pháp khắc phục, cử NH thương mại khác hỗ trợ toàn diện để nâng cao quản trị. Dù vậy, hiện các NH 0 đồng vẫn chưa hoàn toàn phục hồi để trở lại thị trường nên việc mua lại bắt buộc các NH yếu kém khác không nên triển khai ồ ạt.
Theo Thái Phương Người lao động