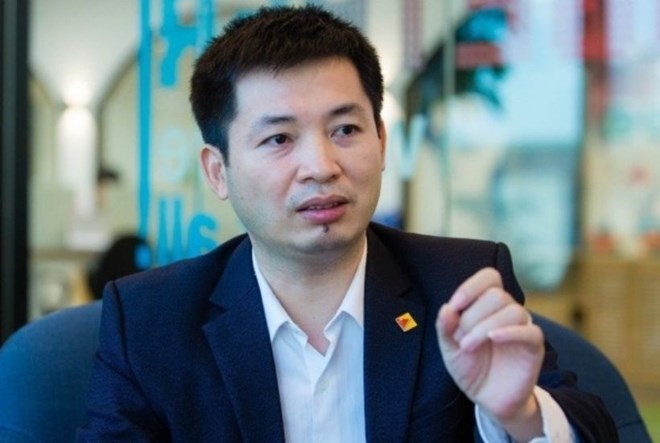


Phó TGĐ VPBank Phùng Duy Khương: “Các ngân hàng phải thông minh hơn”

Sự thay đổi trong hành vi và nhu cầu của người tiêu dùng được phản ánh rõ qua kết quả khảo sát của công ty nghiên cứu thị trường Nielsen. Theo đó, tỷ lệ người Việt Nam dùng mobile banking và internet banking ở thời điểm quý 4/2018 lần lượt là 22% và 28%. Gần 3 năm sau, quý 3/2021, tỷ lệ này đã tăng lên 68% và 75%.
Đặc biệt, đại dịch Covid-19 đã trở thành chất xúc tác thúc đẩy sự dịch chuyển nhanh hơn. Kết quả từ một cuộc khảo sát của Nielsen trong năm 2021 cho thấy gần 40% người tiêu dùng tại Việt Nam đang dùng ngân hàng số cho biết họ sẽ sử dụng thường xuyên hơn ngay cả khi Covid-19 được kiểm soát.
"Người tiêu dùng đang tìm kiếm công nghệ thông minh, an toàn và nhanh hơn," ông Khương nói và nhấn mạnh rằng các ngân hàng cũng phải "thông minh hơn, tự động hóa nhanh hơn và cung cấp các dịch vụ cá nhân hóa tới khách hàng tốt hơn."
Đại diện VPBank cho rằng một ngân hàng thông minh là cần phải đi trước đón đầu các nhu cầu của khách hàng.
"Nhiều khi khách hàng chưa phát hiện ra họ đang có nhu cầu như vậy, ngân hàng thông mình cần mang tính chất gợi mở cho khách hàng về những sản phẩm, dịch vụ có thể khách hàng sẽ cần đến trong tương lai," ông Khương nói.

Quá trình chuyển đổi số, dựa trên phương thức lấy khách hàng làm trọng tâm để đưa ra các dịch vụ, sản phẩm, của VPBank có thể là một ví dụ điển hình cho mô hình ngân hàng thông minh trong tương lai. Trong vài năm trở lại đây, VPBank đã thực hiện một chiến lược chuyển đổi số toàn diện, đưa các dịch vụ, sản phẩm tài chính của ngân hàng lên các kênh số hóa, thậm chí cả dịch vụ chăm sóc khách hàng.
Ông Khương cho biết, hiện tại 100% sản phẩm và dịch vụ của VPBank đều có thể được cung ứng qua các kênh số hóa để trải nghiệm khách hàng tốt hơn. Đối với khách hàng cá nhân hoặc các doanh nghiệp vừa và nhỏ, việc mở tài khoản trực tuyến qua các app ngân hàng như VPBank NEO và VPBank NEOBiz đã trở nên đơn giản và nhanh chóng hơn rất nhiều nhờ phương thức eKYC. Khách hàng cũng hoàn toàn có thể mở thẻ tín dụng hoặc đăng ký vay tín chấp và được giải ngân hoàn toàn qua app với thời gian chỉ vài phút, thay vì phải đến các phòng giao dịch truyền thống như trước đây.
Không chỉ vậy, đoán biết được mong muốn sử dụng dịch vụ ngân hàng mọi lúc, mọi nơi và mọi thiết bị, VPBank đã phát triển ứng dụng VPBank NEO trở thành một hệ sinh thái dễ dàng kết nối với các đối tác. Khả năng này giúp khách hàng có thể mua sắm, chi tiêu và đầu tư tài chính ngay trên ứng dụng ngân hàng. Nhờ đó, tính đến hết tháng 9/2021, tổng lượng giao dịch số trên các kênh của VPBank đã chiếm 98%, thoả mãn thói quen mới thích tự phục vụ, tự trải nghiệm của người dùng. Tỷ lệ khách hàng mở mới thông qua kênh ngân hàng số cũng chiếm tới 83% tổng các kênh. Bên cạnh đó, hơn 80% dịch vụ chăm sóc khách hàng đã được VPBank giải quyết và cung cấp qua kênh tổng đài và các kênh trực tuyến khác.

Khả năng nắm bắt và đáp ứng nhu cầu khách hàng dựa trên nền tảng công nghệ còn được VPBank ứng dụng ở những sản phẩm phức tạp là cho vay có tài sản đảm bảo, như vay mua ô tô và vay mua nhà. Các ứng dụng như Race App – vay mua ô tô siêu tốc trong 5 phút, Race Home – vay mua nhà và Race Value – số hóa quy trình định giá tài sản bảo đảm cho phép khách hàng đăng ký vay và được giải ngân hoàn toàn trực tuyến chỉ trong thời gian khoảng 2 giờ đồng hồ.
"Thị trường ngân hàng đang trong giai đoạn mà tổ chức nào có khả năng dẫn dắt khách hàng đến với những dịch vụ số hóa mới nhất, tiên tiến nhất trước thì sẽ dành được thị phần nhanh hơn, không những thế, còn có thể giữ chân khách hàng ở lại lâu hơn bởi công nghệ số hóa có tính hấp dẫn khó cưỡng. VPBank tự hào bởi chúng tôi đã phần nào hiểu và vận dụng được triết lý này vào hoạt động kinh doanh của mình," ông Khương chia sẻ.