NHNN đề xuất đặt room ngoại với các trung gian thanh toán phi ngân hàng
NHNN đề xuất thực hiện là chấp thuận tham gia góp vốn của nhà đầu tư nước ngoài nhưng có quy định cụ thể về tỷ lệ sở hữu vốn điều lệ. Một mức room ngoại cụ thể chưa được NHNN đưa ra trong đề cương Hồ sơ lần này.

Khung pháp lý với lĩnh vực trung gian thanh toán nói chung và các tổ chức không phải ngân hàng cung ứng dịch vụ này nói riêng hiện đang được quy định trong Nghị định 101/2012/NĐ-CP về thanh toán không dùng tiền mặt và Nghị định 80/2016/NĐ-CP sửa đổi Nghị định 101.
Dự kiến sẽ tiếp tục có một Nghị định thay thế Nghị định 101/2012/NĐ-CP. Do một nội dung trong đề cương Nghị định có liên quan đến Luật đầu tư nên kế hoạch trình Chính phủ dự thảo này được xác định là ngay sau khi dự thảo Luật Đầu tư được thông qua (dự kiến vào kỳ họp Quốc hội khóa 7 - tháng 5/2019).
Đề cương Nghị định Quy định về thanh toán không dùng tiền mặt hiện đã lấy ý kiến xong gồm 29 điều trong Quy định chung. Trong đó, giới hạn sở hữu nước ngoài sẽ được quy định trong điều 28.
Một trong các chính sách được đề nghị tại dự thảo Nghị định sửa đổi xem xét là quy định cho nhà đầu tư nước ngoài vào lĩnh vực cung ứng dịch vụ trung gian thanh toán.
NHNN cho rằng cần xem xét thêm điều kiện góp vốn của nhà đầu tư nước ngoài vì trung gian thanh toán là hoạt động có liên quan đến hoạt động ngân hàng, tác động trực tiếp đến quyền lợi của người tham gia dịch vụ và ảnh hưởng đến an ninh, an toàn chính sách tiền tệ quốc gia.
Dẫn kinh nghiệm Indonesia hiện quy định tỷ lệ sở hữu của nhà đầu tư nước ngoài không vượt quá 20% vốn sở hữu.
Tại Việt Nam, các lĩnh vực liên quan đến tài chính ngân hàng đều có quy định về room ngoại như tỷ lệ sở hữu tại ngân hàng cổ phần không quá 30%, tổ chức tín dụng phi ngân hàng thực hiện theo quy định của công ty đại chúng không quá 49%,....
Với vấn đề này, 2 phương án được NHNN đưa ra.
Thứ nhất, tỷ lệ sở hữu vốn điều lệ của nhà đầu tư nước ngoài tại tổ chức trung gian thanh toán không hạn chế mà tùy tiềm lực kinh doanh của từng doanh nghiệp để tự quyết định.
Phương án thứ hai cũng là giải pháp được NHNN đề xuất thực hiện là chấp thuận tham gia góp vốn của nhà đầu tư nước ngoài nhưng có quy định cụ thể về tỷ lệ sở hữu vốn điều lệ. Một mức room ngoại cụ thể chưa được NHNN đưa ra trong đề cương Hồ sơ lần này.
Ở thời điểm hiện tại, vốn ngoại ở một số tổ chức được NHNN cấp phép cung ứng dịch vụ thanh toán đã vượt mức chi phối (51%). Điển hình như tại VNPT EPAY, ngoài phần vốn do Tập đoàn VNPT sở hữu, 65% vốn thuộc về hai nhà đầu tư Hàn Quốc là Global Payment Service (64,99%) và UTC Investment Co., Ltd (0,83%); 90% vốn của 1Pay cũng đang do True Money nắm giữ.
Việc quyết định giới hạn nào cho sở hữu nước ngoài bên cạnh mục tiêu tạo sự minh bạch và lành mạnh trong hoạt động thanh toán, góp phần phòng, chống rửa tiền cũng cần tạo điều kiện để các tổ chức cung ứng dịch vụ thanh toán thu hút vốn đầu tư nước ngoài.
Các thương vụ thu hút vốn đầu tư nước ngoài vào các doanh nghiệp khởi nghiệp nói chung hay fintech nói riêng ngoài hỗ trợ về tài chính, các tổ chức này còn có thể tận dụng công nghệ, học hỏi từ các quốc gia đi trước trong lĩnh vực này.
[caption id="attachment_105310" align="aligncenter" width="640"]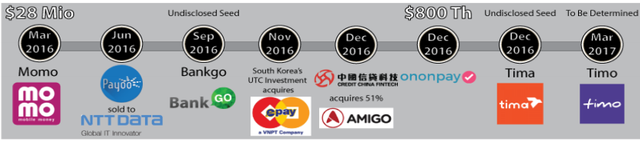 Một số fintech đã huy động thành công vốn, trong đó gồm vốn từ nước ngoài. Nguồn: Báo cáo Fintech Việt Nam 2017[/caption]
Theo quy định hiện hành, để có thể trở thành tổ chức cung ứng dịch vụ trung gian thanh toán, mức vốn tối thiểu được yêu cầu là 50 tỷ đồng. Cùng đó, tổ chức sẽ phải có phương án kinh doanh dịch vụ trung gian thanh toán được phê duyệt, có cơ sở vật chất, hạ tầng kỹ thuật, hệ thống công nghệ thông tin, giải pháp công nghệ phù hợp. Người đại diện theo pháp luật, Tổng Giám đốc có trình độ chuyên môn hoặc kinh nghiệm thực tế trong quản trị kinh doanh hoặc lĩnh vực phụ trách,...
Đây cũng là nguyên nhân khiến tổ chức trung gian thanh toán phi ngân hàng được NHNN cấp phép khá khiêm tốn (27 tổ chức), ít hơn so với số lượng công ty tài chính công nghệ (fintech) thành lập.