

Ngân hàng và bài toán vốn dài hạn
Trong thời gian gần đây, một số ngân hàng đã cho phát hành chứng chỉ tiền gửi kỳ hạn dài với lãi suất khá cao so với lãi suất tiền gửi tiết kiệm, một số khác thì áp dụng khá nhiều chương trình khuyến mãi cộng thêm lãi suất cho khách hàng gửi kỳ hạn dài…Theo đánh giá của giới phân tích tài chính, điều này cho thấy, các ngân hàng đang tìm lời giải cho bài toán hút vốn dài hạn.

Sacombank và VIB vừa tung ra chương trình phát hành chứng chỉ tiền gửi bằng đồng Việt Nam dành cho khách hàng cá nhân và tổ chức. Đây là loại chứng chỉ tiền gửi dài hạn có ghi danh với mệnh giá tối thiểu là 1 triệu đồng, kỳ hạn bảy năm (84 tháng) với mức lãi suất 8,5%/năm (trong năm đầu tiên). Trong khi đó, VIB cũng vừa hoàn tất đợt phát hành chứng chỉ tiền gửi bằng đồng Việt Nam, lãi suất lên tới 8,7%/năm cho các khách hàng cá nhân và doanh nghiệp siêu nhỏ.
Chứng chỉ tiền gửi của VIB có mệnh giá tối thiểu 10 triệu đồng với hai lựa chọn kỳ hạn 61 tháng và 84 tháng, lãi suất tương ứng là 8,5%/năm và 8,7%/năm. Trước nữa, SHB cũng đã phát hành chứng chỉ tiền gửi với lãi suất lên tới 8,8%/năm. Cộng thêm lãi suất đang là “chiêu” khuyến mãi được khá nhiều ngân hàng áp dụng trên thị trường để huy động vốn, áp dụng cho các khoản tiền gửi có kỳ hạn dài.
Diễn biến này theo đánh giá của giới phân tích tài chính là khá bất ngờ trong bối cảnh chưa khi nào hệ thống ngân hàng lại đang thừa nhiều tiền như hiện nay. Bên cạnh đó, nhiều ngân hàng cũng tập trung cơ cấu lại hoạt động tín dụng theo hướng tăng tỷ trọng cho vay ngắn hạn và giảm dần tỷ trọng cho vay trung và dài hạn.
Theo Ủy ban Giám sát tài chính quốc gia, tỷ lệ nguồn vốn ngắn hạn sử dụng cho vay trung và dài hạn bình quân của hệ thống TCTD năm 2017 giảm nhẹ, ước khoảng 31,2% (cuối năm 2016 là 34,5%). Ngoài ra vẫn còn một số NHTM đang gặp khó khăn về cân đối kỳ hạn giữa nguồn vốn và sử dụng vốn, tỷ trọng tín dụng trung và dài hạn cao, tỷ lệ sử dụng nguồn vốn ngắn hạn cho vay trung dài hạn gần 50%.
Do vậy, các NHTM cần chú trọng việc cân đối lại kỳ hạn huy động và cho vay để giảm thiểu nguy cơ rủi ro, đồng thời cũng đảm bảo lộ trình giảm tỷ lệ vốn ngắn hạn cho vay trung và dài hạn của NHNN. Song song đó, tỷ lệ vốn ngắn cho vay trung và dài hạn đang rút từ đầu năm 2018 chỉ còn 45% nên các ngân hàng cần phải huy động vốn dài hạn để có thể đáp ứng tỷ lệ đó. Khi huy động kỳ hạn ngắn, các ngân hàng phải áp dụng theo trần lãi suất của NHNN nhưng lãi suất kỳ hạn dài được thả nổi nên tăng lãi suất dài hạn là hợp lý. Việc này cũng giúp các ngân hàng giải quyết được hai vấn đề cùng một lúc vừa giải quyết thanh khoản vừa tăng vốn trung và dài hạn để cấp tín dụng cho nền kinh tế.
Đây không phải là lần đầu tiên các ngân hàng phát hành chứng chỉ tiền gửi kỳ hạn dài với lãi suất cao. Mặc dù vậy, khác với đợt phát hành chứng chỉ tiền gửi của cùng kỳ năm 2017, chứng chỉ tiền gửi của các ngân hàng hiện nay đều có điều khoản được phép tất toán trước hạn. Diễn biến này cho thấy, đây chỉ là động thái nhằm cải thiện hệ số cho vay trung và dài hạn của các ngân hàng. Tuy nhiên, động thái này dường như cũng chỉ diễn ra ở một vài ngân hàng, bởi số liệu cho thấy trong năm 2017, nhiều ngân hàng đã chủ động cơ cấu lại hoạt động theo hướng giảm dần tỷ trọng cho vay trung, dài hạn. Do đó, hệ số này của toàn hệ thống đã được cải thiện đáng kể so với các năm trước đó.
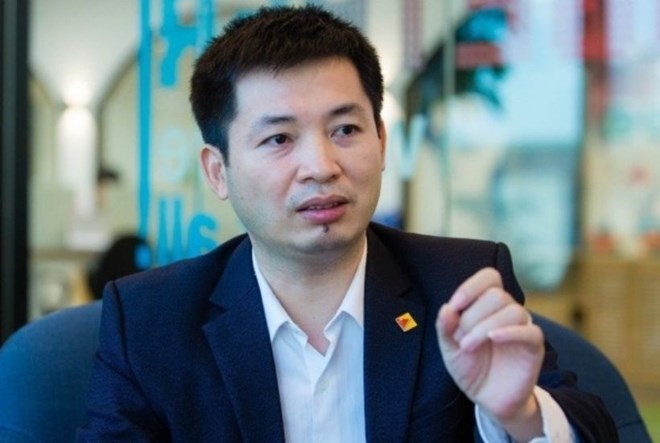
Theo nhận định của TS Nguyễn Trí Hiếu, tại Việt Nam, muốn tăng cường vốn huy động trung và dài hạn có nhiều giải pháp, nhưng vấn đề này lại liên quan đến lãi suất. Triển vọng lạm phát của Việt Nam cao, chính vì vậy lãi suất đẩy cao lên mới có thể hút vốn trung và dài hạn được. Chẳng hạn để thu hút vốn trung và dài hạn, nhiều NHTM đã phát hành chứng chỉ tiền gửi hoặc trái phiếu với lãi suất cao hơn mặt bằng chung. Điều này có thể tốt cho vốn trung và dài hạn, nhưng điều này sẽ đẩy lãi suất lên, ảnh hưởng đến lãi suất cho vay, tác động đến các doanh nghiệp, đây là khó khăn của thị trường Việt Nam. Hơn nữa, chủ trương của Chính phủ và NHNN là muốn ngành NH phấn đấu giảm thêm lãi suất cho vay.