

Giám đốc phân tích VNDIRECT dự báo thị trường sẽ còn nhiều đợt điều chỉnh trong quý 4/2018 và quý 1/2019
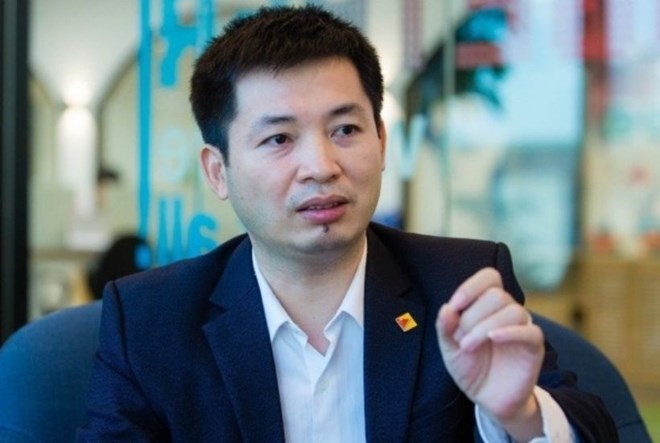
Ông Anirban Lahiri – Giám đốc phân tích CTCK VNDIRECT cũng không loại trừ khả năng hệ số P/E của thị trường có thể giảm về mức 15-16x trong năm 2019.
Theo báo cáo mới được công bố, ông Anirban Lahiri – Giám đốc Phân tích CTCK VNDIRECT cho rằng định giá của thị trường mới nổi và cận biên dễ bị ảnh hưởng hơn trong bối cảnh lợi suất tăng và Fed có thể đẩy mạnh việc nâng lãi suất.
Theo ông Anirban Lahiri, thị trường chứng khoán Việt Nam sẽ còn nhiều đợt điều chỉnh trong Q4/2018 hoặc Q1/2019. Ông Anirban Lahiri cũng không loại trừ khả năng hệ số P/E của thị trường có thể giảm về mức 15-16x trong năm 2019.
Điều tích cực là căng thẳng Mỹ Trung hiện đã vượt quá chiến tranh thương mại đơn thuần, mà còn liên quan đến an ninh quốc gia và bí mật công nghệ. Điều này có thể dẫn đến các hàng rào phi thuế quan đối với sản phẩm của Trung Quốc vào Mỹ, đặc biệt là thiết bị truyền thông và điện tử cũng như nguyên liệu sản xuất. Vì Trung Quốc vẫn đang là công xưởng chính của thế giới trong hoạt động sản xuất linh kiện điện tử nên việc xóa bỏ ngay các chuỗi cung ứng này và chuyển sản xuất trở lại Mỹ sẽ là bất khả thi.
Việc từng bước di chuyển các nhà máy trong khi vẫn sử dụng một phần các sản phẩm từ Trung Quốc sẽ là lựa chọn khả thi duy nhất trong trung hạn. Về mặt này, ông Anirban Lahiri cho rằng Việt Nam chắc chắc sẽ đứng đầu danh sách các điểm đến để di chuyển nhà máy hoặc đơn đặt hàng mới.
Theo Giám đốc Phân tích VNDIRECT, cac cổ phiếu khai thác cảng và khu công nghiệp sẽ có nhiều lợi thế. Cổ phiếu KBC hiện có định giá khá hấp dẫn kể cả sau khi đã được chiết khấu cho vấn đề về quản trị - một doanh nghiệp với quỹ đất lớn và được hưởng lợi từ việc chuyển dịch nhà máy từ Trung Quốc. Ngoài ra, diễn biến giá không tích cực gần đây chủ yếu do dự án Phúc Ninh bị lùi lại thay vì nền tảng cơ bản kém đi. LHG và NTC cũng đáng để xem xét với các dự án sắp tới – Long Hậu 3 của LHG và Nam Tân Uyên mở rộng của NTC.
Một cổ phiếu cũng được đánh giá cao trong ngành cảng biển, logistic là VSC. Mặc dù cổ phiếu này đã tăng đáng kể nhưng vẫn có tiềm năng tăng trưởng từ cảng VIP Green Port nhờ việc các nhà máy và đơn hàng xuất khẩu dần chuyển qua miền Bắc Việt Nam, khu vực ngay cạnh trung tâm sản xuất linh kiện điện tử của Trung Quốc. Mặc dù tỷ lệ hoạt động tại VIP Green Port hiện lên tới 100% công suất thiết kế, nhưng vẫn còn tiềm năng để tỷ lệ này tăng thêm 20 điểm %. Cùng với thông tin về việc tăng phí dịch vụ tại khu vực cảng Hải Phòng, lợi nhuận trong năm tới của VSC kỳ vọng sẽ có cơ hội tăng trưởng tốt. P/E dự phóng ước tính dao động quanh mức 7-8x.
Cuối cùng, VNDIRECT cho rằng những cổ phiếu ngành xây dựng như CTD cũng đáng để xem xét – với sự mở rộng sang mảng xây dựng nhà máy và khu công nghiệp thay vì chỉ có các dự án nhà ở sẽ giúp các doanh nghiệp xây lắp như CTD có thể hưởng lợi từ việc các nhà máy di chuyển qua Việt Nam và các doanh nghiệp FDI hiện có mở rộng công suất tại Việt Nam.
Theo Trí thức trẻ