Cổ phiếu ngành hàng không Taseco Airs “xông đất” HoSE năm 2018
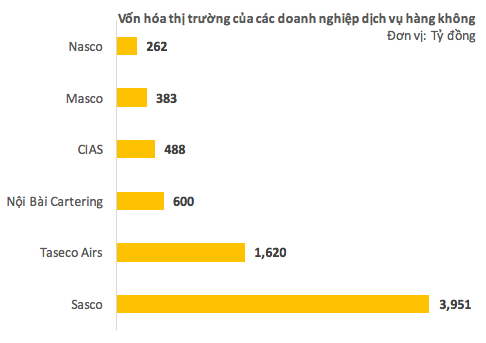
Tại mức giá tham chiếu chào sàn, Taseco Airs vốn hóa thị trường của Taseco Airs đạt 1.620 tỷ đồng - trở thành doanh nghiệp dịch vụ hàng không lớn thứ 2 chỉ sau CTCP Dịch vụ Hàng không sân bay Tân Sơn Nhất (Sasco).

Ngày 4/1 tới đây, cổ phiếu AST của CTCP Dịch vụ hàng không Taseco (Taseco Airs) sẽ chính thức giao dịch trên sàn HoSE với giá tham chiếu 45.000 đồng/cp - trở thành cổ phiếu đầu tiên niêm yết sàn chứng khoán trong năm 2018. AST niêm yết trong bối cảnh hàng loạt cổ phiếu hàng không như ACV, Vietnam Airlines, Vietjet... đều đang tăng rất mạnh.
Taseco Airs hiện có vốn điều lệ 360 tỷ đồng tương đương với 36 triệu cổ phiếu. Tại mức giá tham chiếu chào sàn, Taseco Airs vốn hóa thị trường của Taseco Airs đạt 1.620 tỷ đồng - trở thành doanh nghiệp dịch vụ hàng không lớn thứ 2 chỉ sau CTCP Dịch vụ Hàng không sân bay Tân Sơn Nhất (Sasco).
Tính đến 22/11, Công ty hiện đang có 2 cổ đông lớn nắm giữ 70% cổ phần là CTCP Dịch vụ Hàng không Thăng Long - Taseco sở hữu 60% cổ phần và quỹ PENM IV nắm giữ 10% cổ phần. Ngoài ra, công ty có 503 cổ đông khác nắm giữ 30% vốn.
Tại thời điểm 30/11, các quỹ thuộc công ty quản lý quỹ VFM cũng nắm giữ 1 triệu cổ phiếu Taseco Airs với mức giá được ghi nhận là 48.000 đồng/cp - cao hơn 7% so với giá chào sàn.
Taseco Airs - tiền thân là Taseco Nội Bài - được tách ra từ mảng dịch vụ phi hàng không của công ty mẹ Taseco để chính thức hoạt động kinh doanh và quản lý độc lập trong lĩnh vực dịch vụ hàng không, thương mại và khách sạn.
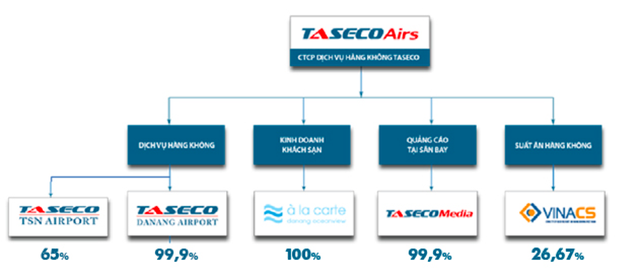
Theo kế hoạch tái cấu trúc của Tập đoàn, Taseco Airs trở thành công ty mẹ của Taseco Đà Nẵng (sở hữu 99,9%), Taseco Sài Gòn (65%); Taseco Oceanview (100%), Taseco Media (99,9%) và Công ty liên kết là Công ty Cổ phần Dịch vụ Suất ăn Hàng không Việt Nam (Vinacs).
Hiện nay, Taseco Airs đang có mạng lưới nhà hàng, cửa hàng và các quầy kinh doanh café fastfood tại sân bay mang tên Lucky, cửa bách hóa lưu niệm, đại lý thu đổi ngoại tệ, dịch vụ du lịch… tại các sân bay quốc tế Nội Bài, Đà Nẵng, Phú Bài, Cam Ranh, Tân Sơn Nhất, Phú Quốc…
Bên cạnh đó, Taseco Airs cũng tham gia thị trường quảng cáo thương mại tại các sân bay. Công ty cho biết đang nắm 32% thị phần quảng cáo tại sân bay Quốc tế Nội Bài và 50% tại Nhà ga quốc tế, sân bay Đà Nẵng với nhiều khách hàng lớn như Samsung, Sungroup, BIDV, VCB...
Một lĩnh vực đáng để kể tên mà Taseco Airs rất chú trọng đó là cung cấp suất ăn cho các chuyến bay tại các cảng hàng không thông qua đơn vị liên kết là CTCP Dịch vụ Suất ăn Hàng không Việt Nam (“VINACS”). VINACS đang sở hữu 2 nhà máy suất ăn tại sân bay Nội Bài và sân bay Cam Ranh và dự kiến năm 2018 sẽ đầu tư thêm 2 nhà máy tại sân bay Đà Nẵng và Phú Quốc.

Ngoài lĩnh vực dịch vụ phi hàng không, mảng đầu tư, kinh doanh khách sạn cũng là mảng kinh doanh chính của Taseco Airs. Công ty hiện đang sở hữu khách sạn Alacarte Đà Nẵng Beach và đang tiếp tục tham gia đầu tư và quản lý vận hành khách sạn A La Carte Hạ Long Bay với quy mô 39 tầng, gần 800 căn hộ khách sạn. Theo kế hoạch, dự án A La Carte Hạ Long Bay sẽ được khởi công xây dựng vào quý II/2018 và đi vào hoạt động sau 2 năm thi công xây dựng.
Với các mảng kinh doanh chính nêu trên, đến hết tháng 11 năm 2017, Taseco Airs đạt 598 tỷ đồng doanh thu (bằng 93% kế hoạch năm) và lợi nhuận sau thuế đạt 133 tỷ đồng (bằng 90% kế hoạch năm).
Trong năm 2018, Công ty đặt mục tiêu kinh doanh với mức doanh thu thuần là 871 tỷ đồng và Lợi nhuận sau thuế là 154 tỷ đồng. Tỷ lệ chia cổ tức bằng tiền dự kiến từ 20-40%.