

Cạnh tranh về giá: Ngân hàng Việt khó bền?
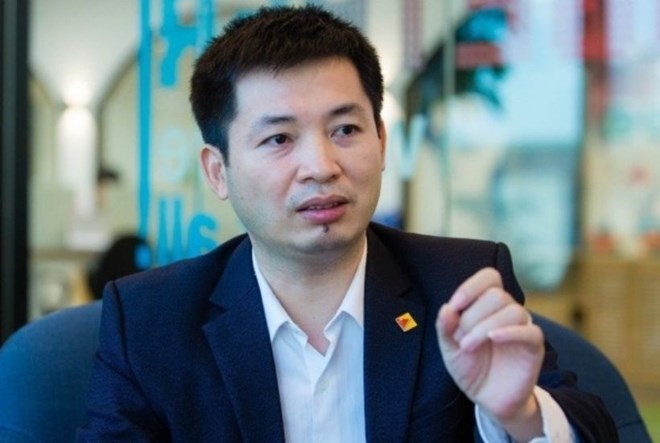
Ông Phạm Hồng Hải – Tổng giám đốc HSBC Việt Nam đánh giá cao cơ hội của ngành ngân hàng với AEC, nhưng đồng thời cũng cho rằng ngành ngân hàng Việt vẫn còn rất nhiều việc phải làm.
[caption id="attachment_13376" align="aligncenter" width="700"] Về phía các ngân hàng, trước thách thức cạnh tranh, họ sẽ tiếp tục phải tự cải cách và đổi mới, từ quản trị doanh nghiệp, quản lý nhân sự, minh bạch hóa thông tin.[/caption]
Thưa ông, với những diễn biến đầu tư của các tổ chức tín dụng nước ngoài vào Việt Nam và ngược lại, đã có thể khẳng định ngành ngân hàng AEC đang trong tâm thế sẵn sàng với thị trường đơn nhất? Và đặc biệt, ngành ngân hàng Việt Nam đã sẵn sàng?
Có thể nói phần nhiều nỗ lực cải cách ngân hàng của Việt Nam là để chuẩn bị hệ thống cho sự hội nhập kinh tế sau khi Việt Nam thống nhất các hiệp định kinh tế, đặc biệt là khối kinh tế chung ASEAN (AEC) ra đời vào cuối năm 2015. AEC sẽ đưa tới sự lưu chuyển tự do về vốn, hàng hóa và dịch vụ bao gồm cả dịch vụ ngân hàng, Việt Nam sẽ đứng trước sự cạnh tranh mạnh mẽ từ các ngân hàng trong vùng.
Hiện tại, đã có ngân hàng 100% vốn nước ngoài, chi nhánh ngân hàng nước ngoài và văn phòng đại diện của các ngân hàng ASEAN tại Việt Nam như Hong Leong Bank, Malayan Banking Berhad của Malaysia, Bangkok Bank, Kasikorn của Thái Lan, OCBC và UOB của Singapore. Trong số đó có các ngân hàng này đều có giấy phép mở cửa tại Việt Nam từ những năm 90 cho thấy tầm nhìn rất dài hạn của các nước phát triển trong cộng đồng ASEAN.
Cho tới thời điểm hiện nay, tôi nghĩ ngân hàng nội vẫn cần cải thiện về vốn, công nghệ, kinh nghiệm quản trị rủi ro và con người để cạnh tranh với các ngân hàng ngoại. Đa phần các ngân hàng nội đang dùng chiến lược cạnh tranh về giá để phát triển. Tuy nhiên, chiến lược về giá sẽ khó bền vững. Do đó, cải cách hệ thống ngân hàng Việt Nam cần được đẩy nhanh để đảm bảo các ngân hàng của Việt Nam đủ sức khỏe để cạnh tranh với các NH khác trong vùng.
FDI được coi là nguồn đóng góp chủ lực cho sự phát triển mạnh mẽ của Việt Nam trong những năm qua và xu hướng này sẽ còn tiếp tục mạnh mẽ trong năm 2016. Trong cuộc khảo sát 2014 của PwC đối với các CEO cho Diễn đàn hợp tác kinh tế châu Á Thái Bình Dương APEC, Việt Nam đứng thứ 7 trong tổng số 21 quốc gia về điểm đầu tư được ưa thích trong tương lai gần.
Quan điểm thuận lợi đó cùng với tiềm năng vốn dịch chuyển tự do trong vùng (và sự thật là dòng vốn này đã dịch chuyển như vốn đầu tư từ Thái Lan sang Việt Nam trong hai năm qua), tất cả đều cho thấy cơ hội để các ngân hàng Việt Nam có thể phát triển để phục vụ nhu cầu khách hàng.
Tuy nhiên, công bằng mà nói thì chỉ mới có một số ngân hàng ASEAN hoạt động tích cực tại Việt Nam. Cộng đồng ASEAN mới được thành lập đây và sẽ còn cả một quá trình dài trước khi cộng đồng này thực sự hội nhập thay vì chỉ là sự hợp nhất của các quốc gia riêng lẻ.
Để tận dụng cơ hội này, các NH Việt phải làm gì?
Hiện nay, Việt Nam phải tiếp tục đẩy mạnh quá trình tái cơ cấu ngành ngân hàng. Đứng ở thời điểm đầu năm 2016, nếu so sánh mục tiêu tái cấu trúc ngân hàng của Quyết định 254 do Thủ tướng ban hành, ta thấy tiến trình chưa hoàn thành. Một trong những mục tiêu là tới cuối năm 2015 phải hoàn thành tái cấu trúc và quản lý các tổ chức tín dụng.
Tôi hy vọng NHNN sẽ tiếp tục những bước đi quyết liệt đã từng tiến hành năm 2015 như mua lại một số ngân hàng với giá 0 đồng hoặc chấp nhận cho một số ngân hàng nhỏ phá sản. Đây chính là thông điệp mạnh mẽ từ cơ quan quản lý đối với thị trường rằng NHNN sẽ xử lý mạnh tay đối với các ngân hàng vi phạm quy định và không giải quyết các vấn đề tồn đọng một cách rốt ráo.
Về phía các ngân hàng, trước thách thức cạnh tranh, họ sẽ tiếp tục phải tự cải cách và đổi mới, từ quản trị doanh nghiệp, quản lý nhân sự, minh bạch hóa thông tin, áp dụng các tiêu chuẩn quốc tế như Basel 2, nâng cao nghiệp vụ ngân hàng để có thể cung cấp không những sản phẩm truyền thống mà cả những sản phẩm phức tạp phục vụ nhu cầu quốc tế của khách hàng. Các ngân hàng trong nước có lợi thế rất lớn về mảng khách hàng Việt Nam. Nếu có một nền tảng bền vững về quản trị DN, nhân lực, công nghệ và quản trị rủi ro, họ có thể bắt đầu để mắt tới mảng khách hàng đa quốc gia tại Việt Nam.
Khi sân nhà vững rồi mới có thể nghĩ tới chuyện phát triển mở rộng và cạnh tranh tại các thị trường trong khu vực. Việc phát triển ra thị trường khu vực còn phụ thuộc rất nhiều vào việc khi nào các DN Việt Nam đầu tư mạnh vào các thị trường khu vực. Theo tôi, chúng ta sẽ còn phải mất tối thiểu 5 năm nữa trước khi có làn sóng các DN Việt đầu tư mạnh ra nước ngoài và các ngân hàng Việt đi theo để phục vụ các DN Việt tại các thị trường nước ngoài.
Xin cảm ơn ông!
Theo DĐDN