

Cần có quy định rõ ràng hơn về áp dụng trần lãi suất
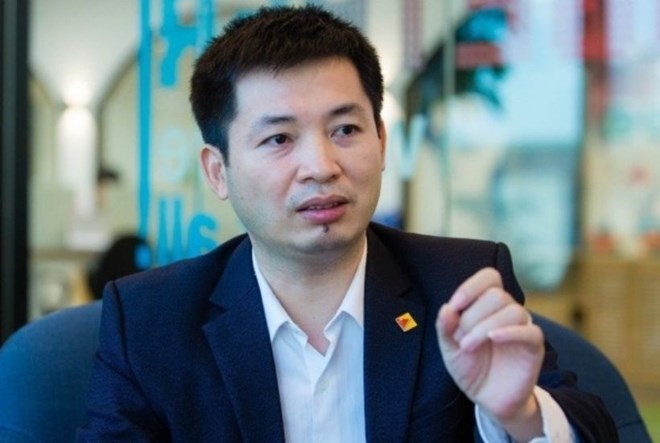
Đề xuất các giải pháp xử lý các vướng mắc trong quy định về lãi suất, đại biểu Bùi Quang Tín nêu ý kiến, pháp luật chuyên ngành cần quy định cụ thể và rõ ràng hơn về việc áp dụng trần lãi suất.

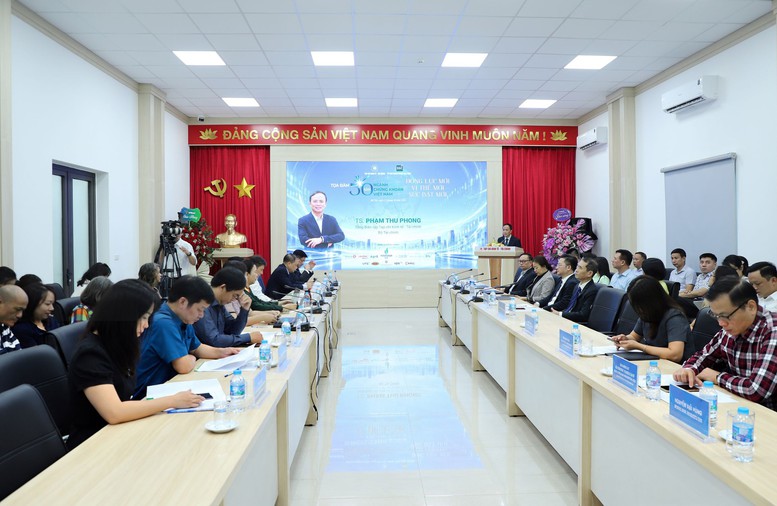
Ngày 23/12/2016, tại Thành phố Hồ Chí Minh, Bộ Tư pháp tổ chức Hội thảo về một số quy định về lãi suất và bảo đảm thực hiện nghĩa vụ của Bộ luật Dân sự 2015 đối với thực tiễn hoạt động sản xuất kinh doanh.
Theo các chuyên gia, một trong những vấn đề quan trọng của Bộ luật Dân sự 2015 là nhằm tạo cơ chế pháp lý đầy đủ cho việc tôn trọng, bảo vệ và bảo đảm quyền dân sự của cá nhân, pháp nhân và các chủ thể khác của quan hệ pháp luật dân sự, đảm bảo sự thống nhất trong việc áp dụng pháp luật dân sự.
Theo quy định của Bộ luật Dân sự năm 2005, tất cả các quan hệ dân sự chịu sự điều chỉnh của BLDS mà không có quy định cụ thể xử lý mối quan hệ giữa BLDS và các luật chuyên ngành. Do đó, trong thực tế, đã phát sinh vướng mắc về việc áp dụng pháp luật khi các quy định của Bộ luật Dân sự 2005 khác với quy định của các luật chuyên ngành. Để khắc phục bất cập trên, Bộ luật Dân sự 2015 đã có những điều chỉnh đáng ghi nhận khi quy định cụ thể nguyên tắc áp dụng BLDS tại Điều 4. Theo đó, trong trường hợp có sự khác nhau giữa Bộ luật Dân sự 2015 và luật khác thì các quy định của luật khác sẽ được ưu tiên áp dụng, trừ trường hợp các quy định của luật khác vi phạm nguyên tắc cơ bản của Bộ luật Dân sự 2015.
Cụ thể, liên quan đến vấn đề lãi suất, TS. Bùi Quang Tín, Đại học Ngân hàng Thành phố Hồ Chí Minh cho rằng, Điều 468 Bộ luật Dân sự 2015 đã có quy định loại trừ việc áp dụng mức trần lãi suất vay 20% trong "trường hợp luật khác có liên quan quy định khác". “Luật khác” ở đây được hiểu là pháp luật chuyên ngành.
Theo quy định tại Điều 12 Luật Ngân hàng Nhà nước 2010 và khoản 2, 3 Điều 91 Luật các tổ chức tín dụng 2010, trong điều kiện bình thường, lãi suất trong hoạt động ngân hàng sẽ thực hiện theo cơ chế tự thỏa thuận, không có trần lãi suất. Chỉ trong điều kiện đặc biệt cần có sự can thiệp của Nhà nước, NHNN mới quy định cơ chế xác định lãi suất trong quan hệ giữa TCTD và khách hàng, cơ chế xác định lãi suất này có thể bao gồm trần lãi suất cho vay trong quan hệ cấp tín dụng giữa TCTD với khách hàng. Như vậy, Bộ luật Dân sự đã loại trừ việc áp dụng mức trần lãi suất vay 20%/năm đối với hoạt động cho vay của các TCTD, lúc đó pháp luật về tín dụng, ngân hàng sẽ cho phép các bên trong quan hệ tín dụng là TCTD và khách hàng được tự thoả thuận.
Mặc dù vậy, các đại biểu cũng chỉ ra một số điểm còn bất cập, vênh nhau giữa Bộ luật Dân sự với luật chuyên ngành. Cụ thể, đối với quy định về lãi suất, khoản 2 Điều 91 Luật Các tổ chức tín dụng 2010 mặc dù nêu rõ lãi suất trong hoạt động cấp tín dụng của các TCTD theo cơ chế thoả thuận nhưng “theo quy định của pháp luật”. Việc ghi thêm cụm từ này khiến các TCTD, khách hàng có quan hệ tín dụng với TCTD và các cơ quan chức năng thực thi pháp luật lúng túng là không biết theo pháp luật về tín dụng ngân hàng là không áp dụng trần lãi suất cho vay hay theo pháp luật dân sự là áp dụng trần lãi suất cho vay.
Đề xuất các giải pháp xử lý các vướng mắc trong quy định về lãi suất, đại biểu Bùi Quang Tín nêu ý kiến, pháp luật chuyên ngành cần quy định cụ thể và rõ ràng hơn về việc áp dụng lãi suất này. Theo đó, cơ quan lập pháp nên bỏ đi cụm từ “theo quy định của pháp luật” tại khoản 2 Điều 91 Luật Các tổ chức tín dụng 2010 nhằm phù hợp hơn với các quy định tại Bộ luật Dân sự 2015.
Về vấn đề này, luật sư Trương Thanh Đức - Chủ nhiệm CLB Pháp chế Hiệp hội Ngân hàng cũng cho rằng Luật các TCTD 2010 cần sửa đổi theo hướng không quy chiếu ngược trở lại với BLDS nhằm tránh xảy ra tình trạng lòng vòng, không rõ ràng trong các quy định của pháp luật. Bộ luật Dân sự 2015 mặc dù mới được Quốc hội thông qua và sắp sửa có hiệu lực nhưng trong tương lai vẫn cần tiếp tục sửa đổi nội dung liên quan vấn đề lãi suất trên cơ sở tôn trọng nguyên tắc thỏa thuận. Tuy nhiên, trước mắt các cơ quan chức năng như ủy ban Thường Vụ Quốc hội, Tòa án Nhân dân tối cao, Ngân hàng Nhà nước... cần có các văn bản giải thích luật, cũng như ban hành các thông tư hướng dẫn để TCTD và doanh nghiệp có căn cứ thực hiện theo.
Theo Trí thức trẻ