Áp lực giảm hệ số NIM sẽ tăng lên trong năm 2017?
Yêu cầu về tỷ lệ vốn ngắn hạn cho vay trung và dài hạn tiếp tục giảm về mức 50%; áp lực lạm phát tăng và khả năng lãi suất cho vay phải giữ ổn định như yêu cầu của Chính phủ là ba yếu tố thách thức hệ số NIM năm tới.
Tài chính tiêu dùng giúp tăng trưởng tín dụng và hệ số NIM ổn định
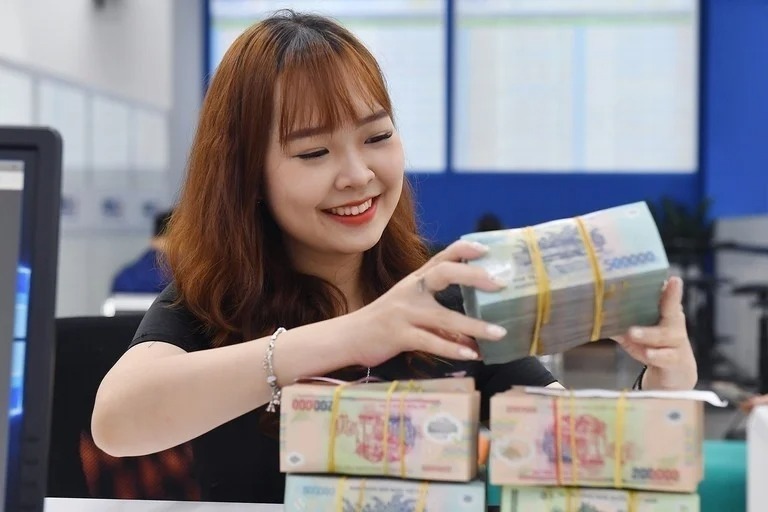
Năm 2016, tăng trưởng tín dụng duy trì ở mức 2 chữ số. Nguyên nhân, theo nhân định của SSI Retail Research, đến từ sự tăng trưởng của lĩnh vực cho vay tiêu dùng. Tổng cục Thống kê ước tính tăng trưởng tín dụng 2016 đạt 18,71% so với mức 17,29% vào năm 2015. Cho vay tiêu dùng ước tính đạt 605 nghìn tỷ đồng, tăng 39% so với năm trước, chiếm khoảng 11% tổng tín dụng toàn hệ thống.
Thông tư 36/2014 và 06/2016 làm tăng hệ số rủi ro của tín dụng bất động sản, chuyển các khoản cho vay truyền thống từ chủ đầu tư sang cá nhân. Tăng trưởng cho vay cá nhân nhờ đó được thúc đẩy.

Tài chính tiêu dùng bên cạnh giúp tăng trưởng tín dụng còn hỗ trợ hệ số NIM (tỷ lệ thu nhập lãi cận biên - net interest margin) ổn định. Hệ số NIM của ngân hàng tăng khá đạt 2,8% trong năm 2016 so với 2,7% trong năm 2015 do tăng tỷ trọng cho vay có lợi suất cao, và giảm chi phí vốn trong bối cảnh lạm phát thấp và đồng VND ổn định.
Nhiều áp lực lên hệ số NIM năm 2017
Tỷ lệ thu nhập lãi cận biên (Net Interest Margin – NIM) là chỉ số được sử dụng để xác định chênh lệch giữa thu nhập lãi và chi phí lãi phải trả của ngân hàng, cho biết hiện các ngân hàng đang thực sự hưởng chênh lệch lãi suất giữa hoạt động huy động và hoạt động đầu tư tín dụng.
Tuy nhiên, SSI Retail Research cũng nhận định năm 2017 có thể là một năm thách thức hơn cho các ngân hàng để đạt được mục tiêu tăng trưởng và ổn định, trong đó hệ số NIM đang được đánh giá sẽ chịu áp lực trong năm 2017 tới.
Theo SSI Retail Research, cạnh tranh giữa các ngân hàng, chi phí vốn tăng và nỗ lực của Chính phủ trong việc duy trì lãi suất cho vay thấp có thể ảnh hưởng hệ số NIM của các ngân hàng. Bộ phận phân tích của SSI cũng lưu ý đến NIM của các ngân hàng tăng nắm giữ trái phiếu Chính phủ dài hạn có lợi suất thấp trong năm trước có thể chịu áp lực giảm trong năm 2017.
Báo cáo nhận định trong năm tới nhiều ngân hàng gặp thách thức trong việc tăng hệ số này. Ba yếu tố dự báo sẽ gây áp lực lên hệ số NIM trong năm 2017 được bộ phận phân tích của SSI chỉ ra bao gồm ảnh hưởng từ Thông tư 06 về tỷ lệ vốn ngắn hạn cho vay trung và dài hạn; áp lực từ lạm phát; khả năng lãi suất cho vay phải giữ ổn định như yêu cầu của Chính phủ.
Tới cuối quý 3/2016, tỷ lệ sử dụng vốn ngắn hạn cho vay trung và dài hạn tăng lên 34,5% so với mức 30% cuối năm 2015. Theo Thông tư 06, mức trần cho tỷ lệ này sẽ giảm từ mức 60% xuống 50% trong năm 2017. Do đó, ngân hàng có thể sẽ phải tăng huy động vốn trung và dài hạn, đồng thời giảm bớt các khoản cho vay dài hạn. Các biện pháp này có thể khiến tỷ lệ LDR (dư nợ/huy động) và NIM giảm.
Tỷ lệ lạm phát ở mức tương đối thấp là 2,66% so với cùng kỳ năm trước và đồng VND ổn định so với USD, chỉ tăng 1,1% trong năm 2016 đã giúp ngân hàng giảm chi phí vốn. Tuy nhiên, lạm phát có thể tăng trong năm 2017. Nguyên nhân là do các chương trình trợ giá của Chính phủ giảm và giá cả hàng hóa hồi phục; trong khi đó, áp lực lên đồng VND tăng với dự báo tăng trưởng kiều hối, đầu tư FDI giảm và khả năng thâm hụt thương mại trở lại. Do đó, các ngân hàng có thể tăng lãi suất huy động trung bình khoảng 50-70 điểm phần trăm.
Mặc dù vậy, theo SSI Retail Research, các tổ chức tín dụng cạnh tranh không ngừng để tìm kiếm khách hàng tốt và tài chính khỏe mạnh. Ngoài ra, Chính phủ tiếp tục yêu cầu ngân hàng giữ lãi suất ổn định, hỗ trợ nền kinh tế trong nước cũng như các ngành ưu tiên (nông nghiệp, công nghiệp hỗ trợ,…), đây là những ngành phụ thuộc đáng kể vào nguồn tín dụng ngân hàng trong quá khứ. Ngân hàng có thể duy trì lãi suất cho vay tương đối ổn định trong năm 2017.
Tuy nhiên, bộ phận phân tích của SSI cũng nhận định vẫn có yếu tố tích cực hỗ trợ hệ số NIM năm 2017. SSI Retail Research ước tính áp lực lên hệ số NIM sẽ được giảm một phần do ngân hàng phân bổ sang tài sản có lợi suất cao như tín dụng cá nhân và cho vay doanh nghiệp vừa và nhỏ,... Do lãi suất cho vay cá nhân cố định ở mức thấp trong năm đầu và điều chỉnh tăng trong năm thứ hai, lãi suất tăng có thể hỗ trợ cho hệ số NIM của ngân hàng.